

휴켐스 목표주가가 높아졌다. 주력 제품 판매가 늘어나면서 실적 증가를 이끌 것으로 전망됐다.
이동욱 키움증권 연구원은 8일 휴켐스 목표주가를 기존 3만5천 원에서 3만7천 원으로 높이고 투자의견을 매수(BUY)로 유지했다.
휴켐스 주가는 7일 3만900원에 거래를 마쳤다.
휴켐스는 2018년 2분기에 연결기준으로 매출 2009억 원, 영업이익 476억 원을 냈다. 지난해 2분기와 비교하면 매출은 8.5%, 영업이익은 16.8% 늘었다.
휴켐스는 2분기에 질산암모늄 생산설비를 정비하면서 질산암모늄 생산량이 다소 줄었지만 주력 제품인 모노니트로벤젠(MNB) 생산량이 1분기보다 10.8% 늘었다.
모노니트로벤젠은 폴리우레탄의 중간재인 메틸렌디페닐디이소시아네이트(MDI)의 원료다.
이 연구원은 “휴켐스의 주요 고객사 금호미쓰이화학은 올해 초 메틸렌디페닐디이소시아네이트(MDI) 생산량을 10만 톤 늘렸다”며 “이에 휴켐스의 모노니트로벤젠도 판매량이 늘었다”고 파악했다.
탄소배출권 판매도 1분기보다 233% 늘어 영업이익 증대에 힘을 보탰다.
휴켐스는 모노니트로벤젠 판매가 계속해서 늘어나 하반기 실적을 견인할 것으로 전망됐다.
이 연구원은 “금호미쓰이화학은 다음해 하반기까지 메틸렌디페닐디이소시아네이트 생산량을 6만 톤 늘릴 계획을 세웠다”며 “휴켐스의 모노니트로벤젠 판매도 추가로 늘어날 것”으로 내다봤다.
휴켐스는 2018년 매출 7898억 원, 영업이익 1668억 원을 낼 것으로 전망됐다. 지난해와 비교하면 매,출은 10.3%, 영업이익은 9.3% 늘어나는 것이다. [비즈니스포스트 강용규 기자]
이동욱 키움증권 연구원은 8일 휴켐스 목표주가를 기존 3만5천 원에서 3만7천 원으로 높이고 투자의견을 매수(BUY)로 유지했다.
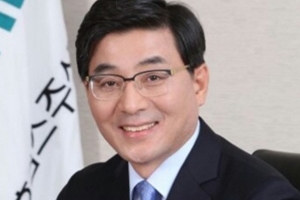
▲ 최금성 휴켐스 대표이사 사장.
휴켐스 주가는 7일 3만900원에 거래를 마쳤다.
휴켐스는 2018년 2분기에 연결기준으로 매출 2009억 원, 영업이익 476억 원을 냈다. 지난해 2분기와 비교하면 매출은 8.5%, 영업이익은 16.8% 늘었다.
휴켐스는 2분기에 질산암모늄 생산설비를 정비하면서 질산암모늄 생산량이 다소 줄었지만 주력 제품인 모노니트로벤젠(MNB) 생산량이 1분기보다 10.8% 늘었다.
모노니트로벤젠은 폴리우레탄의 중간재인 메틸렌디페닐디이소시아네이트(MDI)의 원료다.
이 연구원은 “휴켐스의 주요 고객사 금호미쓰이화학은 올해 초 메틸렌디페닐디이소시아네이트(MDI) 생산량을 10만 톤 늘렸다”며 “이에 휴켐스의 모노니트로벤젠도 판매량이 늘었다”고 파악했다.
탄소배출권 판매도 1분기보다 233% 늘어 영업이익 증대에 힘을 보탰다.
휴켐스는 모노니트로벤젠 판매가 계속해서 늘어나 하반기 실적을 견인할 것으로 전망됐다.
이 연구원은 “금호미쓰이화학은 다음해 하반기까지 메틸렌디페닐디이소시아네이트 생산량을 6만 톤 늘릴 계획을 세웠다”며 “휴켐스의 모노니트로벤젠 판매도 추가로 늘어날 것”으로 내다봤다.
휴켐스는 2018년 매출 7898억 원, 영업이익 1668억 원을 낼 것으로 전망됐다. 지난해와 비교하면 매,출은 10.3%, 영업이익은 9.3% 늘어나는 것이다. [비즈니스포스트 강용규 기자]








