

그랜드코리아레저(GKL) 주식 매수의견이 유지됐다.
다만 코로나19로 외국인들의 카지노 수요가 한정된 상황에서 외국인 카지노의 공급이 늘어나 경쟁이 심해질 가능성이 있는 것으로 예상됐다.
지인해 한화투자증권 연구원은 11일 그랜드코리아레저 목표주가를 1만9천 원, 투자의견은 매수(BUY)를 유지했다.
10일 그랜드코리아레저 주가는 1만2950원에 장을 마감했다.
지 연구원은 "코로나19 이후 외국인들의 출입국이 정상화되면 외국인 카지노도 회복하게 되는 것은 분명하다"며 "하지만 곧 롯데관광개발이 제주도에 한국 최대규모의 외국인 카지노 영업장 개장을 앞두고 있는 점은 우려스럽다"고 말했다.
롯데관광개발이 제주도에 여는 제주드림타워는 카지노 복합리조트로 그랜드코리아레저 영업장 3개를 합한 것과 비슷한 규모다.
이 때문에 카지노사업자들 사이 수수료 경쟁이 벌어질 것으로 바라보는 시선도 나왔다.
그랜드코리아레저는 2020년 연결기준 매출 2640억 원, 영업손실 70억 원을 낼 것으로 예상됐다. 2019년보다 매출은 46.2% 줄고 영업손실을 내며 적자로 돌아서는 것이다.
올해 2분기에는 연결기준 매출 233억 원, 영업손실 321억을 거둔 것으로 잠정집계됐다. 지난해 같은 기간보다 매출은 80% 감소했고 영업손실을 내며 적자전환했다. [비즈니스포스트 안정문 기자]
다만 코로나19로 외국인들의 카지노 수요가 한정된 상황에서 외국인 카지노의 공급이 늘어나 경쟁이 심해질 가능성이 있는 것으로 예상됐다.
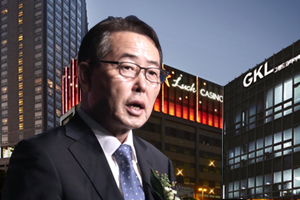
▲ 유태열 그랜드코리아레저(GKL) 사장.
지인해 한화투자증권 연구원은 11일 그랜드코리아레저 목표주가를 1만9천 원, 투자의견은 매수(BUY)를 유지했다.
10일 그랜드코리아레저 주가는 1만2950원에 장을 마감했다.
지 연구원은 "코로나19 이후 외국인들의 출입국이 정상화되면 외국인 카지노도 회복하게 되는 것은 분명하다"며 "하지만 곧 롯데관광개발이 제주도에 한국 최대규모의 외국인 카지노 영업장 개장을 앞두고 있는 점은 우려스럽다"고 말했다.
롯데관광개발이 제주도에 여는 제주드림타워는 카지노 복합리조트로 그랜드코리아레저 영업장 3개를 합한 것과 비슷한 규모다.
이 때문에 카지노사업자들 사이 수수료 경쟁이 벌어질 것으로 바라보는 시선도 나왔다.
그랜드코리아레저는 2020년 연결기준 매출 2640억 원, 영업손실 70억 원을 낼 것으로 예상됐다. 2019년보다 매출은 46.2% 줄고 영업손실을 내며 적자로 돌아서는 것이다.
올해 2분기에는 연결기준 매출 233억 원, 영업손실 321억을 거둔 것으로 잠정집계됐다. 지난해 같은 기간보다 매출은 80% 감소했고 영업손실을 내며 적자전환했다. [비즈니스포스트 안정문 기자]








