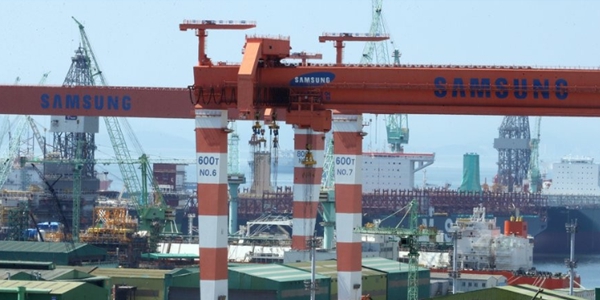
삼성중공업 목표주가와 투자의견이 내려갔다. 대규모 유상증자 계획으로 투자심리가 식을 것으로 전망됐다.
박무현 하나금융투자 연구원은 7일 삼성중공업의 목표주가를 1만 원으로 낮췄다. 투자의견도 기존 ‘매수(BUY)’에서 ‘중립(NEUTRAL)’으로 하향조정했다.
삼성중공업은 6일 올해 연결기준 영업손실이 4900억 원에 이를 것이라고 밝히며 재무구조를 개선하기 위해 1조5천억 원 규모의 유상증자를 하겠다는 계획을 내놨다.
이에 따라 삼성중공업 주가는 6일 3640원(28.89%) 급락한 8960원에 장을 마쳤다.
삼성중공업은 경쟁력 확보를 위해 상선분야에 더 집중해야 할 것으로 지적됐다.
박 연구원은 “삼성중공업이 해양산업 위주의 잘못된 전략을 추진하면서 상선분야 인력을 정리해 버렸고 경쟁력을 스스로 잃어 이런 결과가 나왔다”며 “상선분야 설계와 기술인력에게 투자를 늘리지 않을 경우 삼성중공업의 전망은 중장기적으로 불투명하게 될 것”이라고 내다봤다.
박 연구원은 “대규모 유상증자 계획에 따라 투자심리가 훼손되고 삼성중공업이 상선분야의 집중력을 잃으면서 단기적으로 주가 전망이 악화할 것”이라고 바라봤다. [비즈니스포스트 임용비 기자]
박무현 하나금융투자 연구원은 7일 삼성중공업의 목표주가를 1만 원으로 낮췄다. 투자의견도 기존 ‘매수(BUY)’에서 ‘중립(NEUTRAL)’으로 하향조정했다.
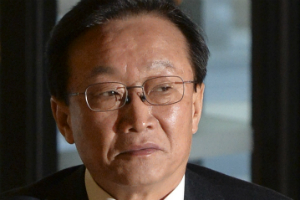
▲ 박대영 삼성중공업 사장.
삼성중공업은 6일 올해 연결기준 영업손실이 4900억 원에 이를 것이라고 밝히며 재무구조를 개선하기 위해 1조5천억 원 규모의 유상증자를 하겠다는 계획을 내놨다.
이에 따라 삼성중공업 주가는 6일 3640원(28.89%) 급락한 8960원에 장을 마쳤다.
삼성중공업은 경쟁력 확보를 위해 상선분야에 더 집중해야 할 것으로 지적됐다.
박 연구원은 “삼성중공업이 해양산업 위주의 잘못된 전략을 추진하면서 상선분야 인력을 정리해 버렸고 경쟁력을 스스로 잃어 이런 결과가 나왔다”며 “상선분야 설계와 기술인력에게 투자를 늘리지 않을 경우 삼성중공업의 전망은 중장기적으로 불투명하게 될 것”이라고 내다봤다.
박 연구원은 “대규모 유상증자 계획에 따라 투자심리가 훼손되고 삼성중공업이 상선분야의 집중력을 잃으면서 단기적으로 주가 전망이 악화할 것”이라고 바라봤다. [비즈니스포스트 임용비 기자]