

CJ프레시웨이가 코로나19 백신 접종이 늘어나는 영향으로 하반기부터 실적이 좋아질 것으로 전망됐다.
남성현 한화투자증권 연구원은 21일 “코로나19 백신 접종이 빠르게 이뤄지면서 하반기에는 CJ프레시웨이의 전방산업인 외식산업 업황이 좋아질 것으로 예상된다”고 말했다.
CJ프레시웨이의 사업구조는 크게 식자재유통(80%)과 단체급식(17%) 등 2개 부문으로 나뉜다.
CJ프레시웨이는 지난해에는 코로나19 확산으로 외식경기가 위축되고 재택근무가 늘어 단체급식사업 매출도 줄면서 실적이 뒷걸음질했다.
하지만 CJ프레시웨이는 올해 하반기 실적 반등에 성공한 뒤 중장기적으로 실적 개선흐름을 이어갈 것으로 전망된다.
코로나19를 겪으면서 중소형 식자재유통기업의 경쟁력이 약화해 반사이익을 볼 가능성이 크기 때문이다.
남 연구원은 “CJ프레시웨이는 식자재 공급 및 물류 인프라가 경쟁기업과 비교해 우수하고 제조라인 확대를 통한 상품 공급 경쟁력 증가도 기대된다”고 바라봤다.
딜리버리서비스 및 테이크아웃 전문점 등 다양한 외식기업이 속속 등장하고 퇴직인구 증가로 프랜차이즈 외식기업 수가 늘어날 것으로 예상되는 점도 CJ프레시웨이 사업에 긍정적 요인으로 꼽힌다.
남 연구원은 이날 CJ프레시웨이 목표주가 4만 원, 투자의견 매수(BUY)를 유지했다.
직전 거래일인 18일 CJ프레시웨이 주가는 3만4950원에 거래를 끝냈다.
CJ프레시웨이는 올해 연결기준으로 매출 2조3724억 원, 영업이익 412억 원을 낼 것으로 추정된다. 2020년과 비교해 매출은 4.3% 줄지만 영업이익을 내 흑자전환하는 것이다. [비즈니스포스트 차화영 기자]
남성현 한화투자증권 연구원은 21일 “코로나19 백신 접종이 빠르게 이뤄지면서 하반기에는 CJ프레시웨이의 전방산업인 외식산업 업황이 좋아질 것으로 예상된다”고 말했다.
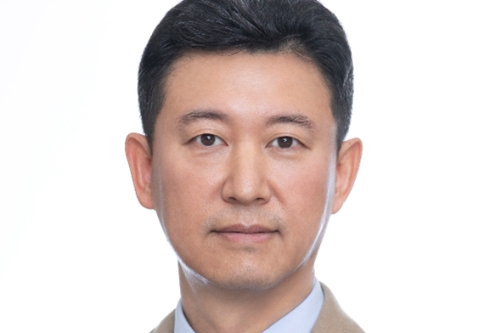
▲ 정성필 CJ프레시웨이 대표이사.
CJ프레시웨이의 사업구조는 크게 식자재유통(80%)과 단체급식(17%) 등 2개 부문으로 나뉜다.
CJ프레시웨이는 지난해에는 코로나19 확산으로 외식경기가 위축되고 재택근무가 늘어 단체급식사업 매출도 줄면서 실적이 뒷걸음질했다.
하지만 CJ프레시웨이는 올해 하반기 실적 반등에 성공한 뒤 중장기적으로 실적 개선흐름을 이어갈 것으로 전망된다.
코로나19를 겪으면서 중소형 식자재유통기업의 경쟁력이 약화해 반사이익을 볼 가능성이 크기 때문이다.
남 연구원은 “CJ프레시웨이는 식자재 공급 및 물류 인프라가 경쟁기업과 비교해 우수하고 제조라인 확대를 통한 상품 공급 경쟁력 증가도 기대된다”고 바라봤다.
딜리버리서비스 및 테이크아웃 전문점 등 다양한 외식기업이 속속 등장하고 퇴직인구 증가로 프랜차이즈 외식기업 수가 늘어날 것으로 예상되는 점도 CJ프레시웨이 사업에 긍정적 요인으로 꼽힌다.
남 연구원은 이날 CJ프레시웨이 목표주가 4만 원, 투자의견 매수(BUY)를 유지했다.
직전 거래일인 18일 CJ프레시웨이 주가는 3만4950원에 거래를 끝냈다.
CJ프레시웨이는 올해 연결기준으로 매출 2조3724억 원, 영업이익 412억 원을 낼 것으로 추정된다. 2020년과 비교해 매출은 4.3% 줄지만 영업이익을 내 흑자전환하는 것이다. [비즈니스포스트 차화영 기자]








