LG이노텍 주식 매수의견이 유지됐다.
고객사의 고성능 카메라모듈 수요가 증가하는 데다 기판의 공급 부족상황이 장기화되면서 우수한 부품 기술력을 갖춘 LG이노텍에 수혜로 돌아올 공산이 크다.
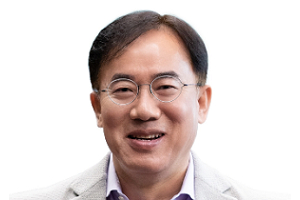
이종욱 삼성증권 연구원은 10일 LG이노텍 목표주가 30만 원, 투자의견 매수(BUY)를 유지했다.
9일 LG이노텍 주가는 22만1500원으로 거래를 마쳤다.
이 연구원은 LG이노텍 3분기 연결기준 영업이익 전망치를 3181억 원으로 기존보다 11% 높여 내놓았다.
카메라모듈 경쟁사의 생산차질이 이어지면서 LG이노텍의 공급물량이 상대적으로 늘어나는 효과가 예상되기 때문이다.
이 연구원은 LG이노텍이 고객사에 공급하는 카메라모듈 수요가 꾸준히 증가하고 있다며 초광각카메라와 망원카메라 등 단가가 높은 고성능 카메라모듈 수요 증가도 기대할 수 있다고 바라봤다.
고객사에서 3D센서나 가상현실기기용 카메라모듈 등의 수요가 새로 발생한다면 LG이노텍에 돌아오는 수혜는 더 커질 것으로 예상된다.
이 연구원은 기판 공급부족 사태가 장기화되고 있는 점도 LG이노텍에 긍정적이라고 바라봤다.
LG이노텍이 앞선 기술력을 보유한 SIP기판과 AIP기판 공급부족이 내년 상반기까지 이어지면서 기판 가격 상승에 따른 영업이익 증가를 이끌 가능성이 크다.
이 연구원은 “LG이노텍이 장기적으로 기판사업에서 가치를 인정받을 수 있을 것”이라며 “고성능 카메라모듈의 수요 증가도 지속성장의 기반이 될 수 있다”고 바라봤다.
LG이노텍은 2021년 연결기준으로 매출 12조9310억 원, 영업이익 1조1980억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 35.5%, 영업이익은 75.9% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
고객사의 고성능 카메라모듈 수요가 증가하는 데다 기판의 공급 부족상황이 장기화되면서 우수한 부품 기술력을 갖춘 LG이노텍에 수혜로 돌아올 공산이 크다.
▲ 정철동 LG이노텍 대표이사 사장.
이종욱 삼성증권 연구원은 10일 LG이노텍 목표주가 30만 원, 투자의견 매수(BUY)를 유지했다.
9일 LG이노텍 주가는 22만1500원으로 거래를 마쳤다.
이 연구원은 LG이노텍 3분기 연결기준 영업이익 전망치를 3181억 원으로 기존보다 11% 높여 내놓았다.
카메라모듈 경쟁사의 생산차질이 이어지면서 LG이노텍의 공급물량이 상대적으로 늘어나는 효과가 예상되기 때문이다.
이 연구원은 LG이노텍이 고객사에 공급하는 카메라모듈 수요가 꾸준히 증가하고 있다며 초광각카메라와 망원카메라 등 단가가 높은 고성능 카메라모듈 수요 증가도 기대할 수 있다고 바라봤다.
고객사에서 3D센서나 가상현실기기용 카메라모듈 등의 수요가 새로 발생한다면 LG이노텍에 돌아오는 수혜는 더 커질 것으로 예상된다.
이 연구원은 기판 공급부족 사태가 장기화되고 있는 점도 LG이노텍에 긍정적이라고 바라봤다.
LG이노텍이 앞선 기술력을 보유한 SIP기판과 AIP기판 공급부족이 내년 상반기까지 이어지면서 기판 가격 상승에 따른 영업이익 증가를 이끌 가능성이 크다.
이 연구원은 “LG이노텍이 장기적으로 기판사업에서 가치를 인정받을 수 있을 것”이라며 “고성능 카메라모듈의 수요 증가도 지속성장의 기반이 될 수 있다”고 바라봤다.
LG이노텍은 2021년 연결기준으로 매출 12조9310억 원, 영업이익 1조1980억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 35.5%, 영업이익은 75.9% 늘어나는 수치다. [비즈니스포스트 김용원 기자]