

현대제철이 건설과 자동차 등 주요 전방시장 회복에 힘입어 올해 실적이 크게 늘어날 것으로 예상됐다.
문경원 메리츠증권 연구원은 8일 “현대제철은 주요 전방시장 개선추세에 주목할 필요가 있다”며 “현대제철은 철강산업 내에서도 아직 기대할 것들이 많은 종목이다”고 바라봤다.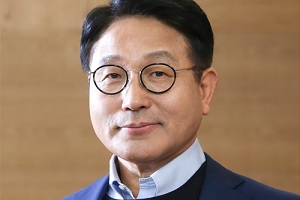
현대제철은 건설시장 호황에 따른 철근 유통가격 상승으로 수혜를 입을 것으로 예상됐다.
특히 최근 철스크랩 가격을 월별로 철근가격에 반영할 수 있도록 가격고시 체계가 일부 조정되면서 수혜폭은 더욱 커질 것으로 전망됐다.
자동차강판 가격의 추가 인상 가능성도 있는 것으로 파악됐다.
문 연구원은 “현대제철은 상반기 자동차강판 가격 인상이 기대치에 못 미쳤으나 그렇기에 오히려 하반기 추가 인상 기대감이 남아 있다”며 “현대차와 기아의 하반기 밝은 실적을 고려할 때 자동차강판의 추가 인상 가능성은 긍정적이다”고 내다봤다.
현대제철은 2021년에 연결기준으로 매출 22조5천억 원, 영업이익 1조4천억 원을 낼 것으로 전망됐다. 2020년보다 매출은 25%, 영업이익은 20배 가까이 늘어나는 것이다.
현대제철은 2분기에도 시장의 기대에 부합하는 양호한 실적을 낼 것으로 전망됐다.
현대제철은 2분기 연결기준으로 매출 5조7590억 원, 영업이익 4165억 원을 낼 것으로 예상됐다. 2020년 2분기보다 매출은 40%, 영업이익은 30배 가까이 늘어나는 것이다.
문 연구원은 현대제철의 목표주가를 기존 6만 원에서 6만7천 원으로 높여 잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.
현대제철 주가는 7일 5만1800원에 거래를 마쳤다.
문 연구원은 “현대제철은 내수 건설시장 회복과 내부 구조조정에 따른 자체적 수익성 개선을 고려할 때 경쟁사와 비교해 투자매력이 높다”며 현대제철을 철강업종 내 최선호주로 꼽았다. [비즈니스포스트 이한재 기자]
문경원 메리츠증권 연구원은 8일 “현대제철은 주요 전방시장 개선추세에 주목할 필요가 있다”며 “현대제철은 철강산업 내에서도 아직 기대할 것들이 많은 종목이다”고 바라봤다.
▲ 안동일 현대제철 대표이사 사장.
현대제철은 건설시장 호황에 따른 철근 유통가격 상승으로 수혜를 입을 것으로 예상됐다.
특히 최근 철스크랩 가격을 월별로 철근가격에 반영할 수 있도록 가격고시 체계가 일부 조정되면서 수혜폭은 더욱 커질 것으로 전망됐다.
자동차강판 가격의 추가 인상 가능성도 있는 것으로 파악됐다.
문 연구원은 “현대제철은 상반기 자동차강판 가격 인상이 기대치에 못 미쳤으나 그렇기에 오히려 하반기 추가 인상 기대감이 남아 있다”며 “현대차와 기아의 하반기 밝은 실적을 고려할 때 자동차강판의 추가 인상 가능성은 긍정적이다”고 내다봤다.
현대제철은 2021년에 연결기준으로 매출 22조5천억 원, 영업이익 1조4천억 원을 낼 것으로 전망됐다. 2020년보다 매출은 25%, 영업이익은 20배 가까이 늘어나는 것이다.
현대제철은 2분기에도 시장의 기대에 부합하는 양호한 실적을 낼 것으로 전망됐다.
현대제철은 2분기 연결기준으로 매출 5조7590억 원, 영업이익 4165억 원을 낼 것으로 예상됐다. 2020년 2분기보다 매출은 40%, 영업이익은 30배 가까이 늘어나는 것이다.
문 연구원은 현대제철의 목표주가를 기존 6만 원에서 6만7천 원으로 높여 잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.
현대제철 주가는 7일 5만1800원에 거래를 마쳤다.
문 연구원은 “현대제철은 내수 건설시장 회복과 내부 구조조정에 따른 자체적 수익성 개선을 고려할 때 경쟁사와 비교해 투자매력이 높다”며 현대제철을 철강업종 내 최선호주로 꼽았다. [비즈니스포스트 이한재 기자]








