

미래에셋대우 주식 매수의견이 유지됐다.
3분기 다자보험과 미국 호텔 관련 소송이나 아시아나항공 인수 관련 소송에 따른 충당금 적립 우려가 크지 않은 것으로 분석됐다.
정태준 유안타증권 연구원은 5일 미래에셋대우 목표주가를 1만1천 원, 투자의견을 매수(BUY)로 유지했다.
직전 거래일인 9월29일 미래에셋대우 주가는 8480원에 거래를 마감했다.
정 연구원은 “최근 다자보험(옛 안방보험)과의 소송이나 아시아나 인수 관련 소송 등의 우려요인이 있지만 판결 이전에 유의미한 충당금이 반영될 가능성은 제한적”이라고 내다봤다.
미래에셋그룹은 7조 원 규모의 미국 호텔 매매계약을 두고 다자보험(옛 안방보험)과 법적 다툼을 벌이고 있다.
지난해 12월 HDC현대산업개발과 미래에셋대우 컨소시엄은 2조5천억 원에 아시아나항공을 인수하기로 했고 인수대금의 10%를 이행보증금으로 지급했다.
미래에셋대우는 재무적 투자자(FI)로, HDC현대산업개발은 전략적 투자자(SI)로 참여했는데 계약금으로 각각 500억 원, 2천억 원 정도의 자금을 투입했다.
재판 결과에 따라 이미 지급한 계약금을 돌려받지 못하거나 대손충당금을 쌓아야 하는 상황이 발생할 수도 있다.
정 연구원은 장기적으로 투자자산의 성공적 회수, IMA(종합투자계좌)의 성공적 출시와 흥행이 중요하다고 바라봤다.
정 연구원은 “최근 자기자본 투자에서 자금 회수 여부가 불확실해진 사례들이 발생하고 있고 종합투자계좌 출시도 가시화되지 않았기 때문에 차별화된 성장동력을 확보할 수 있을지 지켜볼 필요가 있다”고 말했다.
미래에셋대우는 3분기 순이익 2240억 원을 낸 것으로 추정된다. 지난해 같은 기간보다 62.9% 증가한 것이다.
순수수료이익은 3천억 원으로 추정된다. 거래대금이 늘면서 위탁매매수수료가 증가해 지난해 같은 기간보다 71.5% 늘어난 것으로 추산된다.
이자손익은 신용공여 잔고가 상승하면서 1년 전보다 12.2% 늘어난 1510억 원을 거둔 것으로 예상된다.
미래에셋대우는 2020년 연결기준으로 순이익 6670억 원을 낼 것으로 예상된다. 2019년보다 48.9% 증가하는 것이다. [비즈니스포스트 고두형 기자]
3분기 다자보험과 미국 호텔 관련 소송이나 아시아나항공 인수 관련 소송에 따른 충당금 적립 우려가 크지 않은 것으로 분석됐다.
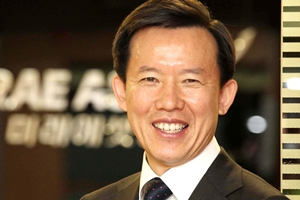
▲ 최현만 미래에셋대우 대표이사 수석부회장.
정태준 유안타증권 연구원은 5일 미래에셋대우 목표주가를 1만1천 원, 투자의견을 매수(BUY)로 유지했다.
직전 거래일인 9월29일 미래에셋대우 주가는 8480원에 거래를 마감했다.
정 연구원은 “최근 다자보험(옛 안방보험)과의 소송이나 아시아나 인수 관련 소송 등의 우려요인이 있지만 판결 이전에 유의미한 충당금이 반영될 가능성은 제한적”이라고 내다봤다.
미래에셋그룹은 7조 원 규모의 미국 호텔 매매계약을 두고 다자보험(옛 안방보험)과 법적 다툼을 벌이고 있다.
지난해 12월 HDC현대산업개발과 미래에셋대우 컨소시엄은 2조5천억 원에 아시아나항공을 인수하기로 했고 인수대금의 10%를 이행보증금으로 지급했다.
미래에셋대우는 재무적 투자자(FI)로, HDC현대산업개발은 전략적 투자자(SI)로 참여했는데 계약금으로 각각 500억 원, 2천억 원 정도의 자금을 투입했다.
재판 결과에 따라 이미 지급한 계약금을 돌려받지 못하거나 대손충당금을 쌓아야 하는 상황이 발생할 수도 있다.
정 연구원은 장기적으로 투자자산의 성공적 회수, IMA(종합투자계좌)의 성공적 출시와 흥행이 중요하다고 바라봤다.
정 연구원은 “최근 자기자본 투자에서 자금 회수 여부가 불확실해진 사례들이 발생하고 있고 종합투자계좌 출시도 가시화되지 않았기 때문에 차별화된 성장동력을 확보할 수 있을지 지켜볼 필요가 있다”고 말했다.
미래에셋대우는 3분기 순이익 2240억 원을 낸 것으로 추정된다. 지난해 같은 기간보다 62.9% 증가한 것이다.
순수수료이익은 3천억 원으로 추정된다. 거래대금이 늘면서 위탁매매수수료가 증가해 지난해 같은 기간보다 71.5% 늘어난 것으로 추산된다.
이자손익은 신용공여 잔고가 상승하면서 1년 전보다 12.2% 늘어난 1510억 원을 거둔 것으로 예상된다.
미래에셋대우는 2020년 연결기준으로 순이익 6670억 원을 낼 것으로 예상된다. 2019년보다 48.9% 증가하는 것이다. [비즈니스포스트 고두형 기자]








