

네이버 주가가 오를 것으로 전망됐다.
네이버가 한국과 일본에서 금융사업 영역을 확장하는 동시에 웹툰 플랫폼도 해외시장에서 좋은 성과를 보이고 있어 중장기 성장에 기여할 가능성이 높다.
정호윤 한국투자증권 연구원은 16일 네이버 목표주가 27만 원, 투자의견 매수(BUY)를 유지했다.
15일 네이버 주가는 23만1500원에 거래를 마쳤다.
정 연구원은 네이버가 2분기 IT플랫폼과 콘텐츠부문에서 영업이익을 늘리며 실적 증가세를 이어갈 것으로 전망했다.
특히 네이버가 최근 공격적으로 확장하고 있는 금융분야 사업이 성장을 이끌 공산이 크다.
네이버 자회사 네이버파이낸셜은 최근 미래에셋대우와 협력해 연 3% 금리와 포인트를 증정하는 네이버통장을 출시했다.
정 연구원은 "네이버파이낸셜은 통장을 시작으로 서서히 금융상품 중개 등 다양한 사업으로 영역을 확장할 것"이라며 "일본에서 인터넷전문은행 라인뱅크를 설립하는 등 핀테크사업도 키워나갈 것"이라고 내다봤다.
네이버 웹툰 플랫폼도 최근 해외시장을 포함해 월간 이용자 수가 6200만 명 수준까지 늘어나는 등 좋은 반응을 얻고 있어 성장 전망이 밝다.
정 연구원은 "네이버 실적이 회복세로 돌아서며 새로운 사업도 가파른 성장을 이어가고 있다"며 "비대면시대를 맞아 기업가치 증가를 이끌 수 있는 신사업이 점차 성장할 것"이라고 전망했다.
네이버는 2020년 연결기준으로 매출 7조6440억 원, 영업이익 1조310억 원을 볼 것으로 추정됐다. 2019년과 비교해 매출은 15.9%, 영업이익은 45.2% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
네이버가 한국과 일본에서 금융사업 영역을 확장하는 동시에 웹툰 플랫폼도 해외시장에서 좋은 성과를 보이고 있어 중장기 성장에 기여할 가능성이 높다.
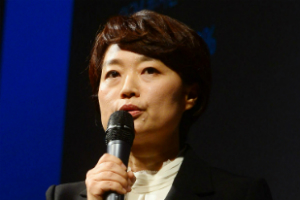
▲ 한성숙 네이버 대표이사.
정호윤 한국투자증권 연구원은 16일 네이버 목표주가 27만 원, 투자의견 매수(BUY)를 유지했다.
15일 네이버 주가는 23만1500원에 거래를 마쳤다.
정 연구원은 네이버가 2분기 IT플랫폼과 콘텐츠부문에서 영업이익을 늘리며 실적 증가세를 이어갈 것으로 전망했다.
특히 네이버가 최근 공격적으로 확장하고 있는 금융분야 사업이 성장을 이끌 공산이 크다.
네이버 자회사 네이버파이낸셜은 최근 미래에셋대우와 협력해 연 3% 금리와 포인트를 증정하는 네이버통장을 출시했다.
정 연구원은 "네이버파이낸셜은 통장을 시작으로 서서히 금융상품 중개 등 다양한 사업으로 영역을 확장할 것"이라며 "일본에서 인터넷전문은행 라인뱅크를 설립하는 등 핀테크사업도 키워나갈 것"이라고 내다봤다.
네이버 웹툰 플랫폼도 최근 해외시장을 포함해 월간 이용자 수가 6200만 명 수준까지 늘어나는 등 좋은 반응을 얻고 있어 성장 전망이 밝다.
정 연구원은 "네이버 실적이 회복세로 돌아서며 새로운 사업도 가파른 성장을 이어가고 있다"며 "비대면시대를 맞아 기업가치 증가를 이끌 수 있는 신사업이 점차 성장할 것"이라고 전망했다.
네이버는 2020년 연결기준으로 매출 7조6440억 원, 영업이익 1조310억 원을 볼 것으로 추정됐다. 2019년과 비교해 매출은 15.9%, 영업이익은 45.2% 늘어나는 수치다. [비즈니스포스트 김용원 기자]








