네이버 주가가 오를 것으로 전망됐다.
자회사인 라인의 적자폭 확대와 신사업 마케팅비 증가로 네이버의 영업이익이 부진한 흐름을 보이고 있지만 광고와 쇼핑부문 실적은 안정적 증가세를 보일 가능성이 높다.
오동환 삼성증권 연구원은 8일 네이버 목표주가 22만 원, 투자의견 매수(BUY)를 유지했다.
7일 네이버 주가는 18만7천 원으로 거래를 마쳤다.
네이버는 2019년 4분기 예상치를 밑도는 영업이익을 본 데 이어 당분간 실적 부진을 지속할 것으로 전망된다.
일본 자회사인 라인의 마케팅비 증가로 적자폭이 확대되고 있고 네이버의 신사업 분야에도 마케팅비 투입이 증가하고 있어 수익성에 부정적 영향을 미치고 있기 때문이다.
하지만 광고와 쇼핑 등 주력사업에서 안정적 성장세를 보이고 있어 점진적으로 실적 증가세를 보일 수 있을 것이라고 예상됐봤다.
금융사업인 네이버파이낸셜의 성장 잠재력이 높게 평가받고 있는 점도 실적과 기업가치에 긍정적이다.
오 연구원은 "네이버 주가는 2019년 4분기 실적 발표 뒤 단기적으로 조정을 겪을 수 있지만 장기적 투자매력은 높다"고 바라봤다.
네이버는 2020년 연결기준으로 매출 7조7610억 원, 영업이익 9750억 원을 낼 것으로 전망된다. 2019년 실적 추정치와 비교해 매출은 18%, 영업이익은 34% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
자회사인 라인의 적자폭 확대와 신사업 마케팅비 증가로 네이버의 영업이익이 부진한 흐름을 보이고 있지만 광고와 쇼핑부문 실적은 안정적 증가세를 보일 가능성이 높다.
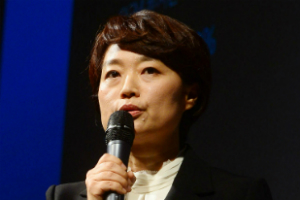
▲ 한성숙 네이버 대표이사 사장.
오동환 삼성증권 연구원은 8일 네이버 목표주가 22만 원, 투자의견 매수(BUY)를 유지했다.
7일 네이버 주가는 18만7천 원으로 거래를 마쳤다.
네이버는 2019년 4분기 예상치를 밑도는 영업이익을 본 데 이어 당분간 실적 부진을 지속할 것으로 전망된다.
일본 자회사인 라인의 마케팅비 증가로 적자폭이 확대되고 있고 네이버의 신사업 분야에도 마케팅비 투입이 증가하고 있어 수익성에 부정적 영향을 미치고 있기 때문이다.
하지만 광고와 쇼핑 등 주력사업에서 안정적 성장세를 보이고 있어 점진적으로 실적 증가세를 보일 수 있을 것이라고 예상됐봤다.
금융사업인 네이버파이낸셜의 성장 잠재력이 높게 평가받고 있는 점도 실적과 기업가치에 긍정적이다.
오 연구원은 "네이버 주가는 2019년 4분기 실적 발표 뒤 단기적으로 조정을 겪을 수 있지만 장기적 투자매력은 높다"고 바라봤다.
네이버는 2020년 연결기준으로 매출 7조7610억 원, 영업이익 9750억 원을 낼 것으로 전망된다. 2019년 실적 추정치와 비교해 매출은 18%, 영업이익은 34% 늘어나는 수치다. [비즈니스포스트 김용원 기자]