

SK하이닉스가 2020년 이후 안정적으로 실적 증가세를 나타낼 것으로 전망됐다.
3분기까지 지속된 업황 부진으로 2019년 실적 역시 부진할 것으로 보이나 4분기를 기점으로 실적이 반등할 것으로 예상된다.
어규진 DB금융투자 연구원은 23일 SK하이닉스를 놓고 “3분기 낸드(NAND)플래시 가격 개선 및 D램 출하 증가를 기점으로 연말 메모리 재고 축소에 따른 실적 정상화가 중장기로 지속될 것”이라고 내다봤다.
SK하이닉스는 3분기에 매출 6조530억 원, 영업이익 4187억 원을 낼 것으로 전망됐다. 2분기보다 매출은 6.2%, 영업이익은 34.3% 감소하지만 낮아진 시장의 눈높이에 대체로 부합할 것으로 보인다.
D램 출하량은 9.5% 늘어나면서 예상치를 상회하고 낸드 가격은 3.4% 하락하는 데 그치며 안정화될 것으로 분석됐다.
D램 가격이 15.8% 하락하며 3분기 실적 하락세를 지속하겠지만 4분기에는 D램 가격 하락폭이 둔화하고 낸드 가격이 반등하면서 분기 영업이익도 5850억 원으로 반등할 것으로 예상됐다.
어 연구원은 “SK하이닉스는 연간 영업이익 3조 원 안팎의 실적 부진이 불가피하지만 4분기를 기점으로 업황이 반등할 것”이라고 바라봤다. 2020년 연간실적은 매출 26조6천억 원, 영업이익 6조1천억 원을 내 실적 반등이 예상됐다.
어 연구원은 SK하이닉스 목표주가를 10만 원, 투자의견 매수(BUY)로 신규 제시했다.
그는 “역사적으로 메모리반도체업황 반등 및 중장기 성장주기에서 순수 반도체 회사에 기업가치 우위(밸류에이션 프리미엄)가 주어져 왔다”며 “업황 반등 기대감에 따른 주가 상승이 다소 선반영된 현 주가 수준에서도 매수를 추천한다”고 말했다. [비즈니스포스트 김디모데 기자]
3분기까지 지속된 업황 부진으로 2019년 실적 역시 부진할 것으로 보이나 4분기를 기점으로 실적이 반등할 것으로 예상된다.
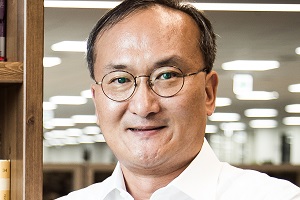
▲ 이석희 SK하이닉스 대표이사 사장.
어규진 DB금융투자 연구원은 23일 SK하이닉스를 놓고 “3분기 낸드(NAND)플래시 가격 개선 및 D램 출하 증가를 기점으로 연말 메모리 재고 축소에 따른 실적 정상화가 중장기로 지속될 것”이라고 내다봤다.
SK하이닉스는 3분기에 매출 6조530억 원, 영업이익 4187억 원을 낼 것으로 전망됐다. 2분기보다 매출은 6.2%, 영업이익은 34.3% 감소하지만 낮아진 시장의 눈높이에 대체로 부합할 것으로 보인다.
D램 출하량은 9.5% 늘어나면서 예상치를 상회하고 낸드 가격은 3.4% 하락하는 데 그치며 안정화될 것으로 분석됐다.
D램 가격이 15.8% 하락하며 3분기 실적 하락세를 지속하겠지만 4분기에는 D램 가격 하락폭이 둔화하고 낸드 가격이 반등하면서 분기 영업이익도 5850억 원으로 반등할 것으로 예상됐다.
어 연구원은 “SK하이닉스는 연간 영업이익 3조 원 안팎의 실적 부진이 불가피하지만 4분기를 기점으로 업황이 반등할 것”이라고 바라봤다. 2020년 연간실적은 매출 26조6천억 원, 영업이익 6조1천억 원을 내 실적 반등이 예상됐다.
어 연구원은 SK하이닉스 목표주가를 10만 원, 투자의견 매수(BUY)로 신규 제시했다.
그는 “역사적으로 메모리반도체업황 반등 및 중장기 성장주기에서 순수 반도체 회사에 기업가치 우위(밸류에이션 프리미엄)가 주어져 왔다”며 “업황 반등 기대감에 따른 주가 상승이 다소 선반영된 현 주가 수준에서도 매수를 추천한다”고 말했다. [비즈니스포스트 김디모데 기자]








