현대건설이 올해 해외수주의 증가와 함께 실적 회복도 본격화할 것으로 전망됐다.
송유림 한화투자증권 연구원은 3일 “현대건설은 해외부문에서 괄목할만한 수주성과가 기대된다”며 “실적 측면에서도 뚜렷한 개선 방향성을 보이고 있다”고 바라봤다.
현대건설은 최근 이라크에서 3조 원 규모의 해수 공급시설 프로젝트를 따낸 데 이어 6월 사우디아라비아에서도 대형 수주를 기대하고 있다.
사우디아라비아 아람코가 발주하는 마르잔 필드 가스공사 프로젝트 수주 결과를 기다리고 있는데 모두 5개 나뉘어 발주되는 패키지 가운데 2개 패키지의 수주 가능성이 높은 것으로 파악됐다.
이 두 패키지 규모는 모두 28억 달러로 현대건설이 이를 따내면 수주규모나 해외사업 수익성 측면에서 큰 도움이 될 것으로 예상됐다.
송 연구원은 “현대건설은 상반기에 10조 원 이상의 신규 해외수주가 기대되는 상황”이라며 “이는 올해 수주목표 13조1천억 원의 70%가 넘는 규모로 현대건설이 만약 올해 목표를 달성하면 5년 만에 해외수주 10조 원을 넘기는 성과를 낸다”고 파악했다.
현대건설은 실적 개선 방향성도 뚜렷한 것으로 분석됐다.
송 연구원은 “현대건설은 국내부문에서 주택 매출 증가로 내년까지 지속되고 해외부문에서도 올해 수주성과 등으로 외형 성장이 이뤄질 것“이라며 ”해외 저마진 현장의 마무리, 국내 주택 자체사업의 비중 증가 등으로 수익성이 개선될 것“이라고 내다봤다.
송 연구원은 현대건설의 목표주가 8만 원, 투자의견 ‘매수(BUY)’를 유지했다.
현대건설 주가는 직전 거래일인 5월31일 5만1400원에 거래를 마쳤다.
송 연구원은 “현대건설은 대형 건설업체 가운데 올해 해외수주 모멘텀이 가장 강하다”며 “건설사 주가는 결국 수주에 달린 만큼 앞으로 수주성과가 주가 회복의 계기가 될 수 있다”고 예상했다. [비즈니스포스트 이한재 기자]
송유림 한화투자증권 연구원은 3일 “현대건설은 해외부문에서 괄목할만한 수주성과가 기대된다”며 “실적 측면에서도 뚜렷한 개선 방향성을 보이고 있다”고 바라봤다.
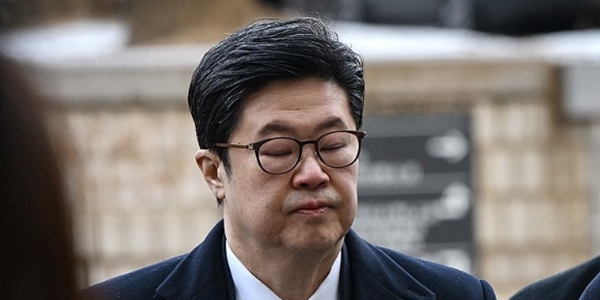
▲ 박동욱 현대건설 대표이사 사장.
현대건설은 최근 이라크에서 3조 원 규모의 해수 공급시설 프로젝트를 따낸 데 이어 6월 사우디아라비아에서도 대형 수주를 기대하고 있다.
사우디아라비아 아람코가 발주하는 마르잔 필드 가스공사 프로젝트 수주 결과를 기다리고 있는데 모두 5개 나뉘어 발주되는 패키지 가운데 2개 패키지의 수주 가능성이 높은 것으로 파악됐다.
이 두 패키지 규모는 모두 28억 달러로 현대건설이 이를 따내면 수주규모나 해외사업 수익성 측면에서 큰 도움이 될 것으로 예상됐다.
송 연구원은 “현대건설은 상반기에 10조 원 이상의 신규 해외수주가 기대되는 상황”이라며 “이는 올해 수주목표 13조1천억 원의 70%가 넘는 규모로 현대건설이 만약 올해 목표를 달성하면 5년 만에 해외수주 10조 원을 넘기는 성과를 낸다”고 파악했다.
현대건설은 실적 개선 방향성도 뚜렷한 것으로 분석됐다.
송 연구원은 “현대건설은 국내부문에서 주택 매출 증가로 내년까지 지속되고 해외부문에서도 올해 수주성과 등으로 외형 성장이 이뤄질 것“이라며 ”해외 저마진 현장의 마무리, 국내 주택 자체사업의 비중 증가 등으로 수익성이 개선될 것“이라고 내다봤다.
송 연구원은 현대건설의 목표주가 8만 원, 투자의견 ‘매수(BUY)’를 유지했다.
현대건설 주가는 직전 거래일인 5월31일 5만1400원에 거래를 마쳤다.
송 연구원은 “현대건설은 대형 건설업체 가운데 올해 해외수주 모멘텀이 가장 강하다”며 “건설사 주가는 결국 수주에 달린 만큼 앞으로 수주성과가 주가 회복의 계기가 될 수 있다”고 예상했다. [비즈니스포스트 이한재 기자]