현대글로비스 목표주가가 높아졌다.
현대글로비스는 2019년 완성차의 미국 및 인도 신차 투입과 새 공장 가동 등의 영향으로 PCC(중장기 완성차 해상운송)사업과 CKD(반조립제품)사업 등의 실적이 양호한 흐름을 이어갈 것으로 전망됐다.
송선재 하나금융투자 연구원은 28일 현대글로비스의 목표주가를 기존 14만 원에서 15만3천 원으로 상향 조정하고 투자의견을 매수(BUY)로 유지했다.
현대글로비스 주가는 직전 거래일인 25일 13만8500원에 장을 마쳤다.
송 연구원은 “현대글로비스의 주력 고객사인 완성차의 2019년 출하가 3% 증가할 것”이라며 “내수는 소폭 감소하지만 수출물량은 팰리세이드 등의 미국 투입 등에 힘입어 7% 증가하고 해외공장 출하도 3% 증가할 것”이라고 내다봤다.
이에 따라 2019년 현대글로비스에서 완성차의 해외 운송을 담당하는 PCC사업과 부품 배송을 담당하는 CKD사업 매출이 전년보다 각각 7%, 4% 증가할 것으로 파악됐다.
2018년 PCC사업과 CKD사업 매출은 전년보다 각각 8%, 4% 증가한 것으로 분석됐다.
송 연구원은 “현대글로비스는 2019년 상대적으로 수익성이 좋은 부문의 성장으로 매출총이익률은 지난해보다 0.2%포인트, 영업이익률은 0.1%포인트 상승할 것”이라며 “2019년 그룹 지배구조 개편에 따라 현대글로비스 기업가치가 단기적으로 상향될 수 있다는 점도 주목할 만하다”고 바라봤다. [비즈니스포스트 김현정 기자]
현대글로비스는 2019년 완성차의 미국 및 인도 신차 투입과 새 공장 가동 등의 영향으로 PCC(중장기 완성차 해상운송)사업과 CKD(반조립제품)사업 등의 실적이 양호한 흐름을 이어갈 것으로 전망됐다.
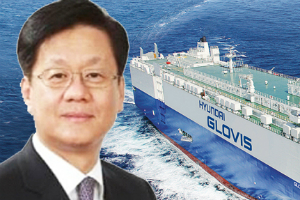
▲ 김정훈 현대글로비스 대표이사 사장.
송선재 하나금융투자 연구원은 28일 현대글로비스의 목표주가를 기존 14만 원에서 15만3천 원으로 상향 조정하고 투자의견을 매수(BUY)로 유지했다.
현대글로비스 주가는 직전 거래일인 25일 13만8500원에 장을 마쳤다.
송 연구원은 “현대글로비스의 주력 고객사인 완성차의 2019년 출하가 3% 증가할 것”이라며 “내수는 소폭 감소하지만 수출물량은 팰리세이드 등의 미국 투입 등에 힘입어 7% 증가하고 해외공장 출하도 3% 증가할 것”이라고 내다봤다.
이에 따라 2019년 현대글로비스에서 완성차의 해외 운송을 담당하는 PCC사업과 부품 배송을 담당하는 CKD사업 매출이 전년보다 각각 7%, 4% 증가할 것으로 파악됐다.
2018년 PCC사업과 CKD사업 매출은 전년보다 각각 8%, 4% 증가한 것으로 분석됐다.
송 연구원은 “현대글로비스는 2019년 상대적으로 수익성이 좋은 부문의 성장으로 매출총이익률은 지난해보다 0.2%포인트, 영업이익률은 0.1%포인트 상승할 것”이라며 “2019년 그룹 지배구조 개편에 따라 현대글로비스 기업가치가 단기적으로 상향될 수 있다는 점도 주목할 만하다”고 바라봤다. [비즈니스포스트 김현정 기자]