

한샘 목표주가가 낮아졌다. 국내 인테리어업황 부진과 해외부문 실적 악화에 따라 2분기 실적이 둔화된 것으로 분석됐다.
채상욱 하나금융투자 연구원은 17일 한샘 목표주가를 22만 원에서 14만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
한샘 주가는 16일 9만2천 원으로 거래를 마쳤다.
채 연구원은 “한샘의 실적 둔화는 부문별 원재료 가격 상승에 따른 매출총이익률 감소가 원인”이라며 “북경, 상해 등 중국 지역에서의 실적 악화도 영향을 미쳤다”고 분석했다.
한샘은 2분기 매출 5052억 원, 영업이익 174억 원을 거뒀다. 지난해 같은 기간보다 매출은 0.4% 늘었지만 영업이익은 35.8% 줄었다.
채 연구원은 “부엌가구부문의 2분기 매출총이익률은 29.4%로 감소했다”며 “인테리어부문의 올해 매출총이익률도 지난해보다 1.3%포인트 줄어들 것”이라고 내다봤다.
2분기를 저점으로 인테리어부문의 실적은 회복되고 있는 것으로 분석됐다. 인테리어부문의 1분기 매출총이익률은 29.2%였지만 2분기에는 42.3%로 회복됐다.
채 연구원은 “인테리어부문의 매출총이익률 회복 추세가 지속되고 부실 해외공장의 매각, 리하우스·한샘인사이드 관련 사업 조정 등이 진행되면 실적이 개선될 수 있을 것”이라고 전망했다. [비즈니스포스트 윤휘종 기자]
채상욱 하나금융투자 연구원은 17일 한샘 목표주가를 22만 원에서 14만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
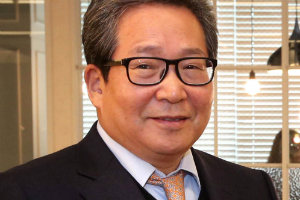
▲ 최양하 한샘 대표이사 회장.
한샘 주가는 16일 9만2천 원으로 거래를 마쳤다.
채 연구원은 “한샘의 실적 둔화는 부문별 원재료 가격 상승에 따른 매출총이익률 감소가 원인”이라며 “북경, 상해 등 중국 지역에서의 실적 악화도 영향을 미쳤다”고 분석했다.
한샘은 2분기 매출 5052억 원, 영업이익 174억 원을 거뒀다. 지난해 같은 기간보다 매출은 0.4% 늘었지만 영업이익은 35.8% 줄었다.
채 연구원은 “부엌가구부문의 2분기 매출총이익률은 29.4%로 감소했다”며 “인테리어부문의 올해 매출총이익률도 지난해보다 1.3%포인트 줄어들 것”이라고 내다봤다.
2분기를 저점으로 인테리어부문의 실적은 회복되고 있는 것으로 분석됐다. 인테리어부문의 1분기 매출총이익률은 29.2%였지만 2분기에는 42.3%로 회복됐다.
채 연구원은 “인테리어부문의 매출총이익률 회복 추세가 지속되고 부실 해외공장의 매각, 리하우스·한샘인사이드 관련 사업 조정 등이 진행되면 실적이 개선될 수 있을 것”이라고 전망했다. [비즈니스포스트 윤휘종 기자]








