

KT 주가가 오를 것으로 전망됐다.
5G통신 가입자 증가로 안정적 성장세가 이어지는 상황에서 KT의 현금배당도 크게 늘어난 만큼 단기간에 매수세가 대거 유입돼 주가 상승을 이끌 가능성이 크다.
김홍식 하나금융투자 연구원은 16일 KT 목표주가 3만5천 원, 투자의견 매수(BUY)를 유지했다.
15일 KT 주가는 2만4700원으로 거래를 마쳤다.
김 연구원은 KT가 2020년 주당 배당금을 전년 대비 22% 늘리면서 시장 예상치를 크게 상회한 점을 주가에 긍정적으로 평가했다.
올해도 비슷한 규모의 배당이 이뤄진다고 가정하면 예상 배당수익률은 5.5%에 이른다.
김 연구원은 "최근 금리 수준을 감안하면 급격한 매수세 유입이 예상된다"며 "배당금 증가가 주가에 반영되면서 KT 주식 매수가 어떤 금융상품에 투자하는 것보다 효과적일 수 있다"고 바라봤다.
KT의 통신부문 실적 전망이 밝은 만큼 배당금이 예상보다 더 늘어날 수 있다는 전망도 나온다.
5G통신 가입자 증가로 1인당 평균매출(ARPU)이 꾸준히 늘어나면서 KT의 통신사업부문 영업이익 증가를 이끌고 있기 때문이다.
김 연구원은 KT가 현금배당을 늘린다면 올해 배당수익률이 6.5%에 이를 수도 있는 만큼 KT 주가가 오를 수밖에 없는 상황이라고 진단했다.
KT는 2021년 연결기준으로 매출 24조6631억 원, 영업이익 1조4546억 원을 볼 것으로 예상된다. 2020년과 비교해 매출은 3.1%, 영업이익은 22.8% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
5G통신 가입자 증가로 안정적 성장세가 이어지는 상황에서 KT의 현금배당도 크게 늘어난 만큼 단기간에 매수세가 대거 유입돼 주가 상승을 이끌 가능성이 크다.
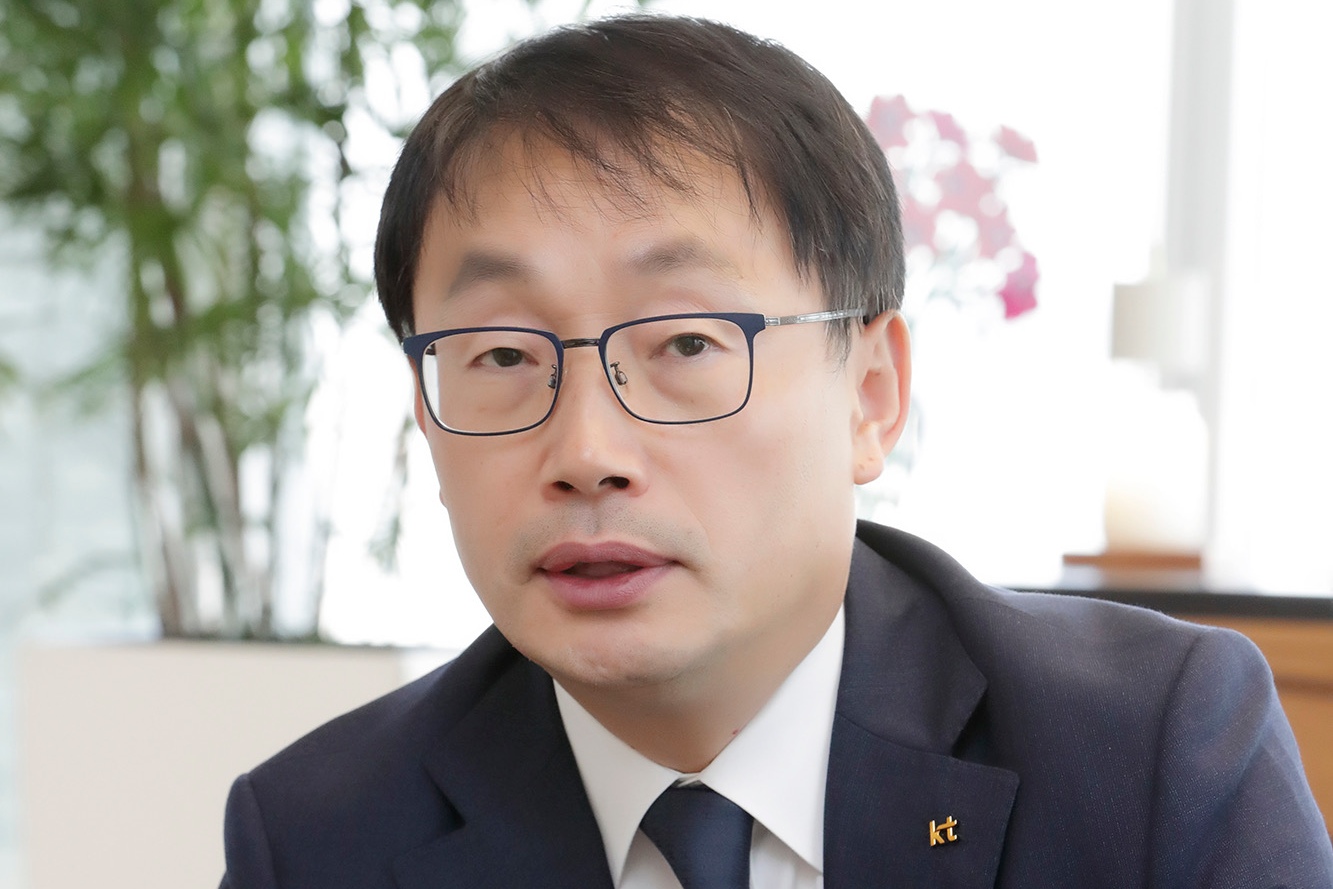
▲ 구현모 KT 대표이사.
김홍식 하나금융투자 연구원은 16일 KT 목표주가 3만5천 원, 투자의견 매수(BUY)를 유지했다.
15일 KT 주가는 2만4700원으로 거래를 마쳤다.
김 연구원은 KT가 2020년 주당 배당금을 전년 대비 22% 늘리면서 시장 예상치를 크게 상회한 점을 주가에 긍정적으로 평가했다.
올해도 비슷한 규모의 배당이 이뤄진다고 가정하면 예상 배당수익률은 5.5%에 이른다.
김 연구원은 "최근 금리 수준을 감안하면 급격한 매수세 유입이 예상된다"며 "배당금 증가가 주가에 반영되면서 KT 주식 매수가 어떤 금융상품에 투자하는 것보다 효과적일 수 있다"고 바라봤다.
KT의 통신부문 실적 전망이 밝은 만큼 배당금이 예상보다 더 늘어날 수 있다는 전망도 나온다.
5G통신 가입자 증가로 1인당 평균매출(ARPU)이 꾸준히 늘어나면서 KT의 통신사업부문 영업이익 증가를 이끌고 있기 때문이다.
김 연구원은 KT가 현금배당을 늘린다면 올해 배당수익률이 6.5%에 이를 수도 있는 만큼 KT 주가가 오를 수밖에 없는 상황이라고 진단했다.
KT는 2021년 연결기준으로 매출 24조6631억 원, 영업이익 1조4546억 원을 볼 것으로 예상된다. 2020년과 비교해 매출은 3.1%, 영업이익은 22.8% 늘어나는 수치다. [비즈니스포스트 김용원 기자]








