휠라코리아 목표주가가 높아졌다. 미국 자회사의 이익이 개선돼 올해 실적이 늘어날 것으로 전망됐다.
박희진 신한금융투자 연구원은 23일 휠라코리아 목표주가를 11만 원에서 12만 원으로 높였다. 투자의견은 매수(BUY)를 유지했다.
22일 휠라코리아 주가는 8만8700원으로 장을 마쳤다.
휠라코리아의 미국 자회사인 아쿠쉬네트는 새 골프공 제품을 출시한 데 힘입어 올해 영업이익이 지난해보다 15.6% 늘어날 것으로 분석됐다.
아쿠쉬네트는 미국에서 골프채나 골프공 등 골프장비를 생산, 판매하는 회사다.
휠라코리아는 아쿠쉬네트 지분 52.8%를 보유하고 있다.
휠라코리아는 올해 연결기준으로 매출 2조5851억 원, 영업이익 2618억 원을 거둘 것으로 전망됐다. 지난해 실적 추정치보다 매출은 2.2%, 영업이익은 20.1% 늘어나는 것이다.
주식 액면분할을 하기로 한 점도 앞으로 주가가 오르는 데 보탬이 될 것으로 보인다.
휠라코리아는 22일 이사회를 열고 유통주식 수를 늘리기 위해 주식 액면가를 5천 원에서 1천 원으로 낮추는 주식 액면분할을 결의했다.
박 연구원은 휠라코리아의 액면분할 효과를 놓고 “단순히 주식을 분할하는 만큼 주주가치에 변화가 생기진 않을 것”이라면서도 “하지만 주식 거래량이 늘어 휠라코리아 주가 상승에 긍정적으로 작용할 것”이라고 바라봤다. [비즈니스포스트 박경훈 기자]
박희진 신한금융투자 연구원은 23일 휠라코리아 목표주가를 11만 원에서 12만 원으로 높였다. 투자의견은 매수(BUY)를 유지했다.
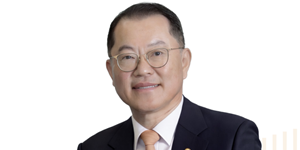
▲ 윤윤수 휠라코리아 대표이사 회장.
22일 휠라코리아 주가는 8만8700원으로 장을 마쳤다.
휠라코리아의 미국 자회사인 아쿠쉬네트는 새 골프공 제품을 출시한 데 힘입어 올해 영업이익이 지난해보다 15.6% 늘어날 것으로 분석됐다.
아쿠쉬네트는 미국에서 골프채나 골프공 등 골프장비를 생산, 판매하는 회사다.
휠라코리아는 아쿠쉬네트 지분 52.8%를 보유하고 있다.
휠라코리아는 올해 연결기준으로 매출 2조5851억 원, 영업이익 2618억 원을 거둘 것으로 전망됐다. 지난해 실적 추정치보다 매출은 2.2%, 영업이익은 20.1% 늘어나는 것이다.
주식 액면분할을 하기로 한 점도 앞으로 주가가 오르는 데 보탬이 될 것으로 보인다.
휠라코리아는 22일 이사회를 열고 유통주식 수를 늘리기 위해 주식 액면가를 5천 원에서 1천 원으로 낮추는 주식 액면분할을 결의했다.
박 연구원은 휠라코리아의 액면분할 효과를 놓고 “단순히 주식을 분할하는 만큼 주주가치에 변화가 생기진 않을 것”이라면서도 “하지만 주식 거래량이 늘어 휠라코리아 주가 상승에 긍정적으로 작용할 것”이라고 바라봤다. [비즈니스포스트 박경훈 기자]