

서울반도체 주가가 오를 것으로 예상됐다. 신사업인 마이크로LED시장에 본격적으로 발을 들이게 되면서 실적이 개선될 것으로 전망됐다.
26일 박강호 대신증권 연구원은 서울반도체 목표주가를 2만3천 원, 투자의견은 매수(BUY)로 유지했다.
직전 거래일인 서울반도체 주가는 1만4200원에 거래를 마쳤다.
박 연구원은 “마이크로LED시장에 참여하게 되면서 신사업 포트폴리오를 구축하게 됐다”며 “프리미엄TV 제품이 마이크로LED를 적용할 가능성이 높아 서울반도체가 수혜를 입을 것”이라고 내다봤다.
조명 분야에서도 하반기부터 제품 라인업을 개선하면서 수익성이 좋아질 것으로 예상됐다.
박 연구원은 “하반기에 조명 분야에서 공급과잉이 벌어지면서 중국 회사와 치열한 가격경쟁을 벌이고 있다”며 “서울반도체가 프리미엄제품인 와이캅의 비중을 늘린 데다 베트남 공장 이전효과에 힘입어 원가를 개선할 수 있을 것”이라고 내다봤다.
서울반도체는 2020년 매출 1조1945억 원, 영업이익은 952억 원을 낼 것으로 추산됐다. 2019년 전망치보다 매출은 4.2%, 영업이익은 98.7% 늘어나는 것이다. [비즈니스포스트 윤준영 기자]
26일 박강호 대신증권 연구원은 서울반도체 목표주가를 2만3천 원, 투자의견은 매수(BUY)로 유지했다.
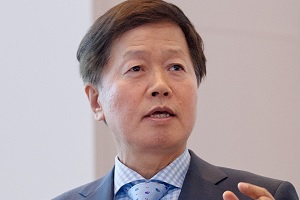
▲ 이정훈 서울반도체 대표이사 사장.
직전 거래일인 서울반도체 주가는 1만4200원에 거래를 마쳤다.
박 연구원은 “마이크로LED시장에 참여하게 되면서 신사업 포트폴리오를 구축하게 됐다”며 “프리미엄TV 제품이 마이크로LED를 적용할 가능성이 높아 서울반도체가 수혜를 입을 것”이라고 내다봤다.
조명 분야에서도 하반기부터 제품 라인업을 개선하면서 수익성이 좋아질 것으로 예상됐다.
박 연구원은 “하반기에 조명 분야에서 공급과잉이 벌어지면서 중국 회사와 치열한 가격경쟁을 벌이고 있다”며 “서울반도체가 프리미엄제품인 와이캅의 비중을 늘린 데다 베트남 공장 이전효과에 힘입어 원가를 개선할 수 있을 것”이라고 내다봤다.
서울반도체는 2020년 매출 1조1945억 원, 영업이익은 952억 원을 낼 것으로 추산됐다. 2019년 전망치보다 매출은 4.2%, 영업이익은 98.7% 늘어나는 것이다. [비즈니스포스트 윤준영 기자]








