

두산인프라코어가 중국 굴삭기 판매량 호조로 실적을 개선할 것으로 전망됐다.
김효식 KTB투자증권 연구원은 22일 "두산인프라코어는 1월 중국 굴삭기시장에서 실적이 부진했지만 2월 판매량은 2018년 2월보다 57.5% 늘었다"며 "3월 판매량도 2018년 같은 기간보다 5% 늘어날 것"이라고 분석했다.
이 흐름대로 간다면 2019년 두산인프라코어의 중국 판매량과 매출액 성장률은 5~10%에 이를 것으로 예상됐다.
김 연구원은 "2018년 4분기 중국시장에서 중대형 장비의 판매 비중이 낮아져 중대형을 주력으로 하는 두산인프라코어의 수익성이 악화됐다"며 "올해 들어 중대형 비중이 늘어나고 있어 수익성 개선에 도움이 될 것"이라고 바라봤다.
엔진부문과 자회사 두산밥캣의 실적이 성장세를 이어가는 점도 두산인프라코어 전체 매출과 영업이익 상승을 이끄는 요인이 될 것으로 파악됐다.
두산인프라코어는 1분기 연결기준으로 매출 2조1130억 원, 영업이익 2514억 원을 낼 것으로 전망됐다. 2018년 1분기와 비교해 매출은 8%, 영업이익은 4.1% 늘어나는 것이다.
김 연구원은 두산인프코어 목표주가를 기존 1만500원에서 1만1천 원으로 높여 잡고 투자의견은 매수(BUY)를 유지했다.
두산인프라코어 주가는 21일 7620원에 장을 마쳤다. [비즈니스포스트 홍지수 기자]
김효식 KTB투자증권 연구원은 22일 "두산인프라코어는 1월 중국 굴삭기시장에서 실적이 부진했지만 2월 판매량은 2018년 2월보다 57.5% 늘었다"며 "3월 판매량도 2018년 같은 기간보다 5% 늘어날 것"이라고 분석했다.
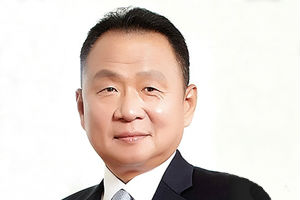
▲ 손동연 두산인프라코어 대표이사 사장.
이 흐름대로 간다면 2019년 두산인프라코어의 중국 판매량과 매출액 성장률은 5~10%에 이를 것으로 예상됐다.
김 연구원은 "2018년 4분기 중국시장에서 중대형 장비의 판매 비중이 낮아져 중대형을 주력으로 하는 두산인프라코어의 수익성이 악화됐다"며 "올해 들어 중대형 비중이 늘어나고 있어 수익성 개선에 도움이 될 것"이라고 바라봤다.
엔진부문과 자회사 두산밥캣의 실적이 성장세를 이어가는 점도 두산인프라코어 전체 매출과 영업이익 상승을 이끄는 요인이 될 것으로 파악됐다.
두산인프라코어는 1분기 연결기준으로 매출 2조1130억 원, 영업이익 2514억 원을 낼 것으로 전망됐다. 2018년 1분기와 비교해 매출은 8%, 영업이익은 4.1% 늘어나는 것이다.
김 연구원은 두산인프코어 목표주가를 기존 1만500원에서 1만1천 원으로 높여 잡고 투자의견은 매수(BUY)를 유지했다.
두산인프라코어 주가는 21일 7620원에 장을 마쳤다. [비즈니스포스트 홍지수 기자]












