[비즈니스포스트] 9월 금융권 가계대출이 올해 들어 처음으로 감소했다.
15일 금융위원회와 금융감독원이 발표한 ‘9월 가계대출 동향(잠정)’에 따르면 2026년 9월 말 전체 금융권 가계대출은 8월 말보다 2조2천억 원 줄었다.
금융권 가계대출이 감소한 것은 지난해 12월(1조2천억 원 감소) 이후 9개월 만이다.
올해 7월 6조4천억 원, 8월 2조8천억 원으로 증가폭이 줄어든 데 이어 9월 감소세로 돌아섰다.
주택거래량과 입주물량 감소에 더해 분기 말 부실채권 매각·상각, 명절 상여금 등 계절적 요인이 영향을 미친 것으로 풀이됐다.
항목별로 살펴보면 주택담보대출(주담대)은 3조3천억 원 늘었다. 8월(4조3천억 원)보다 증가폭이 축소됐다.
반면 신용대출 등 기타대출은 5조5천억 원 감소했다. 8월(1조5천억 원 감소)보다 감소폭이 크게 확대됐다. 이 가운데 신용대출 감소폭은 4천억 원에서 3조 원으로 커졌다.
개인의 주식투자 감소와 추석 상여금 유입에 따른 대출 상환 등이 영향을 미친 것으로 분석됐다.
업권별로 보면 은행권 가계대출은 6천억 원 늘었다. 8월(3조5천억 원)보다 증가폭이 크게 축소됐다.
제2금융권 가계대출은 2조8천억 원 줄어 8월(7천억 원 감소)보다 감소폭이 확대됐다.
상호금융권에서 7천억 원, 보험업권에서 8천억 원, 여신전문금융회사에서 9천억 원이 각각 감소했다. 저축은행도 8월 3천억 원 증가에서 9월 4천억 원 감소로 돌아섰다.
금융위원회는 이날 서울 중구 정부서울청사에서 신진창 금융위원회 사무처장 주재로 관계기관 합동 ‘가계부채 점검회의’를 열었다.
회의에는 재정경제부와 국토교통부, 한국은행, 금융감독원 등 관계기관과 은행연합회, 제2금융권 협회, 5대 시중은행 등이 참석했다.
신 사무처장은 가계대출 총량관리 목표 상향과 집단대출 별도 관리 등에 따라 연말 대출절벽 발생 우려는 제한적일 것으로 예상했다.
다만 “향후 주택가격 상승 기대와 신용대출 변동성 확대 가능성 등 하반기 리스크 요인이 상존한 만큼 남은 기간에도 긴장의 끈을 한시도 늦추지 않고 가계부채 관리에 만전을 기해달라”고 당부했다.
이날 회의에서는 8·13 부동산 금융대책 후속조치 이행 현황도 점검했다.
19일부터는 보금자리론 소득요건이 완화돼 부부 가운데 한 명의 연소득이 7천만 원 이하인 경우에도 이용할 수 있게 된다. 청년 특례 전세대출보증 대상은 만 34세 이하에서 만 39세 이하로 확대되고 신혼부부·유자녀 가구의 보증한도는 2억 원에서 3억 원으로 늘어난다. 전해리 기자
15일 금융위원회와 금융감독원이 발표한 ‘9월 가계대출 동향(잠정)’에 따르면 2026년 9월 말 전체 금융권 가계대출은 8월 말보다 2조2천억 원 줄었다.
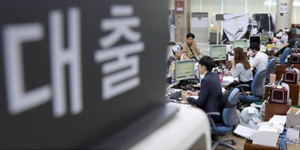
▲ 9월 금융권에서 가계대출이 2조2천억 원 줄었다. <연합뉴스>
금융권 가계대출이 감소한 것은 지난해 12월(1조2천억 원 감소) 이후 9개월 만이다.
올해 7월 6조4천억 원, 8월 2조8천억 원으로 증가폭이 줄어든 데 이어 9월 감소세로 돌아섰다.
주택거래량과 입주물량 감소에 더해 분기 말 부실채권 매각·상각, 명절 상여금 등 계절적 요인이 영향을 미친 것으로 풀이됐다.
항목별로 살펴보면 주택담보대출(주담대)은 3조3천억 원 늘었다. 8월(4조3천억 원)보다 증가폭이 축소됐다.
반면 신용대출 등 기타대출은 5조5천억 원 감소했다. 8월(1조5천억 원 감소)보다 감소폭이 크게 확대됐다. 이 가운데 신용대출 감소폭은 4천억 원에서 3조 원으로 커졌다.
개인의 주식투자 감소와 추석 상여금 유입에 따른 대출 상환 등이 영향을 미친 것으로 분석됐다.
업권별로 보면 은행권 가계대출은 6천억 원 늘었다. 8월(3조5천억 원)보다 증가폭이 크게 축소됐다.
제2금융권 가계대출은 2조8천억 원 줄어 8월(7천억 원 감소)보다 감소폭이 확대됐다.
상호금융권에서 7천억 원, 보험업권에서 8천억 원, 여신전문금융회사에서 9천억 원이 각각 감소했다. 저축은행도 8월 3천억 원 증가에서 9월 4천억 원 감소로 돌아섰다.
금융위원회는 이날 서울 중구 정부서울청사에서 신진창 금융위원회 사무처장 주재로 관계기관 합동 ‘가계부채 점검회의’를 열었다.
회의에는 재정경제부와 국토교통부, 한국은행, 금융감독원 등 관계기관과 은행연합회, 제2금융권 협회, 5대 시중은행 등이 참석했다.
신 사무처장은 가계대출 총량관리 목표 상향과 집단대출 별도 관리 등에 따라 연말 대출절벽 발생 우려는 제한적일 것으로 예상했다.
다만 “향후 주택가격 상승 기대와 신용대출 변동성 확대 가능성 등 하반기 리스크 요인이 상존한 만큼 남은 기간에도 긴장의 끈을 한시도 늦추지 않고 가계부채 관리에 만전을 기해달라”고 당부했다.
이날 회의에서는 8·13 부동산 금융대책 후속조치 이행 현황도 점검했다.
19일부터는 보금자리론 소득요건이 완화돼 부부 가운데 한 명의 연소득이 7천만 원 이하인 경우에도 이용할 수 있게 된다. 청년 특례 전세대출보증 대상은 만 34세 이하에서 만 39세 이하로 확대되고 신혼부부·유자녀 가구의 보증한도는 2억 원에서 3억 원으로 늘어난다. 전해리 기자