[비즈니스포스트] 하이브가 방탄소년단 월드투어와 기획상품 판매 호조에 힘입어 3분기 영업손익 흑자 전환에 성공한 것으로 추정됐다.
2027년에는 저연차 아티스트의 실적 기여와 미국 현지화 그룹 2팀의 데뷔에 따라 기업가치가 높아질 것으로 전망됐다.
이환욱 유안타증권 연구원은 8일 하이브 목표주가를 26만5천 원, 투자의견을 매수(BUY)로 유지했다.
7일 하이브 주가는 16만7천 원에 거래를 마쳤다.
하이브는 코르티스와 캣츠아이 등 저연차 아티스트가 내년부터 본격적으로 이익에 기여할 것으로 예상됐다.
하이브는 2027년 연결기준으로 매출 4조4189억 원, 영업이익 4989억 원을 낼 것으로 전망됐다. 올해 실적 전망치와 비교해 매출은 10.1% 감소하지만 영업이익은 71.2% 증가하는 것이다.
영업이익률은 2026년 5.9%에서 2027년 11.3%로 5.4%포인트 높아질 것으로 예상됐다.
2027년 미국에서 현지화 보이그룹과 걸그룹을 각각 선보이는 점도 기업가치를 높일 요인으로 꼽혔다. 게임사업 축소와 위버스 유료서비스 확대도 수익성 개선에 힘을 보탤 것으로 분석됐다.
이 연구원은 “내년 미국 현지화 그룹 2팀의 데뷔에 따라 기업가치가 재평가될 것”이라며 “장기적 관점에서 투자 매력도는 충분하다”고 말했다.
3분기에는 연결기준으로 매출 1조4247억 원, 영업이익 1623억 원을 낸 것으로 추정됐다. 지난해 같은 기간보다 매출은 95.9% 늘고 영업손익은 흑자로 돌아서는 것이다.
방탄소년단 월드투어 흥행과 기획상품(MD) 판매 호조에 저연차 아티스트들의 글로벌 투어 성과가 더해진 것으로 분석됐다.
3분기 하이브 소속 아티스트의 전체 공연 관객은 230만 명을 넘어선 것으로 추정됐다. 방탄소년단이 월드투어 25회로 관객 약 130만 명을 모으고 엔하이픈과 르세라핌, 캣츠아이 등도 공연 매출에 기여한 것으로 파악됐다.
기획상품·라이선싱 매출은 오프라인 투어 흥행과 판매 운영 개선에 힘입어 2분기보다 증가한 3268억 원을 기록한 것으로 예상됐다.
다만 소규모 공연을 여러 차례 진행한 데 따른 고정비 부담과 비우호적 환율 여건으로 영업이익률 개선폭은 제한된 것으로 예상됐다. 3분기 영업이익률은 11.4%로 2분기보다 0.4%포인트 낮아진 것으로 추정됐다.
3분기 앨범 판매량은 830만 장을 웃돈 것으로 전망됐다. 엔하이픈이 230만 장, 앤팀이 150만 장을 판매하고 코르티스는 과거 발매한 앨범 판매량만 170만 장을 기록한 것으로 예상됐다.
이 연구원은 “일본 현지화 그룹의 한국 앨범 판매 호조와 주력 저연차 아티스트인 코르티스의 이전 앨범 판매 성과가 이뤄낸 실적이라는 점에서 질적으로도 긍정적”이라고 평가했다.
하이브는 2026년 연결기준으로 매출 4조9155억 원, 영업이익 2914억 원을 낼 것으로 전망됐다. 2025년보다 매출은 85.5%, 영업이익은 491.3% 늘어나는 것이다. 이솔 기자
2027년에는 저연차 아티스트의 실적 기여와 미국 현지화 그룹 2팀의 데뷔에 따라 기업가치가 높아질 것으로 전망됐다.
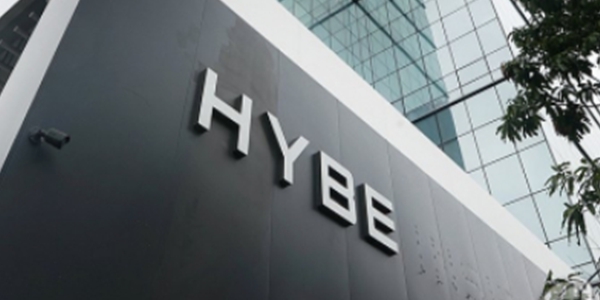
▲ 하이브가 3분기 영업손익 흑자전환한 것으로 추정됐다. 사진은 서울 용산구 하이브 사옥. <연합뉴스>
이환욱 유안타증권 연구원은 8일 하이브 목표주가를 26만5천 원, 투자의견을 매수(BUY)로 유지했다.
7일 하이브 주가는 16만7천 원에 거래를 마쳤다.
하이브는 코르티스와 캣츠아이 등 저연차 아티스트가 내년부터 본격적으로 이익에 기여할 것으로 예상됐다.
하이브는 2027년 연결기준으로 매출 4조4189억 원, 영업이익 4989억 원을 낼 것으로 전망됐다. 올해 실적 전망치와 비교해 매출은 10.1% 감소하지만 영업이익은 71.2% 증가하는 것이다.
영업이익률은 2026년 5.9%에서 2027년 11.3%로 5.4%포인트 높아질 것으로 예상됐다.
2027년 미국에서 현지화 보이그룹과 걸그룹을 각각 선보이는 점도 기업가치를 높일 요인으로 꼽혔다. 게임사업 축소와 위버스 유료서비스 확대도 수익성 개선에 힘을 보탤 것으로 분석됐다.
이 연구원은 “내년 미국 현지화 그룹 2팀의 데뷔에 따라 기업가치가 재평가될 것”이라며 “장기적 관점에서 투자 매력도는 충분하다”고 말했다.
3분기에는 연결기준으로 매출 1조4247억 원, 영업이익 1623억 원을 낸 것으로 추정됐다. 지난해 같은 기간보다 매출은 95.9% 늘고 영업손익은 흑자로 돌아서는 것이다.
방탄소년단 월드투어 흥행과 기획상품(MD) 판매 호조에 저연차 아티스트들의 글로벌 투어 성과가 더해진 것으로 분석됐다.
3분기 하이브 소속 아티스트의 전체 공연 관객은 230만 명을 넘어선 것으로 추정됐다. 방탄소년단이 월드투어 25회로 관객 약 130만 명을 모으고 엔하이픈과 르세라핌, 캣츠아이 등도 공연 매출에 기여한 것으로 파악됐다.
기획상품·라이선싱 매출은 오프라인 투어 흥행과 판매 운영 개선에 힘입어 2분기보다 증가한 3268억 원을 기록한 것으로 예상됐다.
다만 소규모 공연을 여러 차례 진행한 데 따른 고정비 부담과 비우호적 환율 여건으로 영업이익률 개선폭은 제한된 것으로 예상됐다. 3분기 영업이익률은 11.4%로 2분기보다 0.4%포인트 낮아진 것으로 추정됐다.
3분기 앨범 판매량은 830만 장을 웃돈 것으로 전망됐다. 엔하이픈이 230만 장, 앤팀이 150만 장을 판매하고 코르티스는 과거 발매한 앨범 판매량만 170만 장을 기록한 것으로 예상됐다.
이 연구원은 “일본 현지화 그룹의 한국 앨범 판매 호조와 주력 저연차 아티스트인 코르티스의 이전 앨범 판매 성과가 이뤄낸 실적이라는 점에서 질적으로도 긍정적”이라고 평가했다.
하이브는 2026년 연결기준으로 매출 4조9155억 원, 영업이익 2914억 원을 낼 것으로 전망됐다. 2025년보다 매출은 85.5%, 영업이익은 491.3% 늘어나는 것이다. 이솔 기자