[비즈니스포스트] LG생활건강이 화장품 사업부에서 시장 기대에 미치지 못하는 수익성을 기록할 것으로 전망됐다.
중국에서 마케팅 비용 부담이 이어지는 데다 상반기 실적 개선을 이끌었던 미국과 면세사업에서도 수익성 개선이 제한적일 것으로 분석됐다.
김명주 한국투자증권 연구원은 23일 LG생활건강 목표주가를 34만 원으로 유지했다. 투자의견은 매수(BUY)를 유지했다.
22일 LG생활건강 주가는 29만6500원에 거래를 마쳤다.
김 연구원은 “LG생활건강이 상반기 깜짝 실적을 기록했던 요인은 미국 사업의 안정적 성장과 다이궁(보따리상) 거래 재개에 따른 면세 사업부의 실적 개선”이라며 “3분기가 다이궁 비수기인 점과 최근 소비재 중심으로 대미 관세 이슈가 불거지고 있는 점 등을 고려하면 미국 사업과 면세에서 반등을 기대하기는 어렵다”고 내다봤다.
3분기 영업이익은 시장 기대치(컨센서스)를 밑돌 것으로 전망됐다.
김 연구원은 “생활용품과 음료 사업부 실적은 컨센서스에 부합하나 화장품 사업부가 다소 아쉬운 성과를 보일 것”이라며 “헤어 브랜드 닥터그루트는 3분기 미국 뷰티 편집숍 세포라에 입점했고 공격적 마케팅을 펼쳤다”고 설명했다.
그는 “이러한 점을 고려하면 2분기와 비교해 3분기 북미 사업부 수익성은 하락할 것”이라고 덧붙였다.
LG생활건강은 올해 3분기 연결기준으로 매출 1조5954억 원, 영업이익 1064억 원을 낼 것으로 전망됐다. 2025년 3분기보다 매출은 1.0%, 영업이익은 130.4% 증가하는 것이다.
원화 강세는 수익성 개선에 긍정적으로 작용할 것으로 전망됐다.
김 연구원은 “지속적 원화 강세가 나타난다면 제품을 자체 생산해 원가율 개선을 기대할 수 있다”며 “내수 매출 비중이 높은 LG생활건강 주가가 화장품부문에서 상대적 강세를 보일 수 있을 것”이라고 내다봤다.
LG생활건강은 2026년 연결기준으로 매출 6조3480억 원, 영업이익 3890억 원을 낼 것으로 전망됐다. 지난해보다 매출은 0.1% 감소하나 영업이익은 127.8% 증가하는 것이다. 김예원 기자
중국에서 마케팅 비용 부담이 이어지는 데다 상반기 실적 개선을 이끌었던 미국과 면세사업에서도 수익성 개선이 제한적일 것으로 분석됐다.
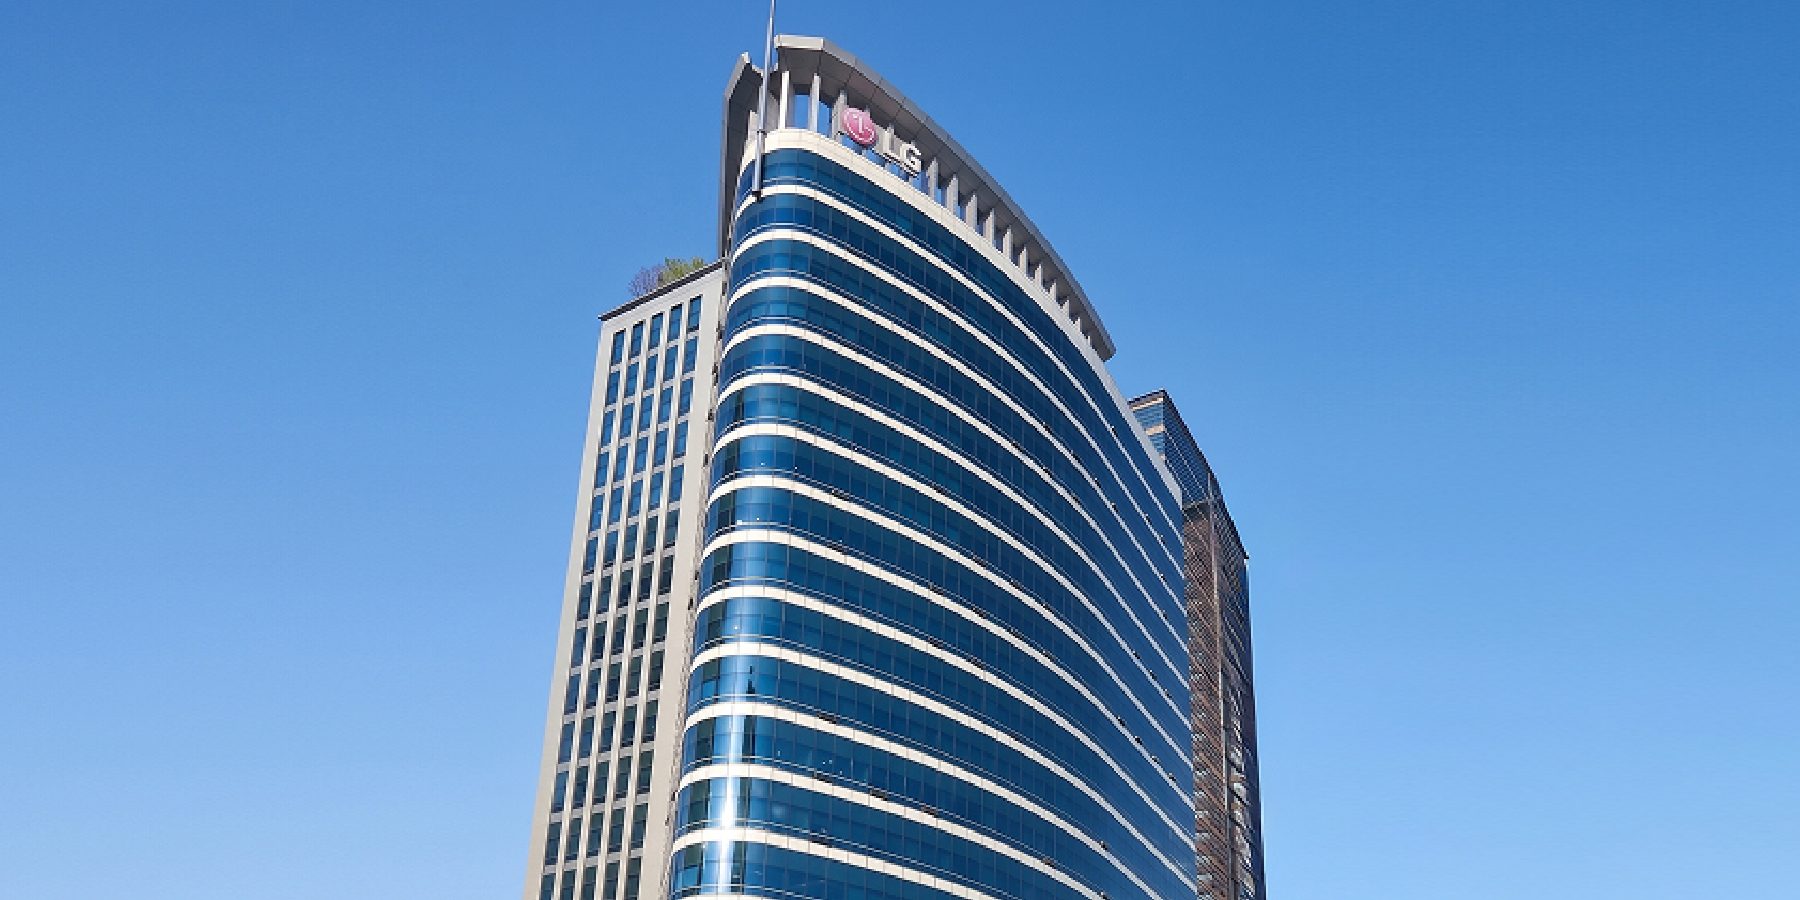
▲ LG생활건강이 해외 마케팅 비용 및 면세 부진 등으로 3분기 화장품 사업부의 수익성이 시장 기대 수준에 미치지 못할 것으로 전망됐다. 사진은 서울특별시 중구에 위치한 본사 사옥 전경. < LG생활건강 >
김명주 한국투자증권 연구원은 23일 LG생활건강 목표주가를 34만 원으로 유지했다. 투자의견은 매수(BUY)를 유지했다.
22일 LG생활건강 주가는 29만6500원에 거래를 마쳤다.
김 연구원은 “LG생활건강이 상반기 깜짝 실적을 기록했던 요인은 미국 사업의 안정적 성장과 다이궁(보따리상) 거래 재개에 따른 면세 사업부의 실적 개선”이라며 “3분기가 다이궁 비수기인 점과 최근 소비재 중심으로 대미 관세 이슈가 불거지고 있는 점 등을 고려하면 미국 사업과 면세에서 반등을 기대하기는 어렵다”고 내다봤다.
3분기 영업이익은 시장 기대치(컨센서스)를 밑돌 것으로 전망됐다.
김 연구원은 “생활용품과 음료 사업부 실적은 컨센서스에 부합하나 화장품 사업부가 다소 아쉬운 성과를 보일 것”이라며 “헤어 브랜드 닥터그루트는 3분기 미국 뷰티 편집숍 세포라에 입점했고 공격적 마케팅을 펼쳤다”고 설명했다.
그는 “이러한 점을 고려하면 2분기와 비교해 3분기 북미 사업부 수익성은 하락할 것”이라고 덧붙였다.
LG생활건강은 올해 3분기 연결기준으로 매출 1조5954억 원, 영업이익 1064억 원을 낼 것으로 전망됐다. 2025년 3분기보다 매출은 1.0%, 영업이익은 130.4% 증가하는 것이다.
원화 강세는 수익성 개선에 긍정적으로 작용할 것으로 전망됐다.
김 연구원은 “지속적 원화 강세가 나타난다면 제품을 자체 생산해 원가율 개선을 기대할 수 있다”며 “내수 매출 비중이 높은 LG생활건강 주가가 화장품부문에서 상대적 강세를 보일 수 있을 것”이라고 내다봤다.
LG생활건강은 2026년 연결기준으로 매출 6조3480억 원, 영업이익 3890억 원을 낼 것으로 전망됐다. 지난해보다 매출은 0.1% 감소하나 영업이익은 127.8% 증가하는 것이다. 김예원 기자