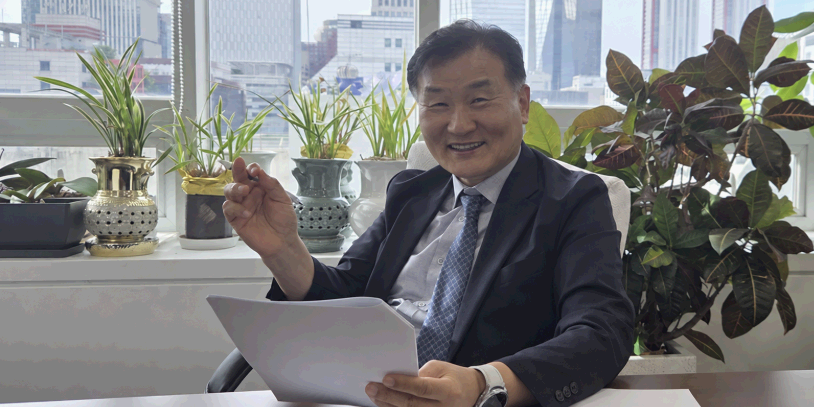
▲ 정병윤 한국리츠협회장이 11일 서울 여의도 한국리츠협회에서 인터뷰를 하고 있다. <비즈니스포스트>
정병윤 한국리츠협회장은 11일 서울 여의도 한국리츠협회에서 비즈니스포스트와 만나 이렇게 말했다. 침체된 국내 상장리츠 시장을 키우기 위해 대기업이 보유한 우량 부동산을 리츠시장으로 끌어들이는 구조를 만들 필요가 있다는 것이다.
정 회장은 “대형 스폰서리츠가 지속적으로 우량자산을 편입하며 성장하면 기관투자자와 개인투자자의 관심을 끌어들이는 벤치마크 역할을 할 수 있다”며 “거래 유동성이 확대되고 시장 인지도가 높아지면 다른 상장리츠에도 긍정적 효과가 확산될 수 있다”고 바라봤다.
스폰서리츠는 대기업이나 금융회사가 보유한 부동산을 기반으로 설립해 스폰서가 지속적으로 자산을 공급하며 성장시키는 리츠를 말한다. SK리츠, 한화리츠, 롯데리츠, 삼성FN리츠 등이 대표적이다.
정 회장에 따르면 리츠 선진시장인 일본에서는 미쓰비시와 미쓰이 등 대기업이 개발하거나 보유한 부동산을 계열 리츠에 넘기고 리츠가 다시 신규 자산을 편입하면서 규모를 키우는 구조가 시장의 한 축으로 자리잡았다.
국내 리츠시장 자산은 지속해서 성장하고 있지만 상장리츠 시장의 평가는 이를 따라가지 못하고 있다.
한국리츠협회에 따르면 국내 전체 리츠 자산은 2021년 78조2천억 원에서 2026년 8월 129조5천억 원으로 65.6% 증가했다. 상장리츠 자산총계도 같은 기간 14조6천억 원에서 29조5천억 원으로 102% 늘었다.
반면 상장리츠 시가총액은 같은 기간 7조4천억 원에서 8조4천억 원으로 13.9% 증가하는 데 그쳤다. 2025년 9조5천억 원까지 늘었던 시가총액도 올해 다시 8조 원대로 내려왔다.
해외와 비교하면 격차는 더욱 크다. 2026년 3월 말 기준 일본과 싱가포르의 상장리츠 시가총액은 각각 152조1천억 원과 115조5천억 원에 이른다.
정 회장은 국내 상장리츠가 충분히 성장하지 못한 배경 가운데 하나로 대형 스폰서리츠의 성장을 제약하는 대기업집단·지주회사 관련 규제를 꼽았다.
리츠가 일정 규모 이상 성장하면 공정거래법상 지주회사 규제를 받을 수 있고, 대기업이 설립하거나 출자한 리츠가 계열사로 편입되면 일반 사업회사와 마찬가지로 지분보유와 출자구조 등에 제약이 생길 수 있다.
리츠는 여러 투자자가 공동으로 자금을 대는 투자기구인 만큼 외부 투자자를 적극 받아야 하지만 지주회사 체제의 지분보유 규제가 적용되면 외부 투자자와 공동출자 구조를 짜거나 자리츠를 활용해 자산을 확대하는 데 제약이 생길 수 있다는 것이다.
정 회장은 기관투자자의 리츠 투자를 가로막는 규제도 개선할 필요가 있다고 봤다.
그는 “예를 들어 리츠에 100만 원을 투자했는데 그 리츠가 1조 원짜리 자산을 가지고 있다면 투자한 100만 원이 아니라 1조 원 전체가 자산 규모에 잡힐 수 있다”며 “부동산은 덩치가 큰 만큼 이런 식으로 자산이 합산되면 5조 원인 공시대상기업집단 기준을 넘기기 쉬워진다”고 말했다.
공시대상기업집단에 포함되면 각종 공시와 이사회 관련 의무 등이 뒤따르는 만큼 연기금과 공제회 입장에서는 리츠 투자를 꺼리게 된다는 설명이다.
외국인 투자자를 유치하기 위해서도 지분 관련 규제를 개선할 필요가 있다고 바라봤다. 대규모 자금을 투자하는 해외 투자자는 경영권을 확보해 의사결정을 직접 하기 원하는 경우가 많은데 리츠 지분을 50% 이상 보유하기 어려운 구조에서는 투자 유인이 낮아질 수 있다는 것이다.
부동산투자회사법상 1인당 주식소유한도는 50%를 넘지 못한다.
정 회장은 외부 자금을 끌어들이는 규제 개선뿐 아니라 상장리츠가 자체적으로 재무구조를 관리할 수 있는 제도도 필요하다고 봤다.
그는 “국내 상장리츠는 90% 이상을 배당해버리기 때문에 자체적으로 유보할 수 있는 재원이 없다”며 “자산 매각 차익을 유보해 빚을 갚거나 더 좋은 자산을 사는 데 쓸 수 있도록 해야 한다”고 말했다.
이어 “최근 제이알글로벌리츠가 유동성 문제를 겪은 것도 우량자산을 보유하고도 자체적으로 활용할 수 있는 유보 재원이 부족했기 때문”이라며 “현재 국토교통부와 국회 측을 접촉하면서 관련 제도를 입법화하기 위해 노력하고 있다”고 말했다.
정 회장은 기업이 보유 부동산을 리츠에 넘기는 구조를 ‘생산적 금융’의 한 형태로 볼 수 있다고도 했다.
기업으로서는 부동산에 묶여 있던 자금을 리츠에 넣어 유동화해 연구개발(R&D)과 신사업, 설비투자 등에 활용할 수 있고 투자자는 기업의 우량 부동산에서 발생하는 수익을 배당으로 나눠 가질 수 있기 때문이다.
다만 당분간 상장리츠의 투자환경이 크게 개선되기는 쉽지 않을 것으로 예상했다. 리츠는 투자자로부터 모은 자금에 대출을 더해 부동산을 사들이는 경우가 많아 금리가 오르면 이자비용 부담이 커진다. 예금과 채권금리까지 높아지면서 배당상품으로서 상대적 투자매력도 떨어진다.
정 회장은 “최근 두 자릿수 배당수익률을 보이는 상장리츠들도 있지만 이는 배당이 크게 늘어서라기보다 주가가 많이 떨어진 영향이 크다”고 말했다.
금리라는 외부 변수뿐 아니라 국내 리츠를 둘러싼 각종 규제 역시 투자자 유입을 막는 요인으로 꼽았다.
정 회장은 국내에서는 리츠를 금융투자기구보다 ‘부동산’으로 보는 인식이 강하다 보니 세제와 공시, 인가 등 각종 규제가 촘촘하게 붙어 있다고 했다.
리츠는 주식회사 형태여서 이사회와 주주총회 절차를 거치는 데다 부동산투자회사법에 따른 별도 인가와 검사, 공시 등의 절차도 밟아야 한다. 비슷한 자산에 투자하는 부동산펀드와 비교해 상대적으로 절차와 규제 부담이 크다.
정 회장의 목표는 리츠를 단순한 부동산 투자상품이 아니라 국민의 장기 배당투자 수단으로 키우는 것이다.
남은 임기 동안 대기업·지주회사 관련 규제 완화와 기관·외국인 투자 규제 개선, 상장리츠의 배당 유보와 자본조달 제도 개선, 취득세·종합부동산세·배당소득분리과세 등 세제지원 확대, 월배당 도입 등을 지속적으로 추진할 계획이다.
정 회장은 “국내 리츠도 미국 상장리츠 리얼티인컴처럼 월배당을 통해 은퇴자 등이 안정적으로 현금흐름을 확보할 수 있는 상품이 돼야 한다”고 말했다.
리츠협회는 중장기적으로 2030년까지 리츠 투자자 100만 명, 상장리츠 50개, 시가총액 20조 원을 달성한다는 목표를 세워두고 있다.
정 회장은 “좋은 부동산을 리츠에 담아 국민들이 그 이익을 함께 나눠 가질 수 있어야 한다”며 “리츠를 단순히 부동산으로만 볼 것이 아니라 기업 자산을 생산적인 곳으로 돌리고 국민에게 안정적 배당 기회를 제공하는 수단으로 봐야 한다”고 말했다.
정 회장은 고려대 경제학과를 졸업하고 서울대에서 행정학 석사학위, 일본 교토대에서 경제정책학 박사학위를 받았다.
1987년 행정고시 29회로 공직에 입문해 건설부 법무담당관실 사무관을 시작으로 국토해양인재개발원장, 원주지방국토관리청장, 국토정책국장 등을 지냈다. 2012년 대통령실 국토해양비서관을 맡았고 2013년 국토교통부 국토도시실장, 2015년 기획조정실장을 거쳤다.
2016년 공직에서 물러난 뒤 2017년부터 2020년까지 대한건설협회 상근부회장을 지낸 후 2021년 7월 한국리츠협회 6대 및 첫 상근회장으로 취임해 현재까지 협회를 이끌고 있다. 임기는 후임 회장이 선임될 때까지 이어진다. 김민정 기자