KT&G 주가가 오를 것으로 분석됐다.
경쟁사의 액상형 전자담배 ‘쥴’ 등 대체 담배의 등장에도 KT&G의 시장 점유율이 점진적으로 확대될 것으로 전망됐다.
차재헌 DB금융투자 연구원은 11일 KT&G의 목표주가를 13만6천 원, 투자의견을 매수(BUY)로 유지했다.
KT&G 주가는 10일 10만1천 원에 장을 마쳤다.
차 연구원은 “새로운 대체 담배의 출현은 KT&G의 기초체력에 장기적으로 악재가 될 수 없다”며 “쥴류의 대체담배는 니코틴 규제(2%이하), 온라인 판매 제한 등으로 시장규모 확대에 일정 부분 한계가 있을 것”이라고 바라봤다.
차 연구원은 "전자담배시장에서 KT&G의 시장 점유율도 점진적으로 확대될 것"이라며 "대체 담배의 담세율(세금 부담비율)은 향후에도 궐련담배보다 낮은 수준에서 유지될 것이고 KT&G의 시장 지배력이 상승 추세를 지속할 가능성이 높다"고 분석했다.
KT&G는 올해 2분기에 연결기준으로 매출 1조2569억 원, 영업이익 3620억 원을 거둘 것으로 추정됐다. 지난해 같은 기간보다 매출은 12.25%, 영업이익은 12% 늘어나는 것이다.
KT&G는 쥴이 출시된 5월25일의 다음날인 5월26일 액상형 전자담배 신제품인 '릴베이퍼'를 출시했다. 쥴은 GS25와 세븐일레븐을 통해 판매되고 있으며 KT&G의 베이퍼는 CU를 통해 유통된다. [비즈니스포스트 고진영 기자]
경쟁사의 액상형 전자담배 ‘쥴’ 등 대체 담배의 등장에도 KT&G의 시장 점유율이 점진적으로 확대될 것으로 전망됐다.
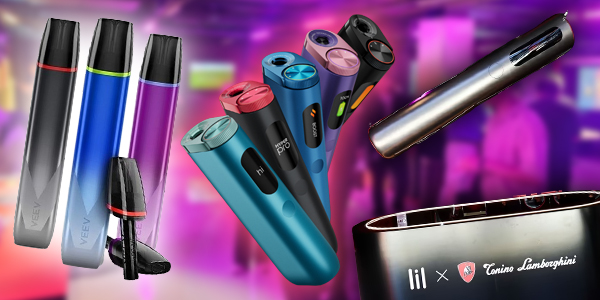
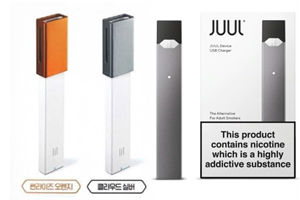
▲ KT&G의 릴 베이퍼(왼쪽)과 쥴랩스의 쥴.
차재헌 DB금융투자 연구원은 11일 KT&G의 목표주가를 13만6천 원, 투자의견을 매수(BUY)로 유지했다.
KT&G 주가는 10일 10만1천 원에 장을 마쳤다.
차 연구원은 “새로운 대체 담배의 출현은 KT&G의 기초체력에 장기적으로 악재가 될 수 없다”며 “쥴류의 대체담배는 니코틴 규제(2%이하), 온라인 판매 제한 등으로 시장규모 확대에 일정 부분 한계가 있을 것”이라고 바라봤다.
차 연구원은 "전자담배시장에서 KT&G의 시장 점유율도 점진적으로 확대될 것"이라며 "대체 담배의 담세율(세금 부담비율)은 향후에도 궐련담배보다 낮은 수준에서 유지될 것이고 KT&G의 시장 지배력이 상승 추세를 지속할 가능성이 높다"고 분석했다.
KT&G는 올해 2분기에 연결기준으로 매출 1조2569억 원, 영업이익 3620억 원을 거둘 것으로 추정됐다. 지난해 같은 기간보다 매출은 12.25%, 영업이익은 12% 늘어나는 것이다.
KT&G는 쥴이 출시된 5월25일의 다음날인 5월26일 액상형 전자담배 신제품인 '릴베이퍼'를 출시했다. 쥴은 GS25와 세븐일레븐을 통해 판매되고 있으며 KT&G의 베이퍼는 CU를 통해 유통된다. [비즈니스포스트 고진영 기자]