[비즈니스포스트] 엘앤에프가 올해 2천억 원이 넘는 흑자를 기록할 가능성이 점쳐진다. 주력 제품인 삼원계 하이니켈 양극재 판매량이 빠르게 늘고 있는 데다, 리튬·인산·철(LFP) 양극재 생산도 본격화하면서 실적 개선에 힘을 실을 것으로 예상된다.
올해는 LFP 양극재 생산량이 적어 실적에 미치는 영향이 크지는 않을 것으로 예상되지만, 내년부터 삼원계 양극재와 함께 회사의 매출 양대 축으로 자리잡을 전망이다.
세계적으로 에너지저장장치(ESS) 설치가 급증하며 LFP 양극재 수요는 회사가 감당할 수 없을 정도로 밀려들고 있다.
LFP 양극재 생산설비 증설에 1년 반 가까운 시간이 걸린다는 점을 고려하면 지금이 투자를 결정할 적기라는 관측이 나온다.
허제홍 엘앤에프 대표이사 사장도 증설과 해외 합작법인 설립 등을 통해 생산능력을 키울 방법을 모색하고 있다.
20일 관련 업계 취재를 종합하면 엘앤에프가 이르면 이달부터 LFP 양극재 생산에 돌입할 것으로 관측된다.
회사는 지난 7월 말부터 LFP 양극재 시제품을 생산했고, 현재 고객사 평가를 기다리고 있는 상황이다.
엘앤에프의 LFP 양극재 생산 자회사 ‘엘앤에프플러스’는 올해 연 3만 톤 규모의 생산라인을 운영할 계획이다. 회사가 설정한 올해 LFP 양극재 생산 목표량은 5500톤 수준으로 전해졌다.
기존 주력 제품인 삼원계 하이니켈 양극재 부문 실적도 개선되고 있다. 가장 큰 이유는 최대 고객사인 테슬라가 로봇 사업과 자율주행택시(사이버캡) 사업을 확대하는 과정에서 4680(지름 46mm, 높이 80mm) 원통형 배터리용 양극재 탑재를 늘리고 있기 때문이다.
올해 4분기 가동이 예정된 현대차그룹과 LG에너지솔루션의 미국 배터리 합작법인 HL-GA 배터리 공장으로 하이니켈 양극재 신규 공급도 이뤄질 것으로 예상된다.
주민우 NH투자증권 연구원은 최근 보고서에서 “엘앤에프의 2027년, 2028년 양극재 판매량 예상치를 모두 상향 조정했다”며 “배터리셀 기업들의 탈중국 양극재 확보 노력이 한창인 가운데 추가 수주 가시성이 높아지고 있다”고 말했다.
허 사장은 내년 LFP 양극재 생산능력을 연간 6만 톤까지 늘릴 계획이다. 다만 일각에서는 글로벌 배터리셀 기업들의 탈중국 LFP 양극재 수요 증가에 따라 회사가 이보다 더 많은 생산능력을 확보하는 게 불가피할 것이란 관측이 나온다.
엘앤에프는 지난 3월 삼성SDI와 1조6천억 원 규모 LFP 양극재 장기 공급계약을 맺었다. SK온과는 북미 LFP 배터리용 양극재 공급을 위한 업무협약(MOU)을 체결했다.
여기에 LG에너지솔루션을 비롯해 글로벌 배터리 기업들과 논의 중인 LFP 양극재 추가 수주를 고려하면 연 6만톤 이상의 증설이 시급하다는 것이다.
메리츠증권의 분석에 따르면 2028년 국내 배터리셀 3사의 LFP 양극재 수요는 44만4천 톤에 달할 것으로 전망된다.
반면 엘앤에프를 포함한 국내 양극재 기업들의 2028년 LFP 양극재 생산능력은 16만 톤 수준에 그칠 것으로 예상된다.
당초 ESS용 배터리 시장이 전기차 배터리 시장을 대체할 수 없을 것이라는 관측과 달리, 인공지능(AI) 관련 인프라 투자 수요가 폭발적으로 늘며 ESS 배터리용 양극재 수요가 급증하는 상황이다.
허 사장은 미국 미트라켐과의 북미 합작법인, 국내 생산설비 증설 2가지 방안을 두고 고심하고 있는 것으로 알려졌다.
미트라켐은 최근 미국 정부로부터 보조금을 확정받아 현지 양극재 공장 착공에 들어갈 준비를 하고 있으며, 국내에는 최대 12만 톤의 LFP 양극재 생산설비를 들여놓을 수 있는 부지를 확보했다.
밀려드는 수요에 증설이 불가피한 상황이지만, 엘앤에프의 고민거리는 부족한 투자 여력이다. 올해 2분기말 기준 회사의 부채비율은 372.8%에 달하며, 1년 내 상환해야 하는 단기 차입금도 7361억 원 수준으로 파악된다.
이런 상황에서 더 이상의 차입은 어려울 것으로 보인다. 허 사장과 특수관계인이 보유한 지분(22.34%)의 대부분이 담보로 잡혀 있어 유상증자도 추진하기 힘들 것으로 분석된다.
가장 유력한 방안은 신주인수권부사채(BW) 혹은 전환사채(CB) 발행이다.
회사는 지난 3월 주주총회를 통해 발행예정주식의 총수를 기존 5500만 주에서 1억 주로 늘렸다. 동시에 전환사채와 신주인수권부사채 발행 한도도 각각 기존 5천억 원에서 7천억 원으로 확대했다.
회사는 지난해 LFP 양극재 생산설비 구축 과정에서도 대규모 BW와 CB를 발행한 바 있다.
엘앤에프 관계자는 비즈니스포스트와 통화에서 “LFP 양극재 생산설비 확대와 관련해 내부적으로 검토하고 있으나, 구체화된 것은 없다”며 “현재는 고객사와 LFP 양극재 생산 시점을 조율하고 있다”고 말했다. 최재원 기자
올해는 LFP 양극재 생산량이 적어 실적에 미치는 영향이 크지는 않을 것으로 예상되지만, 내년부터 삼원계 양극재와 함께 회사의 매출 양대 축으로 자리잡을 전망이다.
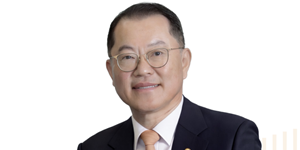
▲ 허제홍 엘앤에프 대표이사 사장이 급증하는 LFP 양극재 수요에 대비해 생산설비 증설을 고민하고 있다. <엘앤에프>
세계적으로 에너지저장장치(ESS) 설치가 급증하며 LFP 양극재 수요는 회사가 감당할 수 없을 정도로 밀려들고 있다.
LFP 양극재 생산설비 증설에 1년 반 가까운 시간이 걸린다는 점을 고려하면 지금이 투자를 결정할 적기라는 관측이 나온다.
허제홍 엘앤에프 대표이사 사장도 증설과 해외 합작법인 설립 등을 통해 생산능력을 키울 방법을 모색하고 있다.
20일 관련 업계 취재를 종합하면 엘앤에프가 이르면 이달부터 LFP 양극재 생산에 돌입할 것으로 관측된다.
회사는 지난 7월 말부터 LFP 양극재 시제품을 생산했고, 현재 고객사 평가를 기다리고 있는 상황이다.
엘앤에프의 LFP 양극재 생산 자회사 ‘엘앤에프플러스’는 올해 연 3만 톤 규모의 생산라인을 운영할 계획이다. 회사가 설정한 올해 LFP 양극재 생산 목표량은 5500톤 수준으로 전해졌다.
기존 주력 제품인 삼원계 하이니켈 양극재 부문 실적도 개선되고 있다. 가장 큰 이유는 최대 고객사인 테슬라가 로봇 사업과 자율주행택시(사이버캡) 사업을 확대하는 과정에서 4680(지름 46mm, 높이 80mm) 원통형 배터리용 양극재 탑재를 늘리고 있기 때문이다.
올해 4분기 가동이 예정된 현대차그룹과 LG에너지솔루션의 미국 배터리 합작법인 HL-GA 배터리 공장으로 하이니켈 양극재 신규 공급도 이뤄질 것으로 예상된다.
주민우 NH투자증권 연구원은 최근 보고서에서 “엘앤에프의 2027년, 2028년 양극재 판매량 예상치를 모두 상향 조정했다”며 “배터리셀 기업들의 탈중국 양극재 확보 노력이 한창인 가운데 추가 수주 가시성이 높아지고 있다”고 말했다.
허 사장은 내년 LFP 양극재 생산능력을 연간 6만 톤까지 늘릴 계획이다. 다만 일각에서는 글로벌 배터리셀 기업들의 탈중국 LFP 양극재 수요 증가에 따라 회사가 이보다 더 많은 생산능력을 확보하는 게 불가피할 것이란 관측이 나온다.
엘앤에프는 지난 3월 삼성SDI와 1조6천억 원 규모 LFP 양극재 장기 공급계약을 맺었다. SK온과는 북미 LFP 배터리용 양극재 공급을 위한 업무협약(MOU)을 체결했다.
▲ 엘앤에프의 LFP 양극재 생산 자회사 엘앤에프플러스의 대구 공장 전경. <엘앤에프>
여기에 LG에너지솔루션을 비롯해 글로벌 배터리 기업들과 논의 중인 LFP 양극재 추가 수주를 고려하면 연 6만톤 이상의 증설이 시급하다는 것이다.
메리츠증권의 분석에 따르면 2028년 국내 배터리셀 3사의 LFP 양극재 수요는 44만4천 톤에 달할 것으로 전망된다.
반면 엘앤에프를 포함한 국내 양극재 기업들의 2028년 LFP 양극재 생산능력은 16만 톤 수준에 그칠 것으로 예상된다.
당초 ESS용 배터리 시장이 전기차 배터리 시장을 대체할 수 없을 것이라는 관측과 달리, 인공지능(AI) 관련 인프라 투자 수요가 폭발적으로 늘며 ESS 배터리용 양극재 수요가 급증하는 상황이다.
허 사장은 미국 미트라켐과의 북미 합작법인, 국내 생산설비 증설 2가지 방안을 두고 고심하고 있는 것으로 알려졌다.
미트라켐은 최근 미국 정부로부터 보조금을 확정받아 현지 양극재 공장 착공에 들어갈 준비를 하고 있으며, 국내에는 최대 12만 톤의 LFP 양극재 생산설비를 들여놓을 수 있는 부지를 확보했다.
밀려드는 수요에 증설이 불가피한 상황이지만, 엘앤에프의 고민거리는 부족한 투자 여력이다. 올해 2분기말 기준 회사의 부채비율은 372.8%에 달하며, 1년 내 상환해야 하는 단기 차입금도 7361억 원 수준으로 파악된다.
이런 상황에서 더 이상의 차입은 어려울 것으로 보인다. 허 사장과 특수관계인이 보유한 지분(22.34%)의 대부분이 담보로 잡혀 있어 유상증자도 추진하기 힘들 것으로 분석된다.
가장 유력한 방안은 신주인수권부사채(BW) 혹은 전환사채(CB) 발행이다.
회사는 지난 3월 주주총회를 통해 발행예정주식의 총수를 기존 5500만 주에서 1억 주로 늘렸다. 동시에 전환사채와 신주인수권부사채 발행 한도도 각각 기존 5천억 원에서 7천억 원으로 확대했다.
회사는 지난해 LFP 양극재 생산설비 구축 과정에서도 대규모 BW와 CB를 발행한 바 있다.
엘앤에프 관계자는 비즈니스포스트와 통화에서 “LFP 양극재 생산설비 확대와 관련해 내부적으로 검토하고 있으나, 구체화된 것은 없다”며 “현재는 고객사와 LFP 양극재 생산 시점을 조율하고 있다”고 말했다. 최재원 기자