KT&G 주가가 오를 것으로 전망됐다.
국내에서는 전자담배, 홍삼, 부동산 등 모든 부문에서 매출이 늘어나고 해외에서 담배 매출도 회복할 것으로 예상됐다.
조미진 NH투자증권 연구원은 8일 KT&G 목표주가를 13만5천 원, 투자의견을 매수(BUY)로 유지했다.
KT&G 주가는 7일 10만500원으로 장을 마감했다.
조 연구원은 “KT&G는 2019년 국내에서 전자담배, 홍삼, 부동산 등 모든 사업부에서 매출이 고르게 늘어날 것”이라며 “해외에서 담배 판매 성과도 회복하고 있다”고 바라봤다.
특히 국내에서 평균 판매단가가 일반 궐련담배보다 46.7% 높은 전자담배 매출이 늘어날 것으로 예상됐다.
KT&G는 2018년 4분기 일반 궐련담배 출하량도 증가세로 전환하고 궐련형 전자담배 시장 점율은 22% 수준으로 상승했을 것으로 추정됐다.
전자담배는 판매량 증가와 함께 생산 효율성도 개선돼 마진율도 30% 넘은 것으로 분석됐다.
부동산 매출은 2018년 4분기 수원 분양으로 늘어났을 것으로 예상됐다.
KT&G는 2018년 매출 4조4480억 원, 영업이익 1조2310억 원을 거둔 것으로 추산됐다. 2017년보다 매출은 4.7%, 영업이익은 1.4% 줄어든 것이다. [비즈니스포스트 김수연 기자]
국내에서는 전자담배, 홍삼, 부동산 등 모든 부문에서 매출이 늘어나고 해외에서 담배 매출도 회복할 것으로 예상됐다.
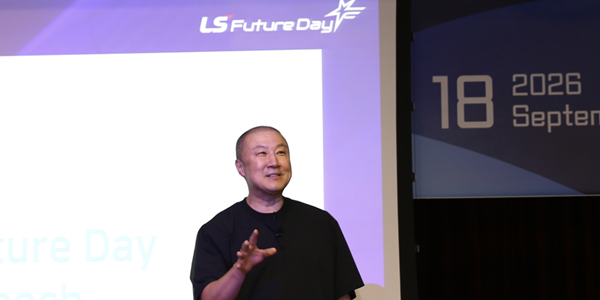
▲ 백복인 KT&G 대표이사 사장.
조미진 NH투자증권 연구원은 8일 KT&G 목표주가를 13만5천 원, 투자의견을 매수(BUY)로 유지했다.
KT&G 주가는 7일 10만500원으로 장을 마감했다.
조 연구원은 “KT&G는 2019년 국내에서 전자담배, 홍삼, 부동산 등 모든 사업부에서 매출이 고르게 늘어날 것”이라며 “해외에서 담배 판매 성과도 회복하고 있다”고 바라봤다.
특히 국내에서 평균 판매단가가 일반 궐련담배보다 46.7% 높은 전자담배 매출이 늘어날 것으로 예상됐다.
KT&G는 2018년 4분기 일반 궐련담배 출하량도 증가세로 전환하고 궐련형 전자담배 시장 점율은 22% 수준으로 상승했을 것으로 추정됐다.
전자담배는 판매량 증가와 함께 생산 효율성도 개선돼 마진율도 30% 넘은 것으로 분석됐다.
부동산 매출은 2018년 4분기 수원 분양으로 늘어났을 것으로 예상됐다.
KT&G는 2018년 매출 4조4480억 원, 영업이익 1조2310억 원을 거둔 것으로 추산됐다. 2017년보다 매출은 4.7%, 영업이익은 1.4% 줄어든 것이다. [비즈니스포스트 김수연 기자]