HDC그룹이 지주회사인 HDC의 유상증자를 통해 지주회사체제를 강화했지만 계열사 주식의 투자매력은 하락한 것으로 분석됐다.
라진성 키움증권 연구원은 20일 “HDC의 유상증자를 통한 지주회사체제 강화는 그룹에게는 최상의 결과를 줬지만 투자자에게는 아쉬움을 줬다”고 바라봤다.
HDC는 HDC현대산업개발 주주들에게 주식을 현물출자 받고 그 대가로 HDC 신주를 발행해 배정하는 방식의 유상증자를 추진하고 있다.
18일까지 HDC현대산업개발의 기명식 보통주식 보유자들로부터 공개매수 청약을 받은 결과 공개매수 주식수량은 1140만5239주로 확정됐고 이에 따라 HDC는 신주를 2829만5761주 발행하게 됐다.
라 연구원은 “HDC그룹은 이번 유상증자를 통해 지주회사 요건을 충족하게 됐으며 현재 자회사 지분율을 강화하는 방향으로 입법예고 돼 있는 ‘공정거래법 전부 개정안’ 요건도 만족하게 됐다”고 파악했다.
HDC가 이번 유상증자를 마무리하면 시가총액은 19일 종가 기준으로 기존 8100억 원에서 1조5300억 원으로 늘어난다.
HDC의 최대주주인 정몽규 HDC그룹 회장의 지분율은 기존 13.36%에서 31.41%로 증가하고 HDC의 HDC현대산업개발 지분율도 기존 7.03%에서 32.99%로 확대된다.
이번 유상증자의 신주권 교부 예정일은 10월10일, 신주권 상장 예정일은 10월11일이다.
HDC와 HDC현대산업개발은 이번 유상증자에 따른 지주회사체제 강화로 투자매력이 다소 감소한 것으로 분석됐다.
라 연구원은 “사업회사인 HDC현대산업개발은 자체사업 비중이 높아 새로운 국제회계기준(IFRS15) 도입에 따라 분기별 실적 변동성도 커질 수 있다”며 “신규 토지 확보가 점차 어려워지는 상황에서 올해 용지투자 목표도 기존 4279억 원에서 2천억 원으로 하향했다”고 파악했다.
3분기부터 입주가 예정된 사업이 없어 하반기 매출이 큰 폭으로 감소할 수 있다는 점도 부담으로 꼽혔다.
라 연구원은 “지주회사인 HDC는 HDC아이서비스의 상장을 취소했다”며 “그동안 히든밸류로 여겨졌던 인프라 자산도 중장기적으로 사업회사로 인도되는 것으로 파악돼 분할 당시 기대와 달리 투자 매력도가 줄었다”고 바라봤다.
라 연구원은 아직 분할 초기인 만큼 분석에 어려움이 있다며 HDC와 HDC현대산업개발 주식의 투자의견과 목표주가는 따로 제시하지 않았다. [비즈니스포스트 이한재 기자]
라진성 키움증권 연구원은 20일 “HDC의 유상증자를 통한 지주회사체제 강화는 그룹에게는 최상의 결과를 줬지만 투자자에게는 아쉬움을 줬다”고 바라봤다.
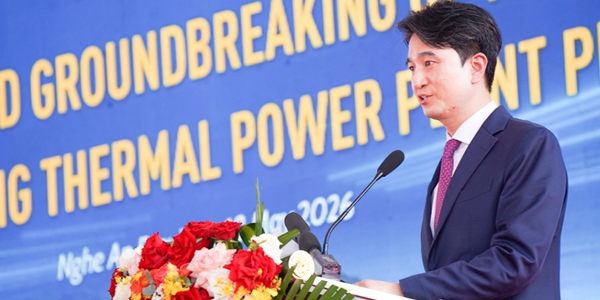
▲ 정몽규 HDC그룹 회장.
HDC는 HDC현대산업개발 주주들에게 주식을 현물출자 받고 그 대가로 HDC 신주를 발행해 배정하는 방식의 유상증자를 추진하고 있다.
18일까지 HDC현대산업개발의 기명식 보통주식 보유자들로부터 공개매수 청약을 받은 결과 공개매수 주식수량은 1140만5239주로 확정됐고 이에 따라 HDC는 신주를 2829만5761주 발행하게 됐다.
라 연구원은 “HDC그룹은 이번 유상증자를 통해 지주회사 요건을 충족하게 됐으며 현재 자회사 지분율을 강화하는 방향으로 입법예고 돼 있는 ‘공정거래법 전부 개정안’ 요건도 만족하게 됐다”고 파악했다.
HDC가 이번 유상증자를 마무리하면 시가총액은 19일 종가 기준으로 기존 8100억 원에서 1조5300억 원으로 늘어난다.
HDC의 최대주주인 정몽규 HDC그룹 회장의 지분율은 기존 13.36%에서 31.41%로 증가하고 HDC의 HDC현대산업개발 지분율도 기존 7.03%에서 32.99%로 확대된다.
이번 유상증자의 신주권 교부 예정일은 10월10일, 신주권 상장 예정일은 10월11일이다.
HDC와 HDC현대산업개발은 이번 유상증자에 따른 지주회사체제 강화로 투자매력이 다소 감소한 것으로 분석됐다.
라 연구원은 “사업회사인 HDC현대산업개발은 자체사업 비중이 높아 새로운 국제회계기준(IFRS15) 도입에 따라 분기별 실적 변동성도 커질 수 있다”며 “신규 토지 확보가 점차 어려워지는 상황에서 올해 용지투자 목표도 기존 4279억 원에서 2천억 원으로 하향했다”고 파악했다.
3분기부터 입주가 예정된 사업이 없어 하반기 매출이 큰 폭으로 감소할 수 있다는 점도 부담으로 꼽혔다.
라 연구원은 “지주회사인 HDC는 HDC아이서비스의 상장을 취소했다”며 “그동안 히든밸류로 여겨졌던 인프라 자산도 중장기적으로 사업회사로 인도되는 것으로 파악돼 분할 당시 기대와 달리 투자 매력도가 줄었다”고 바라봤다.
라 연구원은 아직 분할 초기인 만큼 분석에 어려움이 있다며 HDC와 HDC현대산업개발 주식의 투자의견과 목표주가는 따로 제시하지 않았다. [비즈니스포스트 이한재 기자]