롯데케미칼 주가가 오를 것으로 예상됐다.
미국에서 제품 공급 능력을 확대하는 데 힘입어 내년부터 실적이 지속적으로 늘어날 것으로 전망됐다.

이응주 신한금융투자 연구원은 1일 롯데케미칼 투자의견을 매수(buy)로, 목표주가를 45만 원으로 유지했다.
7월31일 롯데케미칼 주가는 35만9500원으로 장을 마쳤다.
이 연구원은 “롯데케미칼은 미국 공장을 새로 가동하는 데 힘입어 내년부터 실적이 늘어날 것”이라며 “높은 성장 잠재력을 감안하면 주가에 상승 여력이 있다”고 바라봤다.
롯데케미칼은 2019년 4월 미국 앨라배마 공장을 가동할 것으로 예정됐다.
공장을 가동하면 연간 생산량이 애초보다 30% 늘어난다.
미국 앨라배마주 어번에 아크릴로니트릴부타디엔스타이렌(ABS)와 폴리카보네이트(PC)의 생산설비를 갖추고 있는데 이를 증설하는 작업을 진행하고 있다. 두 제품은 롯데케미칼 계열사인 롯데첨단소재의 대표 제품으로 꼽힌다.
롯데케미칼은 2019년 연결기준으로 매출 18조2547억 원, 영업이익 2조5470억 원을 거둘 것으로 전망됐다. 올해 실적 전망치보다 매출은 5.9%, 영업이익은 0.3% 늘어나는 것이다.
롯데케미칼은 중국에서 수요 부진을 겪어 올해 하반기 영업이익이 줄어들 것으로 보인다.
이 연구원은 “롯데케미칼은 하반기 수익 악화를 피할 수 없을 것”이라며 “미국과 중국 무역분쟁과 위안화 약세 등 요인이 중국 수요에 지속적으로 악영향을 끼칠 것”이라고 바라봤다.
롯데케미칼은 올해 하반기 연결기준으로 매출 8조7830억 원, 영업이익 1조1760억 원을 거둘 것으로 전망됐다. 지난해 하반기보다 매출은 9.4%, 영업이익은 20.7% 감소하는 것이다. [비즈니스포스트 박경훈 기자]
미국에서 제품 공급 능력을 확대하는 데 힘입어 내년부터 실적이 지속적으로 늘어날 것으로 전망됐다.
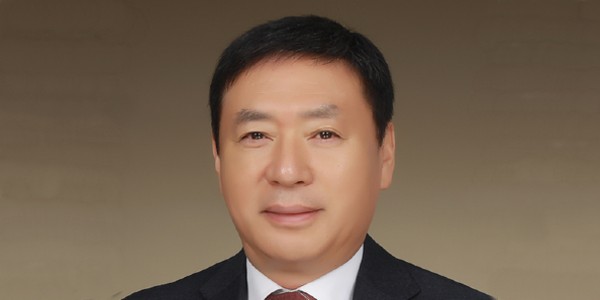
▲ 김교현 롯데케미칼 대표이사 사장.
이응주 신한금융투자 연구원은 1일 롯데케미칼 투자의견을 매수(buy)로, 목표주가를 45만 원으로 유지했다.
7월31일 롯데케미칼 주가는 35만9500원으로 장을 마쳤다.
이 연구원은 “롯데케미칼은 미국 공장을 새로 가동하는 데 힘입어 내년부터 실적이 늘어날 것”이라며 “높은 성장 잠재력을 감안하면 주가에 상승 여력이 있다”고 바라봤다.
롯데케미칼은 2019년 4월 미국 앨라배마 공장을 가동할 것으로 예정됐다.
공장을 가동하면 연간 생산량이 애초보다 30% 늘어난다.
미국 앨라배마주 어번에 아크릴로니트릴부타디엔스타이렌(ABS)와 폴리카보네이트(PC)의 생산설비를 갖추고 있는데 이를 증설하는 작업을 진행하고 있다. 두 제품은 롯데케미칼 계열사인 롯데첨단소재의 대표 제품으로 꼽힌다.
롯데케미칼은 2019년 연결기준으로 매출 18조2547억 원, 영업이익 2조5470억 원을 거둘 것으로 전망됐다. 올해 실적 전망치보다 매출은 5.9%, 영업이익은 0.3% 늘어나는 것이다.
롯데케미칼은 중국에서 수요 부진을 겪어 올해 하반기 영업이익이 줄어들 것으로 보인다.
이 연구원은 “롯데케미칼은 하반기 수익 악화를 피할 수 없을 것”이라며 “미국과 중국 무역분쟁과 위안화 약세 등 요인이 중국 수요에 지속적으로 악영향을 끼칠 것”이라고 바라봤다.
롯데케미칼은 올해 하반기 연결기준으로 매출 8조7830억 원, 영업이익 1조1760억 원을 거둘 것으로 전망됐다. 지난해 하반기보다 매출은 9.4%, 영업이익은 20.7% 감소하는 것이다. [비즈니스포스트 박경훈 기자]