

SK하이닉스 목표주가가 낮아졌다.
삼성전자가 지속적으로 하락하고 있는 D램의 시장 점유율을 끌어올리는 쪽으로 전략을 수정할 가능성이 높아 SK하이닉스가 D램 가격 하락에 따른 악영향을 받을 것으로 전망됐다.
김선우 메리츠종금증권 연구원은 23일 SK하이닉스 목표주가를 기존 11만8천 원에서 8만9천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)에서 중립(HOLD)으로 바꿔 제시했다.
20일 SK하이닉스 주가는 전날보다 2.66% 떨어진 8만7900원에 장을 마감했다.
김 연구원은 “삼성전자가 그동안 글로벌 D램시장에서 수익성 위주의 전략을 유지했지만 최근 들어 공급 점유율이 하락한 만큼 전략을 선회할 가능성이 충분하다”고 바라봤다.
메리츠종금증권에 따르면 삼성전자가의 D램시장 점유율은 2016년 3분기 50.2%를 보인 이후 지속적으로 하락해 올해 2분기 44%까지 낮아졌다.
김 연구원은 “삼성전자가 수익성 우선 정책을 펼치는 동안 마이크론, SK하이닉스 등 경쟁회사들은 시장 내 점유율을 키우며 매출과 수익성을 높였다”며 “업황 변화의 주도권을 경쟁회사에 빼앗기지 않으려면 공급 점유율을 높여야 할 것”이라고 내다봤다.
이에 따라 SK하이닉스는 D램 판매가격 하락에 발목 잡혀 4분기부터 실적에 영향을 받을 것으로 예상됐다.
김 연구원은 “삼성전자의 전략 변화는 D램 업황에 변곡점으로 작용해왔다”며 “선두회사가 장기 및 대량계약을 추구하며 D램 판매가격 하락을 초래해 SK하이닉스 실적이 줄어들 수도 있다”고 내다봤다.
SK하이닉스는 올해 4분기 매출 11조60억 원, 영업이익 5조4140억 원을 낼 것으로 추산됐다.
올해 2분기에 매출 10조3510억 원을 냈을 것으로, 3분기에는 11조4190억 원을 내 최대치를 달성할 것으로 예상됐지만 4분기부터 매출이 줄 것으로 전망됐다. [비즈니스포스트 윤준영 기자]
삼성전자가 지속적으로 하락하고 있는 D램의 시장 점유율을 끌어올리는 쪽으로 전략을 수정할 가능성이 높아 SK하이닉스가 D램 가격 하락에 따른 악영향을 받을 것으로 전망됐다.
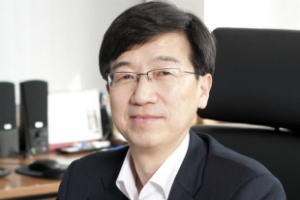
▲ 박성욱 SK하이닉스 대표이사 부회장.
김선우 메리츠종금증권 연구원은 23일 SK하이닉스 목표주가를 기존 11만8천 원에서 8만9천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)에서 중립(HOLD)으로 바꿔 제시했다.
20일 SK하이닉스 주가는 전날보다 2.66% 떨어진 8만7900원에 장을 마감했다.
김 연구원은 “삼성전자가 그동안 글로벌 D램시장에서 수익성 위주의 전략을 유지했지만 최근 들어 공급 점유율이 하락한 만큼 전략을 선회할 가능성이 충분하다”고 바라봤다.
메리츠종금증권에 따르면 삼성전자가의 D램시장 점유율은 2016년 3분기 50.2%를 보인 이후 지속적으로 하락해 올해 2분기 44%까지 낮아졌다.
김 연구원은 “삼성전자가 수익성 우선 정책을 펼치는 동안 마이크론, SK하이닉스 등 경쟁회사들은 시장 내 점유율을 키우며 매출과 수익성을 높였다”며 “업황 변화의 주도권을 경쟁회사에 빼앗기지 않으려면 공급 점유율을 높여야 할 것”이라고 내다봤다.
이에 따라 SK하이닉스는 D램 판매가격 하락에 발목 잡혀 4분기부터 실적에 영향을 받을 것으로 예상됐다.
김 연구원은 “삼성전자의 전략 변화는 D램 업황에 변곡점으로 작용해왔다”며 “선두회사가 장기 및 대량계약을 추구하며 D램 판매가격 하락을 초래해 SK하이닉스 실적이 줄어들 수도 있다”고 내다봤다.
SK하이닉스는 올해 4분기 매출 11조60억 원, 영업이익 5조4140억 원을 낼 것으로 추산됐다.
올해 2분기에 매출 10조3510억 원을 냈을 것으로, 3분기에는 11조4190억 원을 내 최대치를 달성할 것으로 예상됐지만 4분기부터 매출이 줄 것으로 전망됐다. [비즈니스포스트 윤준영 기자]








