LG생활건강 목표주가가 높아졌다. 화장품 브랜드 ‘후’가 꾸준히 성장할 것으로 전망됐다.
김영옥 KTB투자증권 연구원은 25일 LG생활건강 목표주가를 123만 원에서 150만 원으로 높여 잡았다. 투자의견은 중립(HOLD)에서 매수(BUY)로 조정했다.
24일 LG생활건강 주가는 전날과 동일한 126만7천 원으로 장을 마쳤다.
김 연구원은 “주요 화장품 브랜드인 후가 아직도 30%가 넘는 높은 성장률을 보이고 있다”며 “LG생활건강이 화장품부문에서 수익성을 높이는 데 상당한 기여를 하고 있다”고 바라봤다.
LG생활건강은 고가 화장품 브랜드에 주력하고 있는데 후, ‘오휘’, ‘숨’ 등이 대표적이다. 특히 중국에서 큰 인기를 끌고 있다. 올해 1분기 고가 화장품 브랜드의 중국 매출은 지난해보다 89% 급증했다.
최근 일본 화장품회사 에이본재팬을 인수한 점도 LG생활건강 실적에 긍정적 요인으로 꼽혔다.
김 연구원은 “LG생활건강이 일본 자회사 긴자스테파니를 통해 일본에서 사업을 강화할 것”이라며 “고객과 접점을 늘릴 수 있는 유통채널을 확대해 현지화를 꾀할 것”이라고 내다봤다.
LG생활건강은 100% 지분을 보유한 일본 자회사 긴자스테파니가 에이본재팬을 약 105억 엔(1050억 원)에 인수하는 계약을 맺었다고 24일 밝혔다.
에이본재팬은 1968년 일본 도쿄에서 사업을 시작한 뒤 50년 동안 일본에서 화장품사업을 해오고 있다. 지난해 매출은 1천억 원 수준이다. [비즈니스포스트 윤준영 기자]
김영옥 KTB투자증권 연구원은 25일 LG생활건강 목표주가를 123만 원에서 150만 원으로 높여 잡았다. 투자의견은 중립(HOLD)에서 매수(BUY)로 조정했다.
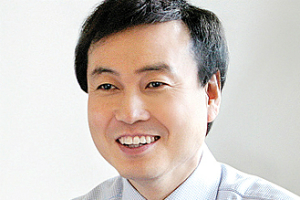
▲ 차석용 LG생활건강 대표이사 부회장.
24일 LG생활건강 주가는 전날과 동일한 126만7천 원으로 장을 마쳤다.
김 연구원은 “주요 화장품 브랜드인 후가 아직도 30%가 넘는 높은 성장률을 보이고 있다”며 “LG생활건강이 화장품부문에서 수익성을 높이는 데 상당한 기여를 하고 있다”고 바라봤다.
LG생활건강은 고가 화장품 브랜드에 주력하고 있는데 후, ‘오휘’, ‘숨’ 등이 대표적이다. 특히 중국에서 큰 인기를 끌고 있다. 올해 1분기 고가 화장품 브랜드의 중국 매출은 지난해보다 89% 급증했다.
최근 일본 화장품회사 에이본재팬을 인수한 점도 LG생활건강 실적에 긍정적 요인으로 꼽혔다.
김 연구원은 “LG생활건강이 일본 자회사 긴자스테파니를 통해 일본에서 사업을 강화할 것”이라며 “고객과 접점을 늘릴 수 있는 유통채널을 확대해 현지화를 꾀할 것”이라고 내다봤다.
LG생활건강은 100% 지분을 보유한 일본 자회사 긴자스테파니가 에이본재팬을 약 105억 엔(1050억 원)에 인수하는 계약을 맺었다고 24일 밝혔다.
에이본재팬은 1968년 일본 도쿄에서 사업을 시작한 뒤 50년 동안 일본에서 화장품사업을 해오고 있다. 지난해 매출은 1천억 원 수준이다. [비즈니스포스트 윤준영 기자]