

에쓰오일이 고배당과 실적 증가에 힘입어 올해 기업가치가 높아질 것으로 전망됐다.
노우호 메리츠종금증권 연구원은 21일 “에쓰오일이 주주친화적 배당정책을 유지해 배당주로서 자리매김했다”며 “올해 에쓰오일은 수익성도 좋아져 주식의 투자가치가 더욱 높아질 것”이라고 바라봤다.
에쓰오일은 20일 2017년 결산배당으로 보통주 1주 당 4700원, 우선주 1주당 4725원씩 현금배당을 한다고 공시했다.
지난해 8월 중간배당으로 보통주 1주당 1200원도 지급했는데 지난해 보통주 1주 당 모두 5900원을 지급한 셈이다.
노 연구원은 “에쓰오일은 2017년 배당성향 53%를 보이며 지난해에 이어 올해도 50%가 넘는 배당성향을 유지했다”며 “지난해 주요 경쟁사의 평균 배당성향 34.1%보다 높다”고 파악했다.
에쓰오일은 올해 실적도 늘어날 것으로 전망됐다.
국제 정유시장에서 공급부족이 예상되는 가운데 에쓰오일은 하반기부터 새 고도화설비를 가동한다.
노 연구원은 “올해 정유업황은 세계적으로 경기가 확장국면에 들면서 수요가 늘어나는 데 비해 정제설비의 증설은 많지 않아 상대적으로 공급은 부족해질 것”이라며 “에쓰오일은 하반기부터 새 고도화설비를 가동하면서 공급 확대와 포트폴리오 다변화 등으로 수익성이 좋아질 것”이라고 내다봤다.
에쓰오일은 지난해 거둔 사상 최대 순이익을 올해 경신할 가능성이 큰 것으로 전망됐다.
에쓰오일은 올해 매출 22조6237억 원, 영업이익, 1조9946억 원을 낼 것으로 예상됐다. 지난해보다 매출은 8.3%, 영업이익은 36.4% 늘어나는 것이다. [비즈니스포스트 이상호 기자]
노우호 메리츠종금증권 연구원은 21일 “에쓰오일이 주주친화적 배당정책을 유지해 배당주로서 자리매김했다”며 “올해 에쓰오일은 수익성도 좋아져 주식의 투자가치가 더욱 높아질 것”이라고 바라봤다.
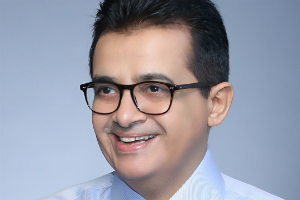
▲ 오스만 알 감디 에쓰오일 CEO.
에쓰오일은 20일 2017년 결산배당으로 보통주 1주 당 4700원, 우선주 1주당 4725원씩 현금배당을 한다고 공시했다.
지난해 8월 중간배당으로 보통주 1주당 1200원도 지급했는데 지난해 보통주 1주 당 모두 5900원을 지급한 셈이다.
노 연구원은 “에쓰오일은 2017년 배당성향 53%를 보이며 지난해에 이어 올해도 50%가 넘는 배당성향을 유지했다”며 “지난해 주요 경쟁사의 평균 배당성향 34.1%보다 높다”고 파악했다.
에쓰오일은 올해 실적도 늘어날 것으로 전망됐다.
국제 정유시장에서 공급부족이 예상되는 가운데 에쓰오일은 하반기부터 새 고도화설비를 가동한다.
노 연구원은 “올해 정유업황은 세계적으로 경기가 확장국면에 들면서 수요가 늘어나는 데 비해 정제설비의 증설은 많지 않아 상대적으로 공급은 부족해질 것”이라며 “에쓰오일은 하반기부터 새 고도화설비를 가동하면서 공급 확대와 포트폴리오 다변화 등으로 수익성이 좋아질 것”이라고 내다봤다.
에쓰오일은 지난해 거둔 사상 최대 순이익을 올해 경신할 가능성이 큰 것으로 전망됐다.
에쓰오일은 올해 매출 22조6237억 원, 영업이익, 1조9946억 원을 낼 것으로 예상됐다. 지난해보다 매출은 8.3%, 영업이익은 36.4% 늘어나는 것이다. [비즈니스포스트 이상호 기자]








