

조동길 한솔그룹 회장이 2021년에는 신사업을 넓히기 위한 인수합병에 적극적으로 나설까?
조 회장은 신사업 확보의 의지를 꾸준히 보여 왔는데 올해 그룹 핵심 계열사인 한솔제지의 투자여력이 탄탄해진 만큼 내년 인수합병시장에 나오는 매물들을 주시할 것으로 예상된다.
18일 증권사 분석을 종합해보면 올해 한솔제지는 순이익이 2019년보다 2배 이상 뛴 840억 원에 이를 것으로 예상된다.
포장용 백판지 등을 생산하는 산업용지부문이 코로나19의 반사이익으로 이익률이 지난해 14.3%에서 2020년 20.3%로 뛰어 전체 수익성 개선을 이끈 것으로 분석된다.
한솔제지는 연결기준 현금 및 현금성자산 보유량이 지난해 267억 원에서 올해 3분기 말 78억 원으로 줄었다.
하지만 한솔제지가 애초 현금을 많이 보유하지 않는 경영기조를 수립하고 있다는 점을 고려하면 이는 큰 문제가 되지 않는 것으로 보인다. 오히려 1년 안에 회수할 수 있는 단기 매출채권을 2137억 원어치 보유한 점이 주목된다.
같은 기간 한솔제지의 부채비율은 184.8%에서 165.8%로 낮아졌다. 차입금과 차입부채, 리스부채 등을 모두 더한 외부 조달금액의 합계치는 8524억 원에서 7786억 원으로 줄었다.
한솔제지가 인수합병에 나설 여건이 갖춰진 셈이다.
한솔제지는 11월 한솔이엠이 지분 99.99%를 333억 원에 사들여 자회사로 편입했다. 한솔이엠이는 그동안 모회사 한솔홀딩스의 자회사로 있었는데 지배구조가 개편됐다.
한솔이엠이는 환경, 에너지, 수처리 등 친환경사업을 진행하는 계열사로 한솔제지의 공장설비 유지보수도 담당하고 있다.
한솔제지 관점에서 이번 인수는 전망 좋은 계열사를 직접 자회사로 둬 성장성을 높이고 사업시너지도 강화하는 효과를 거둔 것이라고 할 수 있다.
한솔제지는 한솔그룹 전체 매출의 40%가량을 혼자 내는 그룹의 ‘몸통’이다. 조 회장도 그룹 지주사 한솔홀딩스의 최대주주에 머무르지 않고 한솔제지 경영에 깊숙이 관여하고 있다.
2010년대 중반 들어 산업계에 디지털 바람이 불면서 제지업은 사양산업으로 여겨지고 있다. 이에 따라 조 회장은 계열사들의 신사업 추진에 더욱 관심을 보이고 있다.
한솔그룹 관계자는 “새 성장동력을 확보하는 것은 그룹 모든 계열사의 주요 과제다”며 “특히 한솔제지도 인수합병을 포함한 여러 선택지를 열어두고 검토하고 있다”고 말했다.
제지업계 한 관계자도 “제지회사들이 코로나19로 반사이익을 보기는 했지만 전반적으로 산업의 디지털 전환이 계속되는 한 제지업의 근본적 한계는 여전하다”며 “재무적 여력을 갖춘 제지회사들은 인수합병에 적극적으로 나설 수 있다”고 말했다.
조 회장은 꾸준히 인수합병을 타진해왔다.
조 회장은 2020년 신년사에서 “그동안 지속적으로 검토해 왔던 사업 포트폴리오 확충 작업을 본격화해야 한다”며 “인수합병을 포함해 스타트업 투자나 합작회사 설립 등 다양한 신사업 진입 옵션을 확보해야 한다”고 말했다.
2019년 인수합병시장에 태림포장과 전주페이퍼가 동시에 매물로 나왔을 때 제지업계는 한솔제지가 두 회사 가운데 적어도 한 곳은 인수할 가능성이 높다고 봤다.
당시 한솔제지도 두 회사의 인수합병을 전략적으로 검토하고 있다고 공시를 통해 밝혔으며 태림포장은 예비인수후보 자격으로 본입찰을 위한 실사까지 진행했다. 그러나 결국 두 인수전에서 모두 발을 뺐다.
한솔제지는 2018년 말 기준으로 부채비율이 206.9%에 이르렀다. 당시 재무적 부담에 부담을 느꼈던 것으로 보인다.
제지업계에서는 2021년 조동길 회장이 인수합병에 어떻게 나설지 주목하고 있다. [비즈니스포스트 강용규 기자]
조 회장은 신사업 확보의 의지를 꾸준히 보여 왔는데 올해 그룹 핵심 계열사인 한솔제지의 투자여력이 탄탄해진 만큼 내년 인수합병시장에 나오는 매물들을 주시할 것으로 예상된다.
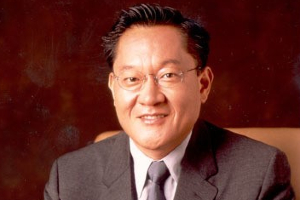
▲ 조동길 한솔그룹 회장.
18일 증권사 분석을 종합해보면 올해 한솔제지는 순이익이 2019년보다 2배 이상 뛴 840억 원에 이를 것으로 예상된다.
포장용 백판지 등을 생산하는 산업용지부문이 코로나19의 반사이익으로 이익률이 지난해 14.3%에서 2020년 20.3%로 뛰어 전체 수익성 개선을 이끈 것으로 분석된다.
한솔제지는 연결기준 현금 및 현금성자산 보유량이 지난해 267억 원에서 올해 3분기 말 78억 원으로 줄었다.
하지만 한솔제지가 애초 현금을 많이 보유하지 않는 경영기조를 수립하고 있다는 점을 고려하면 이는 큰 문제가 되지 않는 것으로 보인다. 오히려 1년 안에 회수할 수 있는 단기 매출채권을 2137억 원어치 보유한 점이 주목된다.
같은 기간 한솔제지의 부채비율은 184.8%에서 165.8%로 낮아졌다. 차입금과 차입부채, 리스부채 등을 모두 더한 외부 조달금액의 합계치는 8524억 원에서 7786억 원으로 줄었다.
한솔제지가 인수합병에 나설 여건이 갖춰진 셈이다.
한솔제지는 11월 한솔이엠이 지분 99.99%를 333억 원에 사들여 자회사로 편입했다. 한솔이엠이는 그동안 모회사 한솔홀딩스의 자회사로 있었는데 지배구조가 개편됐다.
한솔이엠이는 환경, 에너지, 수처리 등 친환경사업을 진행하는 계열사로 한솔제지의 공장설비 유지보수도 담당하고 있다.
한솔제지 관점에서 이번 인수는 전망 좋은 계열사를 직접 자회사로 둬 성장성을 높이고 사업시너지도 강화하는 효과를 거둔 것이라고 할 수 있다.
한솔제지는 한솔그룹 전체 매출의 40%가량을 혼자 내는 그룹의 ‘몸통’이다. 조 회장도 그룹 지주사 한솔홀딩스의 최대주주에 머무르지 않고 한솔제지 경영에 깊숙이 관여하고 있다.
2010년대 중반 들어 산업계에 디지털 바람이 불면서 제지업은 사양산업으로 여겨지고 있다. 이에 따라 조 회장은 계열사들의 신사업 추진에 더욱 관심을 보이고 있다.
한솔그룹 관계자는 “새 성장동력을 확보하는 것은 그룹 모든 계열사의 주요 과제다”며 “특히 한솔제지도 인수합병을 포함한 여러 선택지를 열어두고 검토하고 있다”고 말했다.
제지업계 한 관계자도 “제지회사들이 코로나19로 반사이익을 보기는 했지만 전반적으로 산업의 디지털 전환이 계속되는 한 제지업의 근본적 한계는 여전하다”며 “재무적 여력을 갖춘 제지회사들은 인수합병에 적극적으로 나설 수 있다”고 말했다.
조 회장은 꾸준히 인수합병을 타진해왔다.
조 회장은 2020년 신년사에서 “그동안 지속적으로 검토해 왔던 사업 포트폴리오 확충 작업을 본격화해야 한다”며 “인수합병을 포함해 스타트업 투자나 합작회사 설립 등 다양한 신사업 진입 옵션을 확보해야 한다”고 말했다.
2019년 인수합병시장에 태림포장과 전주페이퍼가 동시에 매물로 나왔을 때 제지업계는 한솔제지가 두 회사 가운데 적어도 한 곳은 인수할 가능성이 높다고 봤다.
당시 한솔제지도 두 회사의 인수합병을 전략적으로 검토하고 있다고 공시를 통해 밝혔으며 태림포장은 예비인수후보 자격으로 본입찰을 위한 실사까지 진행했다. 그러나 결국 두 인수전에서 모두 발을 뺐다.
한솔제지는 2018년 말 기준으로 부채비율이 206.9%에 이르렀다. 당시 재무적 부담에 부담을 느꼈던 것으로 보인다.
제지업계에서는 2021년 조동길 회장이 인수합병에 어떻게 나설지 주목하고 있다. [비즈니스포스트 강용규 기자]








