

한화시스템이 단단한 수주잔고를 바탕으로 올해도 실적 증가세가 이어질 것으로 전망됐다.
이상현 IBK투자증권 연구원은 1일 “한화시스템은 늘어나는 수주잔고를 바탕으로 올해 외형과 이익 증가를 이어갈 것”이라고 내다봤다.
한화시스템은 2020년에 연결기준으로 매출 1조6791억 원, 영업이익 911억 원을 낼 것으로 전망됐다. 2019년보다 매출은 9%, 영업이익은 6% 늘어나는 것이다.
한화시스템은 1분기 말 기준 4조1402억 원 규모의 수주잔고를 보유하고 있다. 지난해 말보다 0.5% 늘었다.
한화시스템은 올해 말이면 4조3천억 원 규모의 수주잔고를 보유할 것으로 예상됐다. 2019년 말보다 5% 늘어나는 것이다.
한화시스템은 수주잔고가 지속해서 늘어나는 추세에 있다.
한화시스템은 지난해 방산부문에서만 수주 2조2천억 원 규모를 따냈다. 한화시스템이 한 해에 신규일감 2조 원 이상을 확보한 것은 지난해가 처음이다.
한화시스템은 전술정보통신체계(TICN) 3차 양산사업, 피아식별장비(IFF) 성능개량사업, 중거리 지대공사업 철매사업, 함정용 전투체계사업, 한화생명 보험코어 솔루션 2단계사업 등을 통해 올해 실적이 확대될 것으로 예상됐다.
이 연구원은 한화시스템의 투자의견을 매수(BUY)로, 목표주가는 1만2천 원을 유지했다.
한화시스템 주가는 직전 거래일인 5월29일 8820원에 거래를 마쳤다. [비즈니스포스트 이한재 기자]
이상현 IBK투자증권 연구원은 1일 “한화시스템은 늘어나는 수주잔고를 바탕으로 올해 외형과 이익 증가를 이어갈 것”이라고 내다봤다.
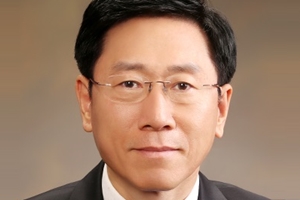
▲ 김연철 한화시스템 대표이사 사장.
한화시스템은 2020년에 연결기준으로 매출 1조6791억 원, 영업이익 911억 원을 낼 것으로 전망됐다. 2019년보다 매출은 9%, 영업이익은 6% 늘어나는 것이다.
한화시스템은 1분기 말 기준 4조1402억 원 규모의 수주잔고를 보유하고 있다. 지난해 말보다 0.5% 늘었다.
한화시스템은 올해 말이면 4조3천억 원 규모의 수주잔고를 보유할 것으로 예상됐다. 2019년 말보다 5% 늘어나는 것이다.
한화시스템은 수주잔고가 지속해서 늘어나는 추세에 있다.
한화시스템은 지난해 방산부문에서만 수주 2조2천억 원 규모를 따냈다. 한화시스템이 한 해에 신규일감 2조 원 이상을 확보한 것은 지난해가 처음이다.
한화시스템은 전술정보통신체계(TICN) 3차 양산사업, 피아식별장비(IFF) 성능개량사업, 중거리 지대공사업 철매사업, 함정용 전투체계사업, 한화생명 보험코어 솔루션 2단계사업 등을 통해 올해 실적이 확대될 것으로 예상됐다.
이 연구원은 한화시스템의 투자의견을 매수(BUY)로, 목표주가는 1만2천 원을 유지했다.
한화시스템 주가는 직전 거래일인 5월29일 8820원에 거래를 마쳤다. [비즈니스포스트 이한재 기자]








