

유나이티드제약이 인건비 증가로 2분기에 시장 기대치에 못 미치는 실적을 냈을 것으로 추정됐다.
배기달 신한금융투자 연구원은 18일 “유나이티드제약은 인력이 증가해 2분기 영업이익이 시장 기대치를 밑돌 것”이라며 “다만 하반기에는 수익성이 다소 회복될 것”이라고 내다봤다.
유나이티드제약은 2분기에 연결기준으로 매출 555억 원, 영업이익 85억 원을 거뒀을 것으로 추산됐다. 2018년 2분기보다 매출은 7.4%, 영업이익은 3.8% 증가한 것이다.
다만 유나이티드제약의 2분기 영업이익은 시장 기대치인 93억 원에 못 미친다.
유나이트드제약은 올해 2분기 인력이 지난해 같은 기간보다 3%가량 늘어나면서 급여로 나가는 지출이 135억 원으로 11.6% 증가했을 것으로 분석됐다. 영업이익률도 15.4%로 0.5%포인트 낮아졌을 것으로 추정됐다.
하지만 하반기에는 수익성이 다소 개선될 것으로 전망됐다.
유나이티드제약은 주력 개량신약인 항혈전제 '실로스탄CR'과 위장관 운동기능 개선제 '가스티인CR'의 매출이 올해 각각 11.6%, 14.5% 증가할 것으로 예상됐다.
배 연구원은 “유나이티드제약은 2분기에 아쉬운 실적을 냈지만 하반기에는 견조한 성장을 지속할 것”이라며 “하반기 영업이익률은 18.2%로 상반기보다 개선될 것”이라고 전망했다. [비즈니스포스트 나병현 기자]
배기달 신한금융투자 연구원은 18일 “유나이티드제약은 인력이 증가해 2분기 영업이익이 시장 기대치를 밑돌 것”이라며 “다만 하반기에는 수익성이 다소 회복될 것”이라고 내다봤다.
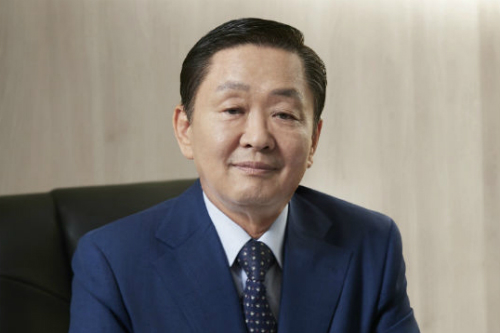
▲ 강덕영 유나이티드제약 대표이사 사장.
유나이티드제약은 2분기에 연결기준으로 매출 555억 원, 영업이익 85억 원을 거뒀을 것으로 추산됐다. 2018년 2분기보다 매출은 7.4%, 영업이익은 3.8% 증가한 것이다.
다만 유나이티드제약의 2분기 영업이익은 시장 기대치인 93억 원에 못 미친다.
유나이트드제약은 올해 2분기 인력이 지난해 같은 기간보다 3%가량 늘어나면서 급여로 나가는 지출이 135억 원으로 11.6% 증가했을 것으로 분석됐다. 영업이익률도 15.4%로 0.5%포인트 낮아졌을 것으로 추정됐다.
하지만 하반기에는 수익성이 다소 개선될 것으로 전망됐다.
유나이티드제약은 주력 개량신약인 항혈전제 '실로스탄CR'과 위장관 운동기능 개선제 '가스티인CR'의 매출이 올해 각각 11.6%, 14.5% 증가할 것으로 예상됐다.
배 연구원은 “유나이티드제약은 2분기에 아쉬운 실적을 냈지만 하반기에는 견조한 성장을 지속할 것”이라며 “하반기 영업이익률은 18.2%로 상반기보다 개선될 것”이라고 전망했다. [비즈니스포스트 나병현 기자]








