

카페24 목표주가가 낮아졌다. 투자비용 증가로 당분간 실적 부진이 이어질 것으로 예상됐다.
서혜원 키움증권 연구원은 13일 카페24 목표주가를 기존 15만 원에서 12만 원으로 낮춰잡았다. 투자의견은 매수(BUY)로 유지했다.
직전 거래일인 10일 카페24 주가는 9만1400원에 거래를 마감했다.
서 연구원은 “전자상거래 플랫폼업체 카페24가 1분기에 일본 관련 투자 집행, 인력 충원, 인프라 투자 등으로 판매관리비용이 늘었다”며 “총상품판매액(GMV) 성장률은 21%에 그쳐 영업이익이 감소했다”고 말했다.
카페24는 1분기 총상품판매액이 2조1천억 원으로 지난해 같은 기간보다 15% 증가했다. 하지만 같은 기간 국내 온라인쇼핑 거래액 증가율인 21%에는 못 미치는 수준이다.
이에 따라 카페24는 1분기에 영업이익 19억 원을 냈다. 지난해 1분기보다 37% 감소했고 시장 전망치를 65% 밑돌았다.
다만 최근 쇼핑몰 통합관리 솔루션회사 핌즈와 온라인 명품 거래회사 필웨이를 인수한 만큼 장기적으로 사업 다각화 효과가 나타나는 점은 긍정적 요인으로 분석됐다.
서 연구원은 “카페24의 물류 자회사인 패스트박스가 핌즈와 상승(시너지)효과를 내고 있고 필웨이와 핌즈 인수에 따른 매출 증가세도 나타나고 있다는 점은 긍정적”이라고 봤다.
카페24는 2019년 매출 2104억 원, 영업이익 185억 원을 낼 것으로 추산됐다. 지난해보다 매출은 27%, 영업이익은 19% 늘어나는 것이다. [비즈니스포스트 윤준영 기자]
서혜원 키움증권 연구원은 13일 카페24 목표주가를 기존 15만 원에서 12만 원으로 낮춰잡았다. 투자의견은 매수(BUY)로 유지했다.
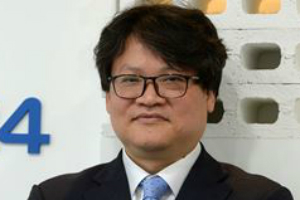
▲ 이재석 카페24 대표이사.
직전 거래일인 10일 카페24 주가는 9만1400원에 거래를 마감했다.
서 연구원은 “전자상거래 플랫폼업체 카페24가 1분기에 일본 관련 투자 집행, 인력 충원, 인프라 투자 등으로 판매관리비용이 늘었다”며 “총상품판매액(GMV) 성장률은 21%에 그쳐 영업이익이 감소했다”고 말했다.
카페24는 1분기 총상품판매액이 2조1천억 원으로 지난해 같은 기간보다 15% 증가했다. 하지만 같은 기간 국내 온라인쇼핑 거래액 증가율인 21%에는 못 미치는 수준이다.
이에 따라 카페24는 1분기에 영업이익 19억 원을 냈다. 지난해 1분기보다 37% 감소했고 시장 전망치를 65% 밑돌았다.
다만 최근 쇼핑몰 통합관리 솔루션회사 핌즈와 온라인 명품 거래회사 필웨이를 인수한 만큼 장기적으로 사업 다각화 효과가 나타나는 점은 긍정적 요인으로 분석됐다.
서 연구원은 “카페24의 물류 자회사인 패스트박스가 핌즈와 상승(시너지)효과를 내고 있고 필웨이와 핌즈 인수에 따른 매출 증가세도 나타나고 있다는 점은 긍정적”이라고 봤다.
카페24는 2019년 매출 2104억 원, 영업이익 185억 원을 낼 것으로 추산됐다. 지난해보다 매출은 27%, 영업이익은 19% 늘어나는 것이다. [비즈니스포스트 윤준영 기자]








