한솔케미칼 목표주가가 높아졌다. 주요 고객사가 반도체 생산설비를 늘리면서 한솔케미칼이 수혜를 입을 것으로 전망됐다.
어규진 이베스트투자증권 연구원은 25일 한솔케미칼 목표주가를 기존 9만5천 원에서 10만 원으로 높였다. 투자의견은 매수(BUY)로 제시했다.
24일 한솔케미칼 주가는 전날보다 0.67% 오른 7만4800원에 장을 마쳤다.
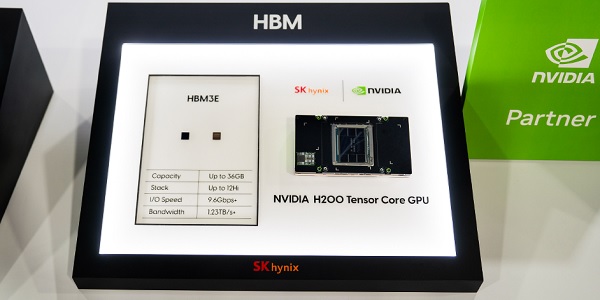
한솔케미칼은 삼성전자와 SK하이닉스를 주요 고객사로 두고 반도체 생산용 과산화수소 및 QLEDTV에 쓰이는 소재 등을 공급하고 있다.
삼성전자와 SK하이닉스가 최근 반도체 투자를 늘리고 있어 한솔케미칼은 과산화수소 등 관련 매출이 늘어날 것으로 전망됐다.
어 연구원은 “삼성전자와 SK하이닉스가 메모리반도체업황 호조에 따라 신규 생산라인을 구축하며 D램 및 3D낸드 생산량을 늘릴 것”이라며 “이에 따라 반도체 생산용 소재 수요가 증가할 것”이라고 내다봤다.
한솔케미칼은 2018년 매출 5743억 원, 영업이익 984억 원을 낼 것으로 추산됐다. 2017년보다 매출은 15.9%, 영업이익은 46.8% 대폭 늘어나는 것이다. [비즈니스포스트 윤준영 기자]
어규진 이베스트투자증권 연구원은 25일 한솔케미칼 목표주가를 기존 9만5천 원에서 10만 원으로 높였다. 투자의견은 매수(BUY)로 제시했다.
▲ 박원환 한솔케미칼 대표이사 사장.
24일 한솔케미칼 주가는 전날보다 0.67% 오른 7만4800원에 장을 마쳤다.
한솔케미칼은 삼성전자와 SK하이닉스를 주요 고객사로 두고 반도체 생산용 과산화수소 및 QLEDTV에 쓰이는 소재 등을 공급하고 있다.
삼성전자와 SK하이닉스가 최근 반도체 투자를 늘리고 있어 한솔케미칼은 과산화수소 등 관련 매출이 늘어날 것으로 전망됐다.
어 연구원은 “삼성전자와 SK하이닉스가 메모리반도체업황 호조에 따라 신규 생산라인을 구축하며 D램 및 3D낸드 생산량을 늘릴 것”이라며 “이에 따라 반도체 생산용 소재 수요가 증가할 것”이라고 내다봤다.
한솔케미칼은 2018년 매출 5743억 원, 영업이익 984억 원을 낼 것으로 추산됐다. 2017년보다 매출은 15.9%, 영업이익은 46.8% 대폭 늘어나는 것이다. [비즈니스포스트 윤준영 기자]