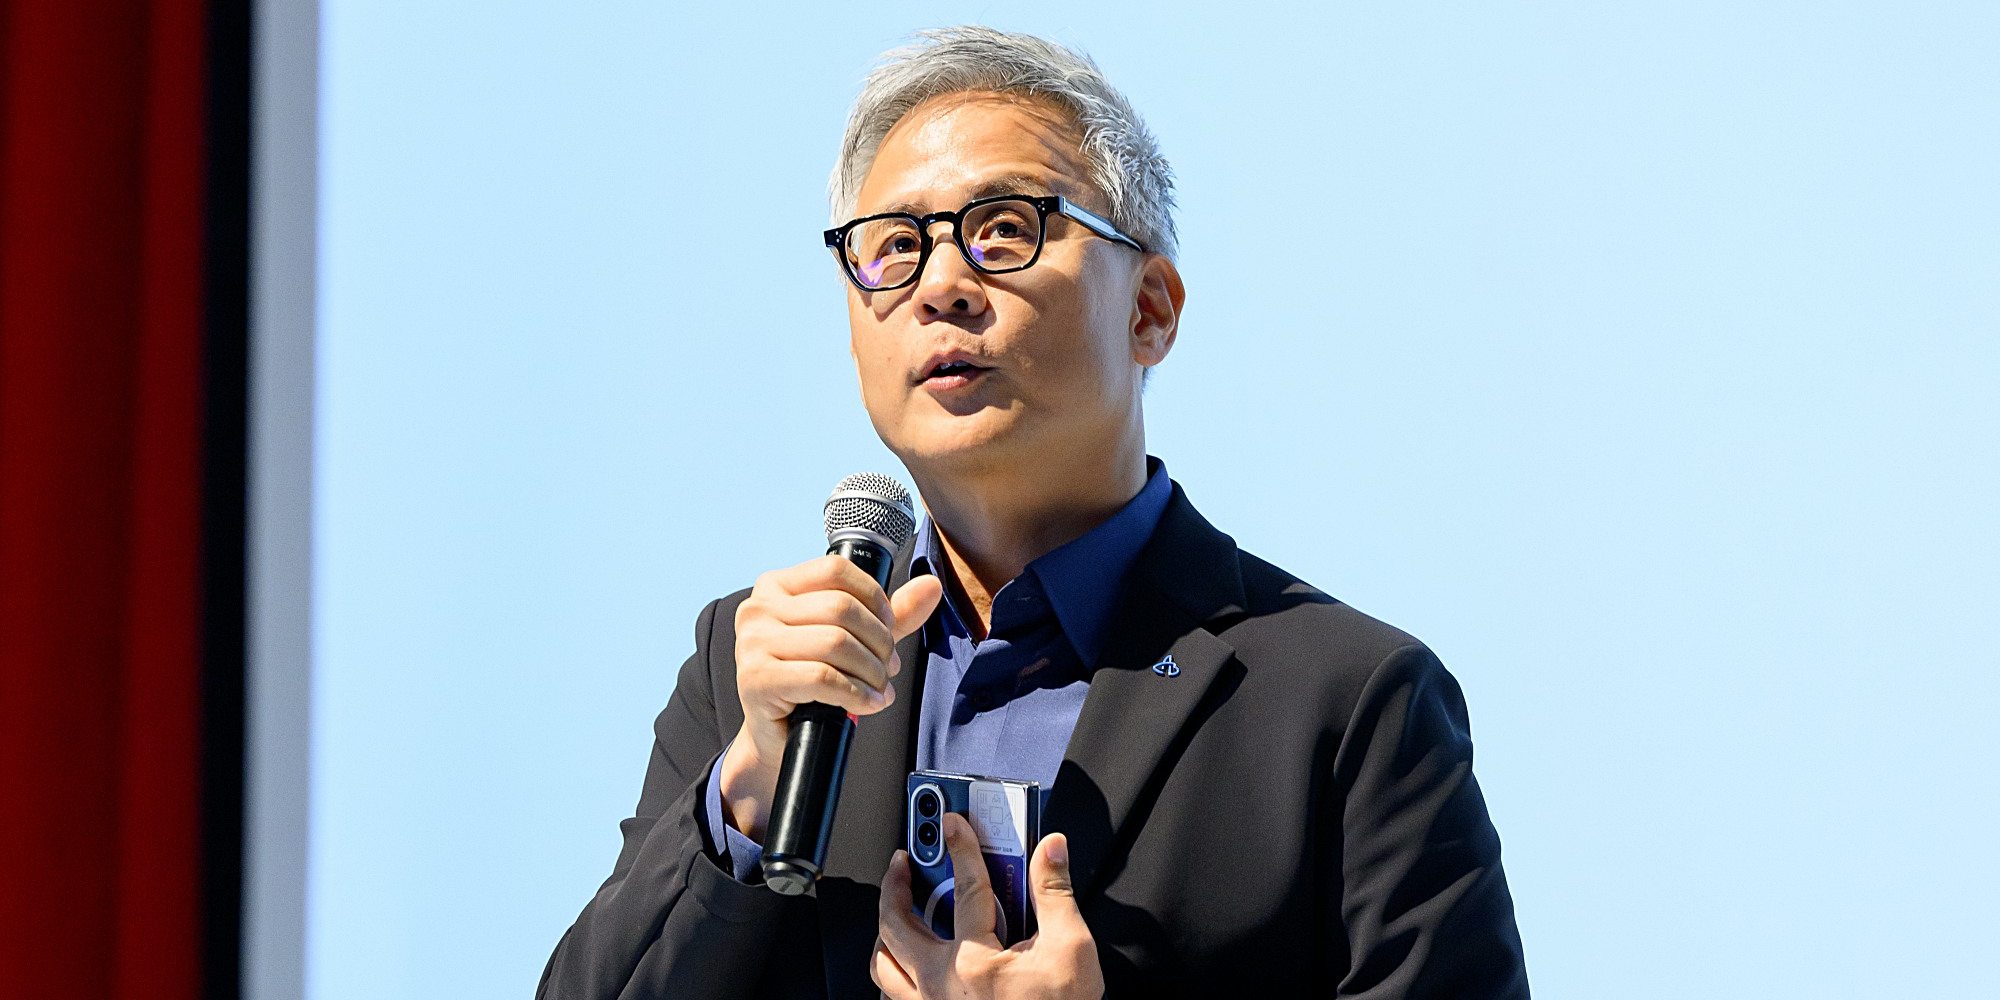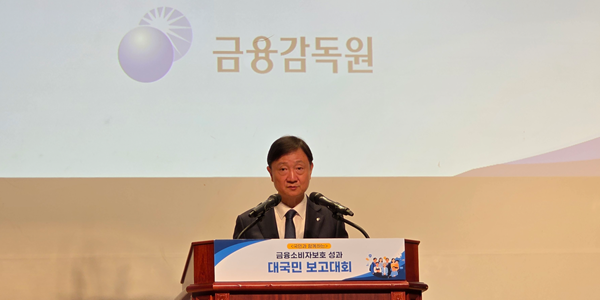
▲ 이찬진 금융감독원장이 17일 서울 여의도에서 열린 ‘금융소비자보호 성과 대국민 보고대회’에서 인사말을 하고 있다. <비즈니스포스트>
이찬진 금융감독원장은 17일 서울 영등포구 금감원 본원에서 열린 ‘금융소비자보호 성과 대국민 보고대회’에서 이렇게 말했다. 지난 1년의 정책 추진 성과를 설명하면서도 앞으로 바꿔야 할 점에 무게를 둔 것이다.
이 원장은 소비자보호를 위한 다음 과제로는 금융회사의 영업관행 개선을 꼽았다.
금감원이 소비자보호 중심으로 조직과 감독체계를 재편했지만 금융현장에는 단기실적을 앞세우는 영업관행이 여전히 남아 있는 만큼 이제 금융회사의 업무와 경영문화에 소비자보호를 뿌리내리는 데 힘을 실어야 한다는 것이다.
이번 행사는 금감원이 지난해 9월 금융소비자보호 실천 결의를 통해 소비자보호를 핵심 감독과제로 내세운 지 1년을 맞아 마련됐다.
금융소비자와 금융업계·유관기관 관계자, 외부 전문가 등 250여 명이 참석한 가운데 금감원의 소비자보호 성과 발표와 금융회사 개선사례 소개, 전문가 제언과 토론이 진행됐다. 참석자들은 지난 1년의 변화를 점검하고 소비자보호 정책을 금융현장의 실질적 변화로 이어가기 위한 후속 과제를 논의했다.
이 원장은 우선 지난 1년 동안 소비자보호를 금감원의 핵심 감독과제로 삼아 조직과 업무를 재설계해 왔다고 설명했다.
이 원장은 “소비자보호는 금융의 곁가지가 아니라 금융이 존재할 수 있게 하는 신뢰의 토대”라며 “소비자보호가 조직 전반에 내재화될 수 있도록 조직과 업무를 재설계했다”고 말했다.
금감원은 지난해 12월 ‘금융소비자보호 개선 로드맵’을 마련하고 올해 조직개편을 통해 원장 직속 소비자보호총괄 부문을 신설했다. 분쟁조정 기능도 업권별 감독부서로 옮겨 민원에서 발견한 문제를 감독·검사와 제도개선으로 신속히 연결하도록 했다.
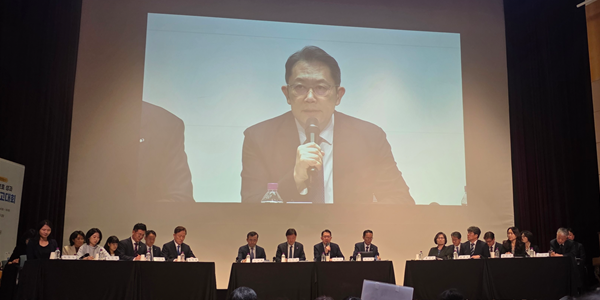
▲ 금융소비자보호 성과 대국민 보고대회에서 패널 토론이 진행되고 있는 모습. <비즈니스포스트>
그는 “금융감독원에 접수되는 민원·분쟁은 지속해서 증가하고 있으며 금융현장에도 소비자 최선의 이익과 장기 신뢰보다 단기실적을 앞세우는 관행이 여전히 남아 있다”며 “진정한 소비자보호를 위해서는 아직 가야 할 길이 멀다”고 말했다.
이에 금감원은 업권별 최고경영진 간담회와 실태점검을 강화해 단기실적 중심의 영업관행 개선을 유도하기로 했다. 경영진 대상 소비자보호 교육과정도 운영해 소비자보호가 금융회사의 경영문화로 자리 잡도록 지원한다.
이날 보고대회에서는 이 같은 변화를 추진한 사례로 임직원 성과평가에 소비자보호를 직접 반영한 현대카드의 사례가 소개됐다.
이임주 현대카드 소비자보호부 팀장은 전사 성과평가에 소비자보호 지표를 10% 반영하고 있다고 설명했다. 민원 건수와 처리율, 회신에 걸리는 시간뿐 아니라 보이스피싱 예방과 디지털 취약계층 보호 등 제도개선 노력도 평가한다는 것이다.
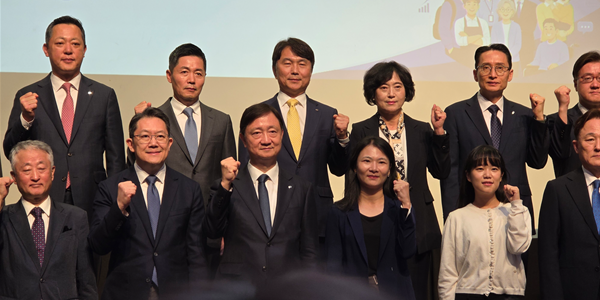
▲ 이찬진 금융감독원장(앞줄 왼쪽에서 세 번째)이 17일 서울 여의도에서 열린 ‘금융소비자보호 성과 대국민 보고대회’에서 기념사진을 찍고 있다. <비즈니스포스트>
현행 금융소비자보호법은 금융상품을 판매할 때 설명의무 등을 제대로 지켰는지를 중심으로 규율한다. 이에 상품 자체에 내재된 위험을 설계·제조 단계에서 미리 차단하는 데 한계가 있다고 진단했다.
이 원장은 “영국 등 선진 소비자보호 법제가 설계·제조 단계부터 상품 모든 생애주기에 걸친 소비자보호 체계를 갖추고 있는 것과 달리 우리 금융소비자보호법은 판매행위 중심으로 규율하고 있다”고 짚었다.
이어 “단기적으로 가이드라인 등을 통해 제도를 마련했으나 향후 입법 노력을 통해 소비자보호 법제가 완비될 수 있도록 보완해 나갈 필요가 있다”며 “이를 위해 금융위원회와 긴밀히 협력하겠다”고 말했다.
금감원은 법제 정비에 앞서 모든 금융업권에 공통으로 적용할 ‘금융상품 설계·제조 가이드라인’을 올해 4분기 확정한다. 금융회사에 상품위원회 설치를 의무화하고 금융소비자보호총괄책임자(CCO)에게 상품 관련 안건을 거부할 권한을 부여하는 내용이 핵심이다.
금융회사가 상품 개발 단계부터 위험을 평가하고 판매에 적합한 고객군을 설정하도록 하는 방안도 포함된다. 불완전판매가 발생한 뒤 책임을 묻는 데 그치지 않고 상품이 만들어지는 단계부터 소비자 피해 가능성을 걸러내는 감독체계로 전환하겠다는 것이다.
이 원장은 앞으로 제도를 보완하는 과정에서도 금융소비자의 비판적 목소리를 적극적으로 반영하겠다는 뜻을 내놨다.
이 원장은 “무엇을 바꾸었고 실제로 무엇이 달라졌는지 말씀드리되 부족한 점도 숨김없이 논의하겠다”며 “듣기 편한 이야기보다 아프고 불편한 목소리에 더 귀 기울이겠다”고 말했다. 전해리 기자