한국조선해양이 글로벌 LNG(액화천연가스)운반선 발주 증가세에 가장 큰 수혜를 볼 것으로 전망됐다.
최광식 하이투자증권 연구원은 2일 “2019년 하반기부터 시작되는 LNG운반선 발주 증가세는 2020년 이후로도 계속될 것”이라며 “조선3사의 매출 대비 LNG운반선 수주비율은 비슷하겠지만 LNG운반선 수주척수는 한국조선해양이 가장 많을 것”이라고 내다봤다.
조선사의 LNG운반선 건조척수를 결정하는 큰 요인 가운데 하나가 안벽의 길이다. 안벽은 선박이 조선소에 안전하게 접안해 건조작업을 진행할 수 있도록 하는 구조물이다.
LNG운반선을 건조하기 위해서는 조선소 안벽에서 7~9개월 동안 주요 기자재와 부품을 설치하는 작업이 필요하다.
한국조선해양은 자회사 현대삼호중공업의 안벽 3.4km와 조선업 불황으로 문을 닫은 4도크, 5도크를 안벽으로 활용할 수 있어 모두 12km의 안벽을 보유하고 있다.
반면 대우조선해양과 삼성중공업은 안벽 길이가 각각 8km 정도다.
최 연구원은 한국조선해양이 조선 3사 가운데 가장 긴 안벽을 보유하고 있어 LNG운반선을 가장 많이 수주할 수 있다고 봤다.
이날 기준으로 한국조선해양은 올해 5척의 LNG운반선을 수주해 삼성중공업의 10척, 대우조선해양의 6척보다 수주실적이 처진다.
최 연구원은 “조선 3사가 1년에 인도할 수 있는 LNG운반선 척수는 결국 비슷하다”며 “현대중공업은 현재 가장 수주가 적은 조선사이지만 올해 남은 기간 수주는 가장 많을 것”이라고 파악했다.
한국조선해양은 2019년 연결기준으로 매출 14조1550억 원, 영업이익 1200억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 7.9% 늘고 흑자전환하는 것이다. [비즈니스포스트 강용규 기자]
최광식 하이투자증권 연구원은 2일 “2019년 하반기부터 시작되는 LNG운반선 발주 증가세는 2020년 이후로도 계속될 것”이라며 “조선3사의 매출 대비 LNG운반선 수주비율은 비슷하겠지만 LNG운반선 수주척수는 한국조선해양이 가장 많을 것”이라고 내다봤다.
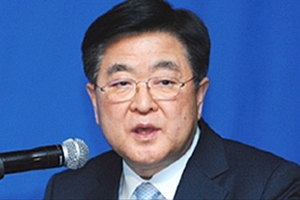
▲ 권오갑 한국조선해양 대표이사 부회장.
조선사의 LNG운반선 건조척수를 결정하는 큰 요인 가운데 하나가 안벽의 길이다. 안벽은 선박이 조선소에 안전하게 접안해 건조작업을 진행할 수 있도록 하는 구조물이다.
LNG운반선을 건조하기 위해서는 조선소 안벽에서 7~9개월 동안 주요 기자재와 부품을 설치하는 작업이 필요하다.
한국조선해양은 자회사 현대삼호중공업의 안벽 3.4km와 조선업 불황으로 문을 닫은 4도크, 5도크를 안벽으로 활용할 수 있어 모두 12km의 안벽을 보유하고 있다.
반면 대우조선해양과 삼성중공업은 안벽 길이가 각각 8km 정도다.
최 연구원은 한국조선해양이 조선 3사 가운데 가장 긴 안벽을 보유하고 있어 LNG운반선을 가장 많이 수주할 수 있다고 봤다.
이날 기준으로 한국조선해양은 올해 5척의 LNG운반선을 수주해 삼성중공업의 10척, 대우조선해양의 6척보다 수주실적이 처진다.
최 연구원은 “조선 3사가 1년에 인도할 수 있는 LNG운반선 척수는 결국 비슷하다”며 “현대중공업은 현재 가장 수주가 적은 조선사이지만 올해 남은 기간 수주는 가장 많을 것”이라고 파악했다.
한국조선해양은 2019년 연결기준으로 매출 14조1550억 원, 영업이익 1200억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 7.9% 늘고 흑자전환하는 것이다. [비즈니스포스트 강용규 기자]