

넥센타이어 목표주가가 낮아졌다. 고무 가격 상승 등 경영환경이 악화해 올해 1분기 수익이 안좋아질 것으로 전망됐다.
고태봉 하이투자증권 연구원은 20일 넥센타이어 목표주가를 1만8천 원에서 1만5천 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
넥센타이어는 고무 가격의 상승으로 1분기 매출원가율이 지난해 1분기보다 1.4%포인트 오를 것으로 분석됐다.
환율도 지속적으로 내리고 있어 넥센타이어 1분기 실적에 악영향을 끼칠 것으로 보인다.
고 연구원은 “미국과 중국에서 경쟁이 심화하고 있다는 점도 넥센타이어에 부담이 될 것”이라고 바라봤다.
넥센타이어는 올해 1분기 연결기준으로 매출 4899억 원, 영업이익 456억 원을 거둘 것으로 전망됐다. 지난해 1분기보다 매출은 1.8% 늘지만 영업이익은 6.6% 줄어드는 것이다.
고 연구원은 “넥센타이어가 올해 4분기부터 체코공장을 가동한 뒤 수익성을 끌어올리면 주가가 상승할 가능성도 있다”면서도 “하지만 올해 상반기까지는 보수적으로 판단해야 할 것”이라고 바라봤다. [비즈니스포스트 박경훈 기자]
고태봉 하이투자증권 연구원은 20일 넥센타이어 목표주가를 1만8천 원에서 1만5천 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
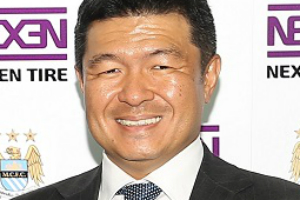
▲ 강호찬 넥센타이어 대표이사 사장.
넥센타이어는 고무 가격의 상승으로 1분기 매출원가율이 지난해 1분기보다 1.4%포인트 오를 것으로 분석됐다.
환율도 지속적으로 내리고 있어 넥센타이어 1분기 실적에 악영향을 끼칠 것으로 보인다.
고 연구원은 “미국과 중국에서 경쟁이 심화하고 있다는 점도 넥센타이어에 부담이 될 것”이라고 바라봤다.
넥센타이어는 올해 1분기 연결기준으로 매출 4899억 원, 영업이익 456억 원을 거둘 것으로 전망됐다. 지난해 1분기보다 매출은 1.8% 늘지만 영업이익은 6.6% 줄어드는 것이다.
고 연구원은 “넥센타이어가 올해 4분기부터 체코공장을 가동한 뒤 수익성을 끌어올리면 주가가 상승할 가능성도 있다”면서도 “하지만 올해 상반기까지는 보수적으로 판단해야 할 것”이라고 바라봤다. [비즈니스포스트 박경훈 기자]


