

에쓰오일이 원유 재고의 평가이익이 반영돼 1분기 영업흑자를 거둘 것으로 전망됐다.
그러나 정유업의 장기적 불황에 대응하기 위한 근본적 방안 마련은 아직 부족한 것으로도 파악됐다.
황유식 NH투자증권 연구원은 에쓰오일이 2021년 1분기 연결기준 영업이익 2359억 원을 내 지난해 같은 기간과 비교해 흑자전환할 것으로 내다봤다.
국제유가 급등에 따른 정유부문의 재고평가이익이 반영될 것으로 전망됐다.
석유화학부문도 영업이익이 늘어 에쓰오일의 실적 개선세에 힘을 보탤 것으로 예상됐다.
그러나 황 연구원은 에쓰오일의 1분기 영업흑자에서 정제마진 개선효과는 크지 않을 것으로도 바라봤다.
정유사들이 이익을 낼 수 있는 정제마진 기준은 대체로 배럴당 4~5달러 수준이다. 그러나 낮은 수준의 정제마진이 2018년 이후 지속되고 있다.
앞으로 전기차 판매량이 증가해 가솔린과 디젤의 수익성 약세가 장기화할 것으로 예상됐다. 탄소 배출규제 강화로 에쓰오일의 비용 지출이 늘어날 것으로도 전망됐다.
황 연구원은 “에쓰오일은 저탄소 전략에 기반을 둔 사업구조 변화가 필요하다”면서도 “이런 전략들이 아직 구상 단계에 머물러 있다”고 파악했다.
에쓰오일은 2021년 연결기준 매출 19조0660억 원, 영업이익 7100억 원을 거둘 것으로 전망됐다. 2020년 잠정실적보다 매출은 13.3% 늘어나고 영업이익을 내며 흑자로 전환하는 것이다.
이런 실적 개선 전망에도 사업 불확실성을 고려해 황 연구원은 에쓰오일 투자의견을 중립(HOLD)으로 유지했다. [비즈니스포스트 류수재 기자]
그러나 정유업의 장기적 불황에 대응하기 위한 근본적 방안 마련은 아직 부족한 것으로도 파악됐다.
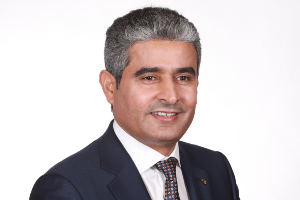
▲ 후세인 알 카타니 에쓰오일 CEO.
황유식 NH투자증권 연구원은 에쓰오일이 2021년 1분기 연결기준 영업이익 2359억 원을 내 지난해 같은 기간과 비교해 흑자전환할 것으로 내다봤다.
국제유가 급등에 따른 정유부문의 재고평가이익이 반영될 것으로 전망됐다.
석유화학부문도 영업이익이 늘어 에쓰오일의 실적 개선세에 힘을 보탤 것으로 예상됐다.
그러나 황 연구원은 에쓰오일의 1분기 영업흑자에서 정제마진 개선효과는 크지 않을 것으로도 바라봤다.
정유사들이 이익을 낼 수 있는 정제마진 기준은 대체로 배럴당 4~5달러 수준이다. 그러나 낮은 수준의 정제마진이 2018년 이후 지속되고 있다.
앞으로 전기차 판매량이 증가해 가솔린과 디젤의 수익성 약세가 장기화할 것으로 예상됐다. 탄소 배출규제 강화로 에쓰오일의 비용 지출이 늘어날 것으로도 전망됐다.
황 연구원은 “에쓰오일은 저탄소 전략에 기반을 둔 사업구조 변화가 필요하다”면서도 “이런 전략들이 아직 구상 단계에 머물러 있다”고 파악했다.
에쓰오일은 2021년 연결기준 매출 19조0660억 원, 영업이익 7100억 원을 거둘 것으로 전망됐다. 2020년 잠정실적보다 매출은 13.3% 늘어나고 영업이익을 내며 흑자로 전환하는 것이다.
이런 실적 개선 전망에도 사업 불확실성을 고려해 황 연구원은 에쓰오일 투자의견을 중립(HOLD)으로 유지했다. [비즈니스포스트 류수재 기자]


