

SKC가 동박 수요의 증가에 힘입어 수혜를 볼 것으로 전망됐다.
손지우 SK증권 연구원은 2일 "SKC는 KCFT 인수 이후 주가 강세가 나타나고 있다"며 "전기차배터리와 에너지저장장치(ESS)시장이 커지며 동박 사용량도 증가할 것"이라고 내다봤다.
SKC는 필름과 화학사업을 주로 운영해왔는데 지난 6월 배터리용 동박을 제조하는 KCFT를 인수했다.
동박은 구리를 얇게 만든 막으로 2차전지의 음극을 제조하는데 쓰이는 핵심소재이다.
손 연구원은 "미래형 배터리로 불리는 전고체 배터리가 상용화된다고 해도 동박 수요는 리튬이온배터리와 비교해 큰 변화가 없거나 오히려 더 사용될 것"이라고 예상했다.
SKC는 올해 2분기에 화학부문에서 주력제품인 산화프로필렌(PO)의 공급과잉으로 실적이 둔화될 것으로 추정된다.
필름부문은 원재료인 모노에틸렌글리콜(MEG), 고순도테레프탈산(PTA), 폴리에틸렌테레프탈레이트(PET) 가격이 지속적으로 하락해 스프레드(제품가격에서 원재료 값을 뺀 것)가 커져 실적이 양호할 것으로 파악됐다.
SKC는 올해 2분기에 매출 6777억 원, 영업이익 481억 원을 낸 것으로 추정됐다. 2018년 2분기보다 매출은 6.7%, 영업이익은 9.4% 줄어든 것이다. [비즈니스포스트 석현혜 기자]
손지우 SK증권 연구원은 2일 "SKC는 KCFT 인수 이후 주가 강세가 나타나고 있다"며 "전기차배터리와 에너지저장장치(ESS)시장이 커지며 동박 사용량도 증가할 것"이라고 내다봤다.
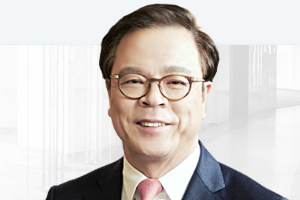
▲ 이완재 SKC 대표이사 사장.
SKC는 필름과 화학사업을 주로 운영해왔는데 지난 6월 배터리용 동박을 제조하는 KCFT를 인수했다.
동박은 구리를 얇게 만든 막으로 2차전지의 음극을 제조하는데 쓰이는 핵심소재이다.
손 연구원은 "미래형 배터리로 불리는 전고체 배터리가 상용화된다고 해도 동박 수요는 리튬이온배터리와 비교해 큰 변화가 없거나 오히려 더 사용될 것"이라고 예상했다.
SKC는 올해 2분기에 화학부문에서 주력제품인 산화프로필렌(PO)의 공급과잉으로 실적이 둔화될 것으로 추정된다.
필름부문은 원재료인 모노에틸렌글리콜(MEG), 고순도테레프탈산(PTA), 폴리에틸렌테레프탈레이트(PET) 가격이 지속적으로 하락해 스프레드(제품가격에서 원재료 값을 뺀 것)가 커져 실적이 양호할 것으로 파악됐다.
SKC는 올해 2분기에 매출 6777억 원, 영업이익 481억 원을 낸 것으로 추정됐다. 2018년 2분기보다 매출은 6.7%, 영업이익은 9.4% 줄어든 것이다. [비즈니스포스트 석현혜 기자]


