

SK이노베이션 목표주가가 낮아졌다. 유가 하락에 따라 정유부문에서 손실폭이 커졌을 것으로 추산됐다.
이희철 KTB투자증권 연구원은 7일 SK이노베이션 목표주가를 기존 28만5천 원에서 25만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)로 유지했다.
직전 거래일인 4일 SK이노베이션 주가는 16만9천 원에 거래를 마쳤다.
SK이노베이션은 유가 하락으로 2018년 4분기 정유부문에서 3천억~4천억 원에 이르는 큰 폭의 손실을 봤을 것으로 추산됐다.
SK이노베이션은 지난해 4분기 매출 13조6천억 원, 영업이익은 416억 원을 냈을 것으로 추산됐다. 시장 추정치와 비교해 매출은 4% 줄고 영업이익은 92.5% 급감하는 것이다.
석유화학 부문에서도 전반적 업황 둔화에 발목이 잡혀 실적이 부진했을 것으로 추산됐다.
이 연구원은 “SK이노베이션은 합성수지 및 BTX(벤젠, 톨루엔, 자일렌) 등 화학제품업황이 악화해 실적이 둔화했을 것”이라고 바라봤다.
다만 배터리 부문에서는 앞으로 실적이 좋아질 것으로 예상됐다.
이 연구원은 “SK이노베이션의 배터리 수주잔고가 지난해 말 30조~40조 원에서 2020년 50조 원 수준으로 꾸준히 증가할 것”이라고 내다봤다. [비즈니스포스트 윤준영 기자]
이희철 KTB투자증권 연구원은 7일 SK이노베이션 목표주가를 기존 28만5천 원에서 25만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)로 유지했다.
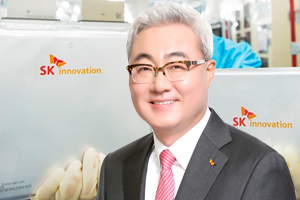
▲ 김준 SK이노베이션 대표이사 사장.
직전 거래일인 4일 SK이노베이션 주가는 16만9천 원에 거래를 마쳤다.
SK이노베이션은 유가 하락으로 2018년 4분기 정유부문에서 3천억~4천억 원에 이르는 큰 폭의 손실을 봤을 것으로 추산됐다.
SK이노베이션은 지난해 4분기 매출 13조6천억 원, 영업이익은 416억 원을 냈을 것으로 추산됐다. 시장 추정치와 비교해 매출은 4% 줄고 영업이익은 92.5% 급감하는 것이다.
석유화학 부문에서도 전반적 업황 둔화에 발목이 잡혀 실적이 부진했을 것으로 추산됐다.
이 연구원은 “SK이노베이션은 합성수지 및 BTX(벤젠, 톨루엔, 자일렌) 등 화학제품업황이 악화해 실적이 둔화했을 것”이라고 바라봤다.
다만 배터리 부문에서는 앞으로 실적이 좋아질 것으로 예상됐다.
이 연구원은 “SK이노베이션의 배터리 수주잔고가 지난해 말 30조~40조 원에서 2020년 50조 원 수준으로 꾸준히 증가할 것”이라고 내다봤다. [비즈니스포스트 윤준영 기자]


