삼성전기 주가가 오를 것으로 전망됐다.
삼성전기의 듀얼카메라를 탑재한 갤럭시S9가 이르게 출시될 것으로 예상된다. 적층세라믹콘덴서(MLCC) 등 고도화된 부품의 수요도 늘어나고 있다.
김지산 키움증권 연구원은 11일 삼성전기 목표주가를 13만 원, 투자의견을 매수로 유지했다. 삼성전기 주가는 10일 10만3천 원으로 장을 마감했다.
김 연구원은 “삼성전기는 올해 적층세라믹콘덴서, 기판, 카메라모듈 등 모든 사업부의 영업환경이 호전될 것”이라며 “특히 상반기에 갤럭시S9의 조기출시 효과에 더해 차세대메인기판(SLP)과 듀얼카메라 등의 고도화 등을 바탕으로 매출이 크게 오를 것”이라고 내다봤다.
삼성전기의 주고객인 삼성전자는 플래그십 스마트폰 갤럭시S9의 출시일을 2월에 열리는 ‘모바일월드콩그레스(MWC) 2018’에서 공개하는데 2월 말에서 3월 중순이 될 가능성이 높다. 시장이 본래 예상했던 4월보다 이르다.
갤럭시S9는 스마트폰주기판(HDI)이 차세대메인기판으로 일부 전환되고 듀얼카메라도 채택될 것으로 예상된다.
이에 따라 삼성전기는 갤럭시S9에 탑재되는 부품을 다른 해보다 1개월 이상 빠른 1월 초부터 본격적으로 출하한 것으로 파악됐다.
삼성전기는 갤럭시S9 1대당 매출 60달러 정도를 거둘 것으로 추산됐다. 차세대메인기판 판매가격과 고객사 내부 점유율이 상승하고 카메라모듈의 제품생산비율(Mix)도 오를 것으로 전망됐다.
적층세라믹콘덴서부문에서도 스마트폰의 사양이 좋아지고 자동차의 전장화가 지속되면서 고용량 등 고부가가치 제품의 비중이 20%대로 높아질 것으로 예상됐다.
이에 힘입어 삼성전기는 1분기에 영업이익 1502억 원을 낼 것으로 예상됐다. 지난해 같은 기간보다 488%, 지난해 4분기보다 36% 늘어나는 것이다.
김 연구원은 “삼성전기는 차세대메인기판부문에서 업계 선두의 패키지기판 기술력을 바탕으로 수율 문제를 극복하고 주고객사 내부에서 입지를 강화할 것”이라고 내다봤다.
삼성전기가 북미 거래사에 공급하는 경연성인쇄회로기판(RF-PCB)부문에서도 플렉시블 올레드(OLED)의 채택 확대계획에 따라 올해 매출액이 지난해보다 2배가량 많을 것으로 전망됐다.
삼성전기 LCR(수동소자)사업부는 올해 매출 2조9천억 원을 낼 것으로 전망됐는데 지난해보다 27% 늘어나는 것이다.
삼성전기는 2018년에 영업이익 5795억 원을 올릴 것으로 예상됐다. 갤럭시S9의 조기출시 효과에 북미 거래사 대상의 매출 증가, 삼성그룹 자회사 하만 등의 전장매출 확대, 중화시장 공략 강화 등이 더해질 것으로 전망됐다.
지난해 4분기에는 영업이익 1103억 원을 낸 것으로 파악됐는데 시장예상치와 비슷한 수준이다. 주고객 대상의 재고 조정 시기이지만 적층세라믹콘덴서 업황이 좋아지고 북미 거래사에 공급하는 경연성인쇄회로기판 물량이 늘어나 실적 호조를 이끌었다. [비즈니스포스트 이규연 기자]
삼성전기의 듀얼카메라를 탑재한 갤럭시S9가 이르게 출시될 것으로 예상된다. 적층세라믹콘덴서(MLCC) 등 고도화된 부품의 수요도 늘어나고 있다.
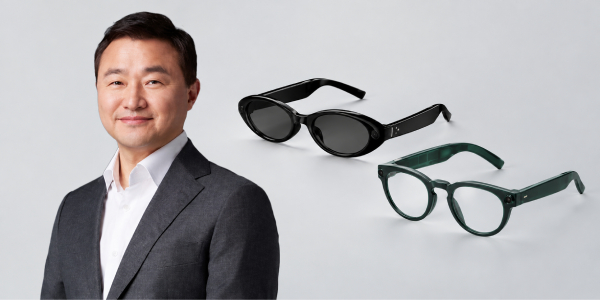
▲ 이윤태 삼성전기 사장.
김지산 키움증권 연구원은 11일 삼성전기 목표주가를 13만 원, 투자의견을 매수로 유지했다. 삼성전기 주가는 10일 10만3천 원으로 장을 마감했다.
김 연구원은 “삼성전기는 올해 적층세라믹콘덴서, 기판, 카메라모듈 등 모든 사업부의 영업환경이 호전될 것”이라며 “특히 상반기에 갤럭시S9의 조기출시 효과에 더해 차세대메인기판(SLP)과 듀얼카메라 등의 고도화 등을 바탕으로 매출이 크게 오를 것”이라고 내다봤다.
삼성전기의 주고객인 삼성전자는 플래그십 스마트폰 갤럭시S9의 출시일을 2월에 열리는 ‘모바일월드콩그레스(MWC) 2018’에서 공개하는데 2월 말에서 3월 중순이 될 가능성이 높다. 시장이 본래 예상했던 4월보다 이르다.
갤럭시S9는 스마트폰주기판(HDI)이 차세대메인기판으로 일부 전환되고 듀얼카메라도 채택될 것으로 예상된다.
이에 따라 삼성전기는 갤럭시S9에 탑재되는 부품을 다른 해보다 1개월 이상 빠른 1월 초부터 본격적으로 출하한 것으로 파악됐다.
삼성전기는 갤럭시S9 1대당 매출 60달러 정도를 거둘 것으로 추산됐다. 차세대메인기판 판매가격과 고객사 내부 점유율이 상승하고 카메라모듈의 제품생산비율(Mix)도 오를 것으로 전망됐다.
적층세라믹콘덴서부문에서도 스마트폰의 사양이 좋아지고 자동차의 전장화가 지속되면서 고용량 등 고부가가치 제품의 비중이 20%대로 높아질 것으로 예상됐다.
이에 힘입어 삼성전기는 1분기에 영업이익 1502억 원을 낼 것으로 예상됐다. 지난해 같은 기간보다 488%, 지난해 4분기보다 36% 늘어나는 것이다.
김 연구원은 “삼성전기는 차세대메인기판부문에서 업계 선두의 패키지기판 기술력을 바탕으로 수율 문제를 극복하고 주고객사 내부에서 입지를 강화할 것”이라고 내다봤다.
삼성전기가 북미 거래사에 공급하는 경연성인쇄회로기판(RF-PCB)부문에서도 플렉시블 올레드(OLED)의 채택 확대계획에 따라 올해 매출액이 지난해보다 2배가량 많을 것으로 전망됐다.
삼성전기 LCR(수동소자)사업부는 올해 매출 2조9천억 원을 낼 것으로 전망됐는데 지난해보다 27% 늘어나는 것이다.
삼성전기는 2018년에 영업이익 5795억 원을 올릴 것으로 예상됐다. 갤럭시S9의 조기출시 효과에 북미 거래사 대상의 매출 증가, 삼성그룹 자회사 하만 등의 전장매출 확대, 중화시장 공략 강화 등이 더해질 것으로 전망됐다.
지난해 4분기에는 영업이익 1103억 원을 낸 것으로 파악됐는데 시장예상치와 비슷한 수준이다. 주고객 대상의 재고 조정 시기이지만 적층세라믹콘덴서 업황이 좋아지고 북미 거래사에 공급하는 경연성인쇄회로기판 물량이 늘어나 실적 호조를 이끌었다. [비즈니스포스트 이규연 기자]