만도의 목표주가가 올랐다. 전기차가 나오기 시작하면 만도의 매출도 장기적으로 늘어날 것으로 예상됐다.
전재천 대신증권 연구원은 22일 만도의 목표주가를 35만 원에서 38만5천 원으로 올렸다. 투자의견은 ‘매수’를 유지했다.
만도가 전기차 부품을 납품하게 되면 전기차충전장치, 전자식조향장치 등 납품종류가 증가하게 되고 동시에 기존 자동차부품의 판가도 같이 상승될 것으로 봤다.
특히 만도는 시장에서 앞서고 있는 미국 전기차업체의 성장속도를 따라 매출이 늘어날 것으로 전망됐다.
전 연구원은 “10월 이후 만도 주가가 급등해 앞으로 더 상승할 여지는 크지 않을 수 있지만 내년 매출이 올해추정치보다 10% 오를 것으로 전망돼 추가적 매수는 긍정적”이라고 바라봤다.
만도는 내년에 매출 6조4340억 원, 영업이익 3520억 원을 낼 것으로 예상됐다. 올해에는 매출 5조8380억 원, 영업이익 1140억 원을 거둘 것으로 추산됐다.
만도가 현대차그룹 첨단운전자보조시스템(ADAS)에 공급하는 부품 매출이 국내와 미국에서 늘고 있는 점도 앞으로 만도의 주가상승에 영향을 미칠 것으로 분석됐다.
전 연구원은 “만도가 고객을 다양화하는 노력도 하고 있다”고 평가했다.
만도는 연말에 중국 자동차회사 길리(Geely)의 고급브랜드 링크앤코(Lynk&co)에 브레이크와 충격을 흡수하는 현가장치 납품을 시작하는데 내년 매출 1천억 원을 거둘 것으로 예상된다.
5월부터 중국 충칭에 있는 공장을 가동하고 있어 내년 매출이 50억 원 이상 증가할 것도 추정됐다. [비즈니스포스트 김수연 기자]
전재천 대신증권 연구원은 22일 만도의 목표주가를 35만 원에서 38만5천 원으로 올렸다. 투자의견은 ‘매수’를 유지했다.
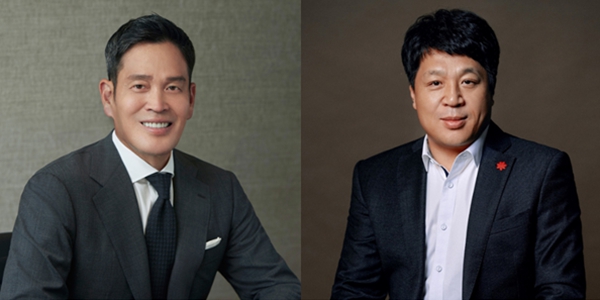
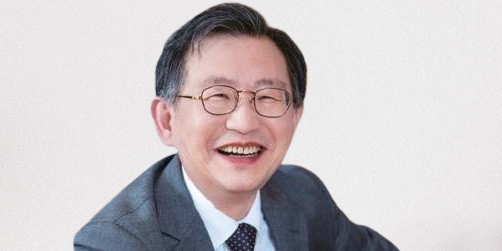
▲ 성일모 만도 수석사장.
만도가 전기차 부품을 납품하게 되면 전기차충전장치, 전자식조향장치 등 납품종류가 증가하게 되고 동시에 기존 자동차부품의 판가도 같이 상승될 것으로 봤다.
특히 만도는 시장에서 앞서고 있는 미국 전기차업체의 성장속도를 따라 매출이 늘어날 것으로 전망됐다.
전 연구원은 “10월 이후 만도 주가가 급등해 앞으로 더 상승할 여지는 크지 않을 수 있지만 내년 매출이 올해추정치보다 10% 오를 것으로 전망돼 추가적 매수는 긍정적”이라고 바라봤다.
만도는 내년에 매출 6조4340억 원, 영업이익 3520억 원을 낼 것으로 예상됐다. 올해에는 매출 5조8380억 원, 영업이익 1140억 원을 거둘 것으로 추산됐다.
만도가 현대차그룹 첨단운전자보조시스템(ADAS)에 공급하는 부품 매출이 국내와 미국에서 늘고 있는 점도 앞으로 만도의 주가상승에 영향을 미칠 것으로 분석됐다.
전 연구원은 “만도가 고객을 다양화하는 노력도 하고 있다”고 평가했다.
만도는 연말에 중국 자동차회사 길리(Geely)의 고급브랜드 링크앤코(Lynk&co)에 브레이크와 충격을 흡수하는 현가장치 납품을 시작하는데 내년 매출 1천억 원을 거둘 것으로 예상된다.
5월부터 중국 충칭에 있는 공장을 가동하고 있어 내년 매출이 50억 원 이상 증가할 것도 추정됐다. [비즈니스포스트 김수연 기자]