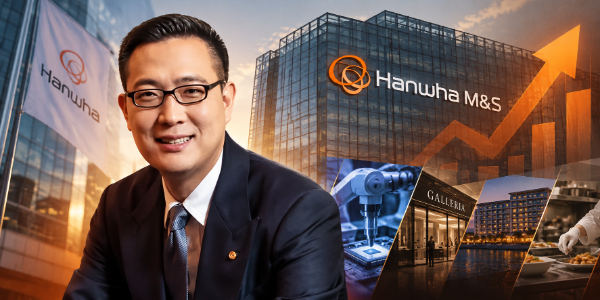
▲ 김동선 한화머시너리앤서비스홀딩스 미래전략총괄 사장이 한화그룹 3형제 가운데 가장 먼저 별도 상장 지주회사 출범과 개인 최대주주 지위 확보를 추진하며 독자경영 기반 구축에 앞서가고 있다. 사진은 생성형 AI 챗GPT로 만든 이미지.
김 사장은 두 형이 기존 그룹 체제 안에서 각자 사업을 맡고 있는 것과 달리 자신의 사업 영역을 분리했으며 개인 지배력을 끌어올리는 단계까지 나아가고 있다. 독자경영을 위한 기반이 빠르게 갖춰지고 있는 만큼 앞으로는 실질적인 사업 성과를 통해 경영 능력을 입증하는 일이 과제로 떠오르고 있다.
22일 한화그룹 지배구조 개편 동향을 종합하면 김 사장은 한화M&S의 단일 최대주주로 올라설 가능성을 더욱 높였다.
김 사장은 이날 공개매수 물량을 기존 1606만 주에서 2620만3천 주로 확대했다. 공개매수가 전량 성사되면 개인 지분율은 기존 5.81%에서 36.81%로 높아져 현재 최대주주인 한화에너지(23.94%)를 큰 격차로 앞서게 된다.
이러한 행보는 한화그룹 3형제의 경영 구도에서도 차이를 보인다.
김승연 회장의 장남 김동관 한화그룹 수석부회장은 방산·조선·에너지 등 그룹 핵심 사업을, 차남 김동원 한화생명 부회장은 금융 사업을 이끌고 있지만 아직 각자의 사업을 별도 상장 지주회사로 분리하지는 않았다.
반면 김 사장은 3형제 가운데 가장 먼저 자신이 담당하는 사업을 별도 상장 지주회사로 떼어낸 데 이어 개인 최대주주 지위까지 확보하려 하고 있다.
사업 영역의 분리와 개인 지분 확보가 올해 들어 연이어 진행됐다는 점에서 독자경영 체제 구축 속도가 두 형들보다 빠른 셈이다.
실제로 김 사장은 올해 초 인적분할 결정 이후 불과 10개월 사이에 지주회사 출범과 상장, 개인 지분 확대까지 잇달아 추진했다.
한화그룹은 1월14일 이사회에서 테크·라이프 부문 인적분할을 결정했고 7월15일 임시주주총회에서 분할안을 승인받았다. 이어 8월3일 한화M&S를 공식 출범시키고 같은 달 25일 유가증권시장(KOSPI) 상장까지 마쳤다. 김 사장도 8월1일 부사장에서 사장으로 승진해 신설 지주회사의 미래전략총괄을 맡았다.
한화M&S에는 한화비전과 한화세미텍, 한화모멘텀, 한화로보틱스 등 테크 계열사와 한화갤러리아, 한화호텔앤드리조트, 아워홈 등 라이프 계열사가 편입됐다. 김 사장이 그동안 경영에 관여해 온 사업들을 하나의 지주회사 아래 모은 것이다.
사업 운영체제 분리에 이어 김 사장은 회사 출범 두 달여 만에 개인 지분 확보에도 나섰다.
10월12일 한화M&S 전체 주식의 19%인 1606만 주를 공개매수하겠다고 발표한 데 이어 열흘 만에 매수 규모를 31%로 늘렸다. 최대 매수대금도 약 1285억 원에서 2096억 원으로 확대됐다. 공개매수 가격은 주당 8천 원이며 매수 기간은 11월2일까지다.
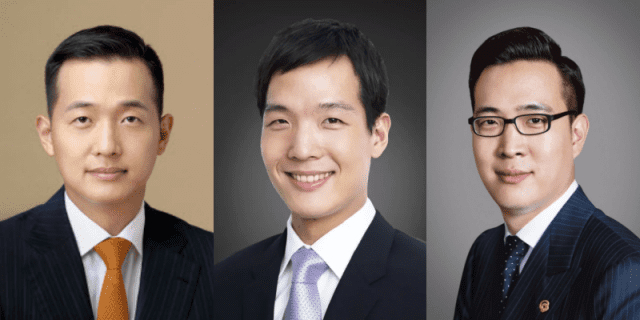
이번 물량 확대는 김동관 수석부회장과 김동원 부회장이 공개매수에 참여할 의사를 밝히면서 이뤄졌다. 김동관 수석부회장은 지분 8%, 김동원 부회장은 4%를 각각 청약할 예정으로 두 사람의 물량은 추가 공개매수 규모와 정확히 일치한다.
한화M&S는 두 형제의 청약으로 일반주주의 매도 기회가 줄어들 수 있다는 우려에 대응해 물량을 확대했다고 설명했다. 다만 결과적으로 김 사장이 두 형제의 보유 지분까지 매입할 수 있는 구조가 마련되면서 개인 지배력도 한층 강화될 수 있게 됐다.
두 형제의 청약 물량이 모두 매수되면 김동관 수석부회장의 지분율은 10.55%에서 2.55%, 김동원 부회장의 지분율은 5.81%에서 1.81%로 낮아진다. 다만 실제 지분 변동 규모는 공개매수 청약 결과에 따라 달라질 수 있다.
김 사장의 지분 확대는 2025년 말 이뤄진 한화에너지 지분 매각과도 맞물려 있다.
김 사장은 2025년 12월 그룹 지배구조의 핵심인 한화에너지 지분 15%를 재무적투자자(FI)에게 매각해 약 8250억 원을 확보했다. 한화에너지 지분을 25%에서 10%로 낮춘 데 이어 올해는 자신이 경영을 맡은 한화M&S의 지분을 대규모로 사들이려는 것이다.
독자경영 기반을 빠르게 갖춰가고 있지만 김 사장이 앞으로 입증해야 할 사업 성과는 적지 않다.
한화M&S는 2030년까지 설비투자 2조1천억 원, 연구개발 2조 원, 인수합병 6천억 원 등 모두 4조7천억 원을 투자할 계획을 세웠다.
2025년 말 기준 약 6조 원인 연결 매출을 늘리려면 반도체 장비와 로봇 등 테크 사업의 성장뿐 아니라 백화점·호텔·식품 등 라이프 사업의 수익성 개선도 뒷받침돼야 한다.
특히 테크 계열사의 로봇·인공지능(AI) 기술을 라이프 사업에 접목하는 전략을 구체적인 수익으로 연결하는 것이 중요하다. 여기에 공정거래법에 따라 지주회사 전환일인 2026년 8월3일부터 2년 안에 출자구조를 정비해야 하는 과제도 남아 있다.
현재 한화M&S가 보유한 한화호텔앤드리조트 지분율은 49.80%로 비상장 자회사 의무 보유 기준인 50%에 못 미쳐 2028년 8월까지 지분을 추가 확보해야 한다.
한화M&S 주가는 공개매수 발표 이후 상승했지만 21일 종가 7440원은 8월25일 상장 첫날 종가 1만10원보다 25.7% 낮은 수준이다.
독자경영 체제를 갖추는 속도만큼 계열사 실적과 기업가치를 끌어올릴 수 있을지가 앞으로 김 사장의 경영 능력을 가늠할 기준이 될 것으로 보인다. 조성근 기자