[비즈니스포스트] 에이피알 목표주가가 낮아졌다.
환율 변동과 물류비 부담으로 영업이익이 시장 기대치(컨센서스)를 밑돈 것으로 분석됐다.
송지연 상상인증권 연구원은 2일 에이피알 목표주가를 기존 56만 원에서 48만 원으로 낮춰잡았다. 투자의견은 매수(BUY)를 유지했다.
직전거래일인 10월30일 에이피알 주가는 26만1천 원에 거래를 마쳤다.
송 연구원은 “원화 강세에 따른 외화 관련 손실로 기타영업비용이 증가했다”며 “원화 환산 매출 감소로 원가율도 상승했다”고 설명했다.
그는 “유럽을 대상으로 한 운송비 부담이 확대되며 매출액 대비 운송비 비중도 9.0%까지 상승했다”고 덧붙였다.
에이피알은 3분기 연결기준으로 매출 7731억 원, 영업이익 1606억 원을 냈다. 2025년 3분기보다 매출은 100.3%, 영업이익은 68.9% 증가했다.
에이피알의 올해 3분기 영업이익률은 20.8%로 컨센서스를 약 11.5% 밑돌았다. 다만 새 국제회계기준(IFRS 18) 적용 이전 기준으로 환산한 영업이익률은 22.9%로 분석됐다.
4분기에도 미국과 유럽을 중심으로 매출 성장세가 이어질 것으로 전망됐다.
에이피알은 연말 최대 성수기를 맞아 대형 판촉행사를 진행할 것으로 파악됐다. 미국 기존 오프라인 유통채널의 매장을 새롭게 단장하는 한편 코스트코 신규 입점 효과도 더해질 것으로 예상됐다.
물류비 부담은 2027년부터 점차 완화될 것으로 전망됐다.
송 연구원은 “항공운송비가 안전재고 확보 이후인 2027년부터 완화될 것”이라며 “내륙운송비도 중장기적으로 효율화할 수 있을 것”이라고 내다봤다.
에이피알은 올해 연결기준으로 매출 3조610억 원, 영업이익 7040억 원을 낼 것으로 전망됐다. 2025년보다 매출은 100.5%, 영업이익은 92.3% 증가하는 것이다. 김예원 기자
환율 변동과 물류비 부담으로 영업이익이 시장 기대치(컨센서스)를 밑돈 것으로 분석됐다.
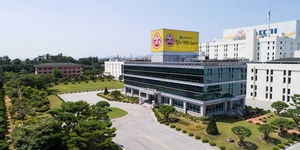
▲ 에이피알의 3분기 영업이익이 컨센서스를 밑돌며 목표주가가 낮아졌다. 사진은 서울시 송파구에 위치한 에이피알 본사. <에이피알>
송지연 상상인증권 연구원은 2일 에이피알 목표주가를 기존 56만 원에서 48만 원으로 낮춰잡았다. 투자의견은 매수(BUY)를 유지했다.
직전거래일인 10월30일 에이피알 주가는 26만1천 원에 거래를 마쳤다.
송 연구원은 “원화 강세에 따른 외화 관련 손실로 기타영업비용이 증가했다”며 “원화 환산 매출 감소로 원가율도 상승했다”고 설명했다.
그는 “유럽을 대상으로 한 운송비 부담이 확대되며 매출액 대비 운송비 비중도 9.0%까지 상승했다”고 덧붙였다.
에이피알은 3분기 연결기준으로 매출 7731억 원, 영업이익 1606억 원을 냈다. 2025년 3분기보다 매출은 100.3%, 영업이익은 68.9% 증가했다.
에이피알의 올해 3분기 영업이익률은 20.8%로 컨센서스를 약 11.5% 밑돌았다. 다만 새 국제회계기준(IFRS 18) 적용 이전 기준으로 환산한 영업이익률은 22.9%로 분석됐다.
4분기에도 미국과 유럽을 중심으로 매출 성장세가 이어질 것으로 전망됐다.
에이피알은 연말 최대 성수기를 맞아 대형 판촉행사를 진행할 것으로 파악됐다. 미국 기존 오프라인 유통채널의 매장을 새롭게 단장하는 한편 코스트코 신규 입점 효과도 더해질 것으로 예상됐다.
물류비 부담은 2027년부터 점차 완화될 것으로 전망됐다.
송 연구원은 “항공운송비가 안전재고 확보 이후인 2027년부터 완화될 것”이라며 “내륙운송비도 중장기적으로 효율화할 수 있을 것”이라고 내다봤다.
에이피알은 올해 연결기준으로 매출 3조610억 원, 영업이익 7040억 원을 낼 것으로 전망됐다. 2025년보다 매출은 100.5%, 영업이익은 92.3% 증가하는 것이다. 김예원 기자