포스코 주가가 오를 것으로 전망됐다.
철강제품 원재료 가격이 올라 포스코 수익성에 악영향을 미치고 있지만 4분기부터 철강제품 가격도 상승하며 실적 개선을 이끌 가능성이 높다.
이현수 유안타증권 연구원은 16일 포스코 목표주가 36만 원, 투자의견 매수(BUY)를 유지했다.
11일 포스코 주가는 23만6천 원으로 거래를 마쳤다.
포스코는 철광석과 원료탄 등 철강제품 원재료 가격 상승의 영향을 받아 3분기까지 부진한 실적을 볼 것으로 추정됐다.
원재료 가격은 오르는 반면 열연과 후판 등 철강제품 가격은 오르지 않아 수익성에 악영향을 미치고 있기 때문이다.
포스코 주력상품인 탄소강의 수익률은 지난해 3분기부터 꾸준한 하락세를 보이고 있는 것으로 나타났다.
하지만 이 연구원은 포스코가 4분기부터 탄소강 가격을 인상할 수 있는 환경이 만들어지고 있다고 분석했다.
철강제품 가격을 주도하는 중국 철강업체가 가격 인상을 추진하고 있기 때문이다.
이 연구원은 “탄소강 가격이 오르는 반면 원재료 가격은 안정화되면서 포스코의 탄소강 수익성이 개선될 수 있을 것”이라고 내다봤다.
포스코는 2019년 연결기준으로 매출 65조8775억 원, 영업이익 4조5468억 원을 볼 것으로 추정됐다. 2018년과 비교해 매출은 1.4% 늘지만 영업이익은 18% 줄어드는 수치다. [비즈니스포스트 김용원 기자]
철강제품 원재료 가격이 올라 포스코 수익성에 악영향을 미치고 있지만 4분기부터 철강제품 가격도 상승하며 실적 개선을 이끌 가능성이 높다.
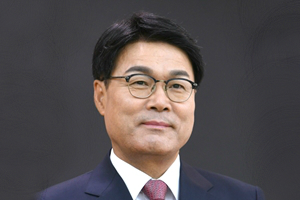
▲ 최정우 포스코 대표이사 회장.
이현수 유안타증권 연구원은 16일 포스코 목표주가 36만 원, 투자의견 매수(BUY)를 유지했다.
11일 포스코 주가는 23만6천 원으로 거래를 마쳤다.
포스코는 철광석과 원료탄 등 철강제품 원재료 가격 상승의 영향을 받아 3분기까지 부진한 실적을 볼 것으로 추정됐다.
원재료 가격은 오르는 반면 열연과 후판 등 철강제품 가격은 오르지 않아 수익성에 악영향을 미치고 있기 때문이다.
포스코 주력상품인 탄소강의 수익률은 지난해 3분기부터 꾸준한 하락세를 보이고 있는 것으로 나타났다.
하지만 이 연구원은 포스코가 4분기부터 탄소강 가격을 인상할 수 있는 환경이 만들어지고 있다고 분석했다.
철강제품 가격을 주도하는 중국 철강업체가 가격 인상을 추진하고 있기 때문이다.
이 연구원은 “탄소강 가격이 오르는 반면 원재료 가격은 안정화되면서 포스코의 탄소강 수익성이 개선될 수 있을 것”이라고 내다봤다.
포스코는 2019년 연결기준으로 매출 65조8775억 원, 영업이익 4조5468억 원을 볼 것으로 추정됐다. 2018년과 비교해 매출은 1.4% 늘지만 영업이익은 18% 줄어드는 수치다. [비즈니스포스트 김용원 기자]