동국제약 주가가 오를 것으로 전망됐다.
동국제약은 헬스케어부문의 높은 성장세와 생산설비에 대규모 투자를 바탕으로 성장동력이 확대될 것으로 예상됐다.
정홍식 이베스트투자증권 연구원은 11일 목표주가를 9만5천 원, 투자의견을 매수(BUY)로 새로 제시했다.
동국제약 주가는 10일 6만9400원으로 장을 마감했다.
정 연구원은 “헬스케어사업의 성장이 진행되고 있고 원재료 생산능력 확충과 자동화 생산라인 도입 등 대규모 투자도 이뤄지고 있어 중장기적 성장성이 높다”고 바라봤다.
동국제약의 헬스케어부문 매출은 2015년 350억 원에서 2018년 1천억 원으로 늘어났고 2019년에 최대 1500억 원 규모로 증가할 것으로 예상됐다.
동국제약은 2019~2022년 1900억 원 규모로 생산설비 투자를 진행하는 계획도 세웠다.
마데카크림의 원재료인 TECA의 생산설비를 늘려 늘어난 수요에 대응하고 자동화 생산라인 도입과 자체적 생산설비 비중을 확대해 원가 효율성을 높일 것으로 파악됐다.
정 연구원은 “위탁생산사업 진출과 신제품 생산 아이템을 확대 등 사업영역을 다각화할 것”이라며 “안정성과 성장성이 높은 제약회사로 판단된다”고 분석했다.
동국제약은 2019년 연결기준으로 매출 4508억 원, 영업이익 618억 원을 낼 것으로 예상됐다. 2018년보다 매출은 12.4%, 영업이익은 12.1% 늘어나는 것이다. [비즈니스포스트 고우영 기자]
동국제약은 헬스케어부문의 높은 성장세와 생산설비에 대규모 투자를 바탕으로 성장동력이 확대될 것으로 예상됐다.
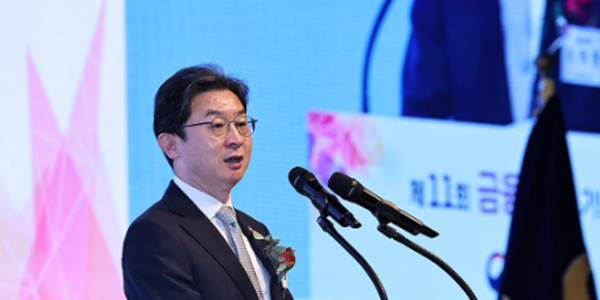
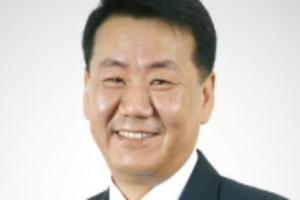
▲ 오흥주 동국제약 대표이사 사장.
정홍식 이베스트투자증권 연구원은 11일 목표주가를 9만5천 원, 투자의견을 매수(BUY)로 새로 제시했다.
동국제약 주가는 10일 6만9400원으로 장을 마감했다.
정 연구원은 “헬스케어사업의 성장이 진행되고 있고 원재료 생산능력 확충과 자동화 생산라인 도입 등 대규모 투자도 이뤄지고 있어 중장기적 성장성이 높다”고 바라봤다.
동국제약의 헬스케어부문 매출은 2015년 350억 원에서 2018년 1천억 원으로 늘어났고 2019년에 최대 1500억 원 규모로 증가할 것으로 예상됐다.
동국제약은 2019~2022년 1900억 원 규모로 생산설비 투자를 진행하는 계획도 세웠다.
마데카크림의 원재료인 TECA의 생산설비를 늘려 늘어난 수요에 대응하고 자동화 생산라인 도입과 자체적 생산설비 비중을 확대해 원가 효율성을 높일 것으로 파악됐다.
정 연구원은 “위탁생산사업 진출과 신제품 생산 아이템을 확대 등 사업영역을 다각화할 것”이라며 “안정성과 성장성이 높은 제약회사로 판단된다”고 분석했다.
동국제약은 2019년 연결기준으로 매출 4508억 원, 영업이익 618억 원을 낼 것으로 예상됐다. 2018년보다 매출은 12.4%, 영업이익은 12.1% 늘어나는 것이다. [비즈니스포스트 고우영 기자]