HSD엔진 주가가 오를 것으로 분석됐다.
HSD엔진은 선박용 디젤엔진을 제조한다. 2017년 하반기부터 한국 조선소들의 선박 수주량이 늘어나고 있는 만큼 HSD엔진 수주 실적도 올해부터 회복세를 보일 것으로 전망됐다.
박무현 하나금융투자 연구원은 16일 HSD엔진의 목표주가를 7천 원, 투자의견을 매수(BUY)로 유지했다.
HSD엔진 주가는 15일 5680원에 장을 마쳤다.
박 연구원은 "한국 조선소들은 2016년 말부터 선박 수주량이 늘었고 이는 올해 본격적 인도량 증가로 이어질 것"이라며 "선박 건조공정과 일정을 고려하면 HSD엔진의 선박엔진 수주실적도 올해 더욱 늘어날 수 있다"고 예상했다.
올해 현대중공업그룹을 제외한 한국 조선업체들의 합산 선박 인도량은 102척이 될 것으로 집계됐다. 지난해 인도된 77척보다 32.5% 많다.
새 선박의 계약가격도 오름세를 보이고 있어 HSD엔진의 엔진 수주가격도 점차 증가할 것으로 전망됐다. 통상적으로 선박 엔진 가격은 선박 계약가격의 10~15%선에서 형성되기 때문이다.
박 연구원은 "HDS엔진의 영업이익은 지난해 최저 수준을 보인 이후 올해부터 급격하게 회복세를 나타낼 것"이라며 "올해 3분기부터는 흑자로 전환할 수 있다"고 봤다. HSD엔진의 영업현금흐름이 개선되고 있어 차입금도 점차 줄어들 것으로 기대했다.
HSD엔진은 올해 매출 7474억 원을 거둬 지난해 추정치보다 49.9% 늘어날 것으로 예상됐다. 현재 HSD엔진의 수주잔고는 1조2천억 원을 웃돌고 있는 것으로 추정된다. [비즈니스포스트 고진영 기자]
HSD엔진은 선박용 디젤엔진을 제조한다. 2017년 하반기부터 한국 조선소들의 선박 수주량이 늘어나고 있는 만큼 HSD엔진 수주 실적도 올해부터 회복세를 보일 것으로 전망됐다.
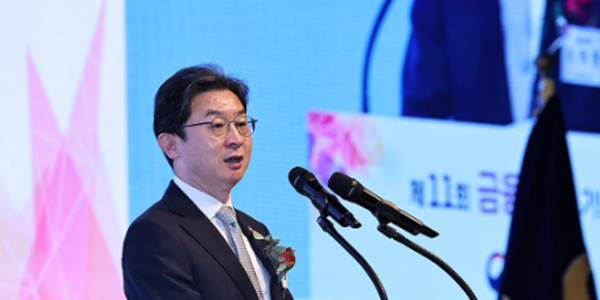
▲ 고영열 HSD엔진 대표이사 사장.
박무현 하나금융투자 연구원은 16일 HSD엔진의 목표주가를 7천 원, 투자의견을 매수(BUY)로 유지했다.
HSD엔진 주가는 15일 5680원에 장을 마쳤다.
박 연구원은 "한국 조선소들은 2016년 말부터 선박 수주량이 늘었고 이는 올해 본격적 인도량 증가로 이어질 것"이라며 "선박 건조공정과 일정을 고려하면 HSD엔진의 선박엔진 수주실적도 올해 더욱 늘어날 수 있다"고 예상했다.
올해 현대중공업그룹을 제외한 한국 조선업체들의 합산 선박 인도량은 102척이 될 것으로 집계됐다. 지난해 인도된 77척보다 32.5% 많다.
새 선박의 계약가격도 오름세를 보이고 있어 HSD엔진의 엔진 수주가격도 점차 증가할 것으로 전망됐다. 통상적으로 선박 엔진 가격은 선박 계약가격의 10~15%선에서 형성되기 때문이다.
박 연구원은 "HDS엔진의 영업이익은 지난해 최저 수준을 보인 이후 올해부터 급격하게 회복세를 나타낼 것"이라며 "올해 3분기부터는 흑자로 전환할 수 있다"고 봤다. HSD엔진의 영업현금흐름이 개선되고 있어 차입금도 점차 줄어들 것으로 기대했다.
HSD엔진은 올해 매출 7474억 원을 거둬 지난해 추정치보다 49.9% 늘어날 것으로 예상됐다. 현재 HSD엔진의 수주잔고는 1조2천억 원을 웃돌고 있는 것으로 추정된다. [비즈니스포스트 고진영 기자]