효성화학 주가가 오를 것으로 예상됐다.
주력 제품들의 수익성이 개선돼 2019년 영업이익이 늘어날 것으로 전망됐다.
이동욱 키움증권 연구원은 11일 효성화학 목표주가를 22만 원, 투자의견을 매수(BUY)로 각각 유지했다.
효성화학 주가는 10일 15만500원에 거래를 마쳤다.
효성화학은 2019년 주력 제품 테레프탈산의 스프레드(제품 가격에서 원재료 가격을 뺀 것)가 연말까지 계속해서 확대될 것으로 전망됐다.
원재료 파라자일렌의 공급이 지속적으로 늘면서 원재료 가격이 낮아질 것으로 예상됐다.
2018년 말부터 중국과 인도네시아의 215만 톤 규모의 파라자일렌 생산설비가 가동되기 시작했고 2019년 하반기에는 중국의 950만 톤에 이르는 대규모 설비 3기를 가동될 것으로 보인다.
효성화학의 다른 주력 제품인 폴리프로필렌도 원재료 가격이 하락해 수익성 증가에 보탬이 될 것으로 전망됐다.
1분기 폴리프로필렌을 생산하는 프로판탈수소화(PDH) 설비의 정기보수가 있지만 2분기부터 원재료 프로판가스가 비수기를 맞아 원재료 가격 하락의 효과를 누리게 될 것으로 예상됐다.
효성화학은 2019년 연결기준으로 매출 1조9690억 원, 영업이익 1675억 원을 낼 것으로 전망됐다. 2018년 추정치보다 매출은 5.1%, 영업이익은 44% 늘어나는 것이다. [비즈니스포스트 강용규 기자]
주력 제품들의 수익성이 개선돼 2019년 영업이익이 늘어날 것으로 전망됐다.
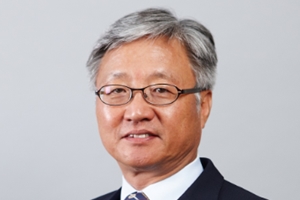
▲ 박준형 효성화학 대표이사.
이동욱 키움증권 연구원은 11일 효성화학 목표주가를 22만 원, 투자의견을 매수(BUY)로 각각 유지했다.
효성화학 주가는 10일 15만500원에 거래를 마쳤다.
효성화학은 2019년 주력 제품 테레프탈산의 스프레드(제품 가격에서 원재료 가격을 뺀 것)가 연말까지 계속해서 확대될 것으로 전망됐다.
원재료 파라자일렌의 공급이 지속적으로 늘면서 원재료 가격이 낮아질 것으로 예상됐다.
2018년 말부터 중국과 인도네시아의 215만 톤 규모의 파라자일렌 생산설비가 가동되기 시작했고 2019년 하반기에는 중국의 950만 톤에 이르는 대규모 설비 3기를 가동될 것으로 보인다.
효성화학의 다른 주력 제품인 폴리프로필렌도 원재료 가격이 하락해 수익성 증가에 보탬이 될 것으로 전망됐다.
1분기 폴리프로필렌을 생산하는 프로판탈수소화(PDH) 설비의 정기보수가 있지만 2분기부터 원재료 프로판가스가 비수기를 맞아 원재료 가격 하락의 효과를 누리게 될 것으로 예상됐다.
효성화학은 2019년 연결기준으로 매출 1조9690억 원, 영업이익 1675억 원을 낼 것으로 전망됐다. 2018년 추정치보다 매출은 5.1%, 영업이익은 44% 늘어나는 것이다. [비즈니스포스트 강용규 기자]