롯데칠성음료 주가가 오를 것으로 예상됐다.
여름 폭염으로 음료 판매가 늘어나 3분기 실적이 크게 늘었을 것으로 추산되고 소주시장 점유율도 꾸준히 늘고 있는 것으로 파악됐다.
박애란 KB증권 연구원은 28일 롯데칠성음료 목표주가를 170만 원, 투자의견을 매수(BUY)로 유지했다.
롯데칠성음료 주가는 27일 138만9천 원에 거래를 마감했다.
박 연구원은 “롯데칠성음료는 여름철 폭염을 지나면서 음료 판매가 늘어났다”며 “주 원재료인 당분류 가격이 내린 점도 실적을 이끌었을 것”이라고 분석했다.
롯데칠성음료 음료부분 3분기 매출은 지난해 같은 기간보다 탄산음료 6.5%, 커피 6.5%, 생수 11.5% 각각 늘었을 것으로 추정됐다.
소주 판매량이 견조하다는 점이 앞으로 롯데칠성음료 실적을 이끌 요인으로 분석됐다.
박 연구원은 “롯데칠성음료는 소주시장에서 점유율을 지속적으로 늘려가고 있다”며 “맥주2공장 관련한 비용 부담이 줄고 미국 맥주회사와 독점 판매계약을 맺었다는 점도 실적에 보탬이 될 것”이라고 바라봤다.
롯데칠성음료는 지난해 미국 맥주회사인 몰슨 쿠어스 인터내셔널과 독점 판매계약을 맺고 수입유통 브랜드를 늘리고 있다. ‘블루문’ ‘쿠어스 라이트’ 등으로 수입맥주 제품군을 확대했다.
롯데칠성음료는 수입맥주로 연간 매출액 200억 원가량을 낼 것으로 추산됐다.
일반 맥주의 판매도 개선되고 있는 것으로 보인다.
최 연구원은 “‘클라우드’와 ‘피츠’의 한 달 평균 매출액이 하반기 들어 개선세를 보이고 있다”며 “외형 성장에 따른 비용 부담의 완화로 2019년까지 맥주부문 적자폭을 줄일 수 있을 것”이라고 내다봤다. [비즈니스포스트 서하나 기자]
여름 폭염으로 음료 판매가 늘어나 3분기 실적이 크게 늘었을 것으로 추산되고 소주시장 점유율도 꾸준히 늘고 있는 것으로 파악됐다.
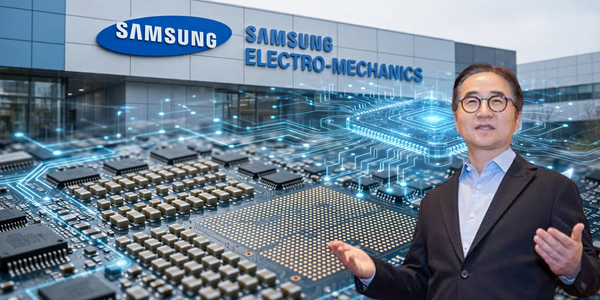
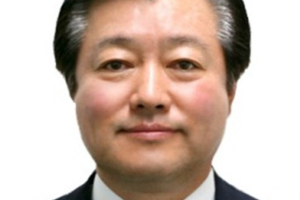
▲ 이영구 롯데칠성음료 음료BG(Business Group) 대표이사.
박애란 KB증권 연구원은 28일 롯데칠성음료 목표주가를 170만 원, 투자의견을 매수(BUY)로 유지했다.
롯데칠성음료 주가는 27일 138만9천 원에 거래를 마감했다.
박 연구원은 “롯데칠성음료는 여름철 폭염을 지나면서 음료 판매가 늘어났다”며 “주 원재료인 당분류 가격이 내린 점도 실적을 이끌었을 것”이라고 분석했다.
롯데칠성음료 음료부분 3분기 매출은 지난해 같은 기간보다 탄산음료 6.5%, 커피 6.5%, 생수 11.5% 각각 늘었을 것으로 추정됐다.
소주 판매량이 견조하다는 점이 앞으로 롯데칠성음료 실적을 이끌 요인으로 분석됐다.
박 연구원은 “롯데칠성음료는 소주시장에서 점유율을 지속적으로 늘려가고 있다”며 “맥주2공장 관련한 비용 부담이 줄고 미국 맥주회사와 독점 판매계약을 맺었다는 점도 실적에 보탬이 될 것”이라고 바라봤다.
롯데칠성음료는 지난해 미국 맥주회사인 몰슨 쿠어스 인터내셔널과 독점 판매계약을 맺고 수입유통 브랜드를 늘리고 있다. ‘블루문’ ‘쿠어스 라이트’ 등으로 수입맥주 제품군을 확대했다.
롯데칠성음료는 수입맥주로 연간 매출액 200억 원가량을 낼 것으로 추산됐다.
일반 맥주의 판매도 개선되고 있는 것으로 보인다.
최 연구원은 “‘클라우드’와 ‘피츠’의 한 달 평균 매출액이 하반기 들어 개선세를 보이고 있다”며 “외형 성장에 따른 비용 부담의 완화로 2019년까지 맥주부문 적자폭을 줄일 수 있을 것”이라고 내다봤다. [비즈니스포스트 서하나 기자]