SK가스 주식을 사도 되는 것으로 파악됐다.
미국에서 셰일가스를 개발하는 데 따른 수혜를 보고 자회사 SK디앤디 등의 성과가 안정적으로 실적을 이끌 것으로 파악됐다.
최석원 이베스트투자증권 연구원은 28일 SK가스의 목표주가를 13만 원, 투자의견을 매수(BUY)로 유지했다.
SK가스 주가는 27일 8만4800원에 거래를 마쳤다.
최 연구원은 “SK가스는 미국의 셰일가스 개발에 따른 수혜를 보고 있다”며 “안정적 LPG(액화석유가스) 판매량 증가세에 힘입어 실적이 구조적으로 개선될 수밖에 없는 상황”이라고 바라봤다.
LPG(액화석유가스)는 셰일가스 개발에 따른 부산물 성격으로 셰일가스를 개발할수록 LPG(액화석유가스) 공급이 늘어나는 것으로 분석됐다.
최 연구원은 “SK가스는 LPG(액화석유가스)의 공급처와 수요처를 연결해주고 단위당 일정 마진을 취하는 사업구조를 지니고 있다”며 “판매량이 늘어나면 영업이익도 함께 늘어난다는 뜻”이라고 파악했다.
자회사 SK디앤디가 실적 개선세에 있다는 점도 긍정적 요인으로 꼽혔다.
SK디앤디는 부동산 개발 등을 주요 목적으로 2004년 설립돼 2015년 코스피에 상장했다. 현재 부동산 개발과 신재생 에너지사업 등을 하고 있다. [비즈니스포스트 서하나 기자]
미국에서 셰일가스를 개발하는 데 따른 수혜를 보고 자회사 SK디앤디 등의 성과가 안정적으로 실적을 이끌 것으로 파악됐다.
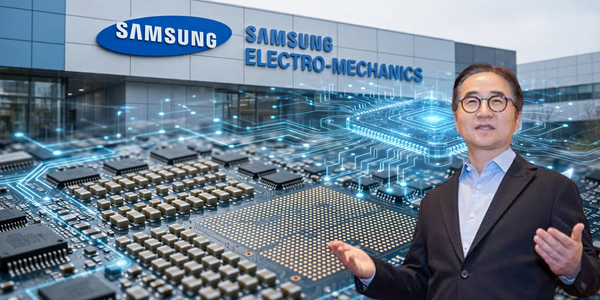
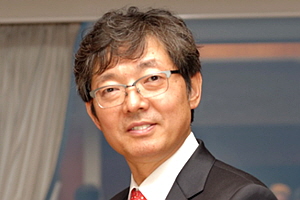
▲ 이재훈 SK가스 사장.
최석원 이베스트투자증권 연구원은 28일 SK가스의 목표주가를 13만 원, 투자의견을 매수(BUY)로 유지했다.
SK가스 주가는 27일 8만4800원에 거래를 마쳤다.
최 연구원은 “SK가스는 미국의 셰일가스 개발에 따른 수혜를 보고 있다”며 “안정적 LPG(액화석유가스) 판매량 증가세에 힘입어 실적이 구조적으로 개선될 수밖에 없는 상황”이라고 바라봤다.
LPG(액화석유가스)는 셰일가스 개발에 따른 부산물 성격으로 셰일가스를 개발할수록 LPG(액화석유가스) 공급이 늘어나는 것으로 분석됐다.
최 연구원은 “SK가스는 LPG(액화석유가스)의 공급처와 수요처를 연결해주고 단위당 일정 마진을 취하는 사업구조를 지니고 있다”며 “판매량이 늘어나면 영업이익도 함께 늘어난다는 뜻”이라고 파악했다.
자회사 SK디앤디가 실적 개선세에 있다는 점도 긍정적 요인으로 꼽혔다.
SK디앤디는 부동산 개발 등을 주요 목적으로 2004년 설립돼 2015년 코스피에 상장했다. 현재 부동산 개발과 신재생 에너지사업 등을 하고 있다. [비즈니스포스트 서하나 기자]